
フリーランスの資金繰りが苦しくなるのは、報酬の入金が「月末締め翌月末」〜「翌々月末」なのに、家賃・外注費・税金が先に出ていくためです。2024年11月に施行されたフリーランス新法(フリーランス・事業者間取引適正化等法)で、従業員を使う発注事業者は、成果物を受け取ってから60日以内に報酬を支払う義務を負いました。まずは「最初に不足する日」と「途中で最も足りなくなる金額」を確認します。
この記事では、日付順の資金繰り表の記入例、支払条件ごとに立て替えるお金の試算、6つの対策の比較、請求書買取4サービスの条件、公的相談先を2026年10月の情報で整理します。今日の支払いへの対処と、翌月も不足を繰り返さない改善を分けて確認できます。
制度・サービスの公式情報確認日:(フリーランス新法・料金を再確認。そのほかは2026年9月10日確認)。計算例は説明用の仮定です。審査結果・入金日時・料金は申込先で確認してください。
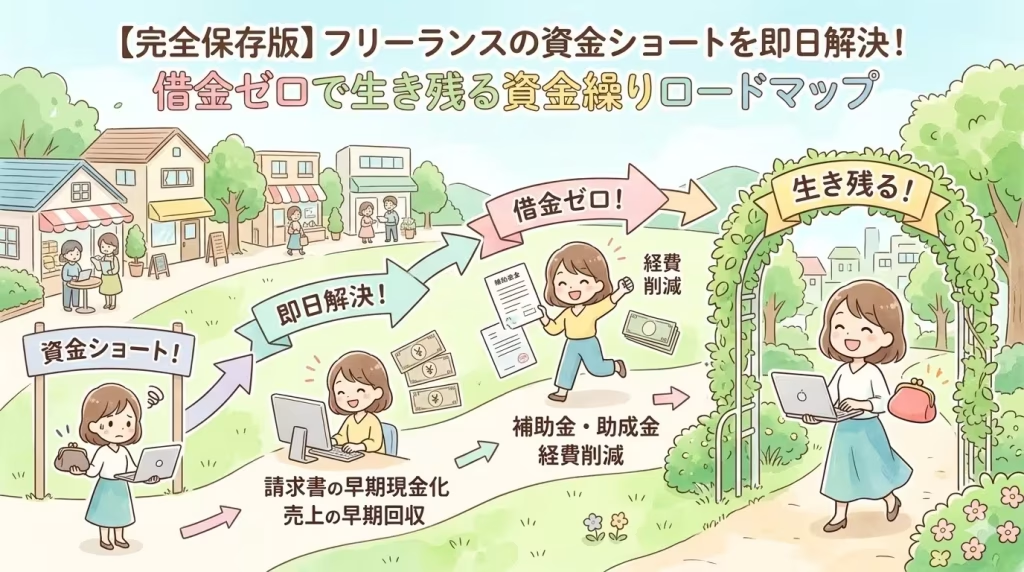
フリーランスの資金繰りは、まず「何日に、いくら足りないか」を出すことから。報酬は受け取りから60日以内に払うルール(フリーランス新法)ですが、当サイトの試算では、月末締め・翌月末払いでも約52万円の立て替えが必要です(月の支出35万円の場合・試算を見る)。足りない額別に、使える方法6つを費用と速さで比べました。
先に確認する3つの分岐
- 今日・数日以内に不足する:支払先へ期限前に連絡し、入金予定を確認。支払変更は相手の合意が必要です。
- 仕事が完了した未入金の請求書がある:請求書買取の費用と対象条件を比較し、手取りと後日の精算を確認します。
- 請求書がない・毎月赤字になる:公的相談窓口で採算改善や融資・返済条件の相談を進めます。新たな調達だけで埋め続けないことが大切です。
公庫・制度融資・マル経融資は準備、相談、審査が必要です。1週間あれば間に合うとは限りません。補助金も直近の支払いに充てられる前提では組みません。
「先払い」「即日払い」とうたうサービスの仕組みの違い(請求書の買取・ランサーズの即日払い・先払い買取)は、フリーランスの報酬先払いサービス比較で利用規約をもとに比べています。
PR|請求書があり、支払期日が70日以内の人は
初期費用・月額0円/利用時10%+330円ペイトナーで手取りを確認する審査があります。登録は契約や審査通過を意味しません。手数料を引いた受取額を確認してから申し込みましょう。

必要運転資金の計算方法:月の売上40万円・翌月末払いなら約60万円。業種別の平均も確かめられます
フリーランスの資金繰り改善は「不足日・不足額」の確定から
日ごとの残高を計算し、最初にマイナスになる日と、途中で一番大きいマイナス額を出すのが最初の一歩です。
資金調達を探す前に、支払日までにいくら不足するかを計算します。必要額が曖昧なまま申し込むと、余計な利息や手数料を負担しやすくなります。
前日の残高 + 当日の入金 − 当日の支出 = 当日の残高
資金対策前の残高がマイナスになる最初の日を探し、期間中の最大のマイナス額を確認します。マイナスがなければ、計算上の不足額は0円です。
| 確認項目 | 記入例 | 注意点 |
|---|---|---|
| 現在の現預金 | 80,000円 | 確認する口座の範囲を決め、積立金と支出を二重に差し引かないようにします。 |
| 7日以内の確実な入金 | 120,000円 | 入金日も記録。未確定の受注や審査前の融資は含めません。 |
| 7日以内の支出 | 260,000円 | 家賃、外注費、材料費、カード、税金などを支払日順に並べます。 |
| 7日目終了時の不足 | 60,000円 | 期間末だけの計算です。途中の不足額は次の表で確認します。 |
資金繰り表の記入例|7日目の不足6万円でも、途中で18万円不足する
上の合計額を日付順に並べると、2日目に5万円、5日目には累計18万円が不足します。7日目の入金を先に使うことはできません。期間末の不足6万円だけを調達しても、5日目の支払いには足りません。
| 日付・予定 | 入金 | 支出 | 対策前の計算上の残高 |
|---|---|---|---|
| 開始時 | — | — | 80,000円 |
| 2日目:外注費など | 0円 | 130,000円 | −50,000円 |
| 5日目:家賃・経費など | 0円 | 130,000円 | −180,000円 |
| 7日目:売掛金の入金 | 120,000円 | 0円 | −60,000円 |
マイナスは対策をしない場合の不足を示す仮定で、引落しが実行できるという意味ではありません。この例では2日目までに5万円、5日目までに累計18万円を確保するか、支出の変更などが必要です。調達費用や予備費は別に見込み、同じ日の入金と引落しも処理順を確認します。
税金・国保が払えない時や、借入れ・無料の相談先も含めて状況別に選びたい方は、個人事業主の資金繰り|状況別の行き先早見表から探せます。
フリーランス新法で、報酬は「受け取りから60日以内」に支払うルールに
従業員を使う発注事業者は、成果物を受け取ってから60日以内に報酬を払う義務があり、遅れは相談できます。
期日を過ぎても払われない時の相談先・催促の順番・遅延損害金の計算はフリーランスの報酬未払い|相談先と請求の順番で説明しています。
フリーランス新法と取適法のどちらが当てはまるか、手形や振込手数料の扱いの違いは取適法とフリーランス新法の違い(比較表)で確かめられます。
資金繰りの対策は、資金調達だけではありません。取引先の支払条件そのものを見直せる場合があります(公正取引委員会「フリーランス・事業者間取引適正化等法」リーフレット・2026年10月2日確認)。
| 項目 | 内容 |
|---|---|
| 施行日 | 2024年11月1日 |
| 対象 | 従業員を使わない事業者(フリーランス)と、フリーランスに仕事を頼む事業者の取引 |
| 取引条件の明示 | 業務の内容・報酬の額・支払期日などを、書面やメールなどですぐに示す義務 |
| 支払期日 | 発注事業者(従業員を使う会社など)は、物品などを受け取った日から数えて60日以内のできるだけ早い日に支払期日を決め、その日までに払う義務 |
| 禁止行為 | 1か月以上の業務委託では、受領拒否・報酬の減額・返品・買いたたきなど7つの行為を禁止 |
| 中途解除 | 6か月以上の業務委託を途中で解除する場合は、原則30日前までに予告 |
フリーランスがすること
- 取引先ごとに、締め日・支払日・支払方法を一覧にする
- 支払期日が書かれていない発注や、受け取りから60日を超える支払条件は、まず取引先に確認する
- 解決しない場合は、公正取引委員会・中小企業庁の窓口や「フリーランス・トラブル110番」に相談する
消費者が相手の仕事や、自分が従業員を雇っている場合は、この法律の「フリーランス」に当たりません。対象かどうかは取引の相手と内容で決まります。
30秒で分かる資金ショート対策の優先順位
3日以内なら支払交渉と請求書買取を同時に、時間があるなら公的融資、1か月以上なら単価や支払条件を見直します。
税金・社会保険料・家賃・外注費などは、黙って遅れるのではなく、期限前に相談してください。交渉で支払日を動かせれば、不足を縮小できる場合があります。ただし支払義務は残り、遅延損害金・延滞税等が生じる可能性もあるため、期限と費用を確認します。
【独自試算】支払条件ごとに、フリーランスが立て替えるお金はいくら?
月の売上40万円の人は、翌々月末払いを翌月末払いにするだけで、立て替えるお金が約35万円減ります。
前提(当サイトの試算):月の売上40万円、経費と生活費が毎月35万円で、出ていくお金は毎月平均しているものとします。立替額=月の支出×(平均の入金待ち日数÷30日)で計算しました。
| 支払条件 | 平均の入金待ち(目安) | 立て替えるお金(目安) | 60日ルールとの関係 |
|---|---|---|---|
| 月末締め・翌月末払い | 約45日 | 約52.5万円 | おおむね60日以内 |
| 月末締め・翌月15日払い | 約30日 | 約35万円 | 60日以内 |
| 月末締め・翌々月末払い | 約75日 | 約87.5万円 | 月初の納品分は60日を超える |
| 月末締め・翌々月15日払い | 約60日 | 約70万円 | 月初の納品分は60日を超える |
| サービス | 料金 | 手取り |
|---|---|---|
| ペイトナー | 10%+振込手数料330円 | 26万9,670円 |
| ラボル | 10%(後日の振込手数料は利用者負担) | 27万円 |
- 自分の売上・支出・支払条件に置き換えて計算してください
- 支払条件が60日を超えている場合は、資金調達の前に、まず取引先と支払期日を相談する余地があります
請求済みの請求書があるなら、ペイトナーで手取りを確認
登録は契約や審査通過を意味しません。公式画面の必要書類・提示条件・差引後の受取額を確認してください。
フリーランス・個人事業主の資金繰り対策6つを比較
急ぎなら請求書買取かビジネスローン、時間があるなら公庫やマル経融資、根本は単価と支払条件の見直しです。
早さだけでなく、対象条件、総費用、翌月以降に残る支払いで選びます。下表は一般的な比較で、個別の入金期限を保証するものではありません。
| 方法 | 実行まで・対象条件 | 費用の確認 | 後日の負担 | 向く場面 |
|---|---|---|---|---|
| 入金前倒し・支払交渉 | 相手との合意次第。期限前に連絡 | 値引き、遅延費用などの有無 | 前倒し分の将来入金が減る/延期した支払義務が残る | 相手と日程調整できる一時的な不足 |
| 請求書買取・ファクタリング | 対象売掛金と審査が必要。最短即日のサービスあり | 買取手数料・振込費用等を引いた手取り | 売却分の将来入金を使う。自分で回収する契約は買取会社へ精算 | 業務完了・請求済みで入金待ち |
| ビジネスローン | 商品により最短即日。審査・契約が必要 | 金利、諸費用、返済総額 | 元本と利息を返済 | 返済原資の見通しがある資金需要 |
| 日本政策金融公庫・制度融資 | 書類・面談・審査等。所要期間は窓口へ確認 | 利息、制度によって保証料など | 元本と利息を返済 | 計画的な運転資金・設備資金 |
| マル経融資 | 経営指導・商工会等の推薦・公庫の審査 | 適用利率と返済計画 | 元本と利息を返済 | 支援を受けて経営改善する小規模事業者 |
| 補助金・助成金 | 制度ごとの募集・審査等。経費支払後の入金も多い | 自己負担分・立替資金 | 要件を満たせば通常返済不要。違反等では返還も | 対象事業・投資を計画的に実施 |
中小機構J-Net21も、資金繰りを把握したうえで使途に応じた調達を検討するよう案内しています。毎月の赤字を補う場合は、調達と同時に単価・粗利・固定費の改善が必要です。
支払期限別に選ぶ資金繰り対策
今日なら支払先への連絡と請求書買取、1週間なら融資の相談、1か月以上なら契約条件の見直しを始めます。
| 支払期限 | 最初に行うこと | 次に比較する方法 |
|---|---|---|
| 今日 | 支払先へ連絡、入金予定を再確認 | 確定請求書があれば即日系サービスを確認 |
| 明日~3日 | 不足額・必要書類を確定 | ファクタリング、短期ビジネスローン |
| 1週間~1か月 | 日次・週次の資金繰り表を作り、融資窓口に必要期間を確認 | 公庫・制度融資などへ相談開始。期限に間に合わない場合の支払変更も相談 |
| 1か月以上 | 単価・粗利・固定費・入金条件を改善 | 長期運転資金、前受金、継続契約の見直し |
請求書がある場合の4サービス比較|費用・入金条件・申込準備
請求済みの請求書があれば、ペイトナーやラボルで1万円から最短即日、手数料は一律10%で現金化できます。
以下は順位ではなく、少額・早さ・手続きの条件を比べるための一覧です。業務完了済みで、売掛先・金額・支払期日が確認できることが出発点です。売上明細だけで使えるとは限らず、対象債権と必要書類を申込先で確認します。
| サービス | 費用の公表条件 | 入金までの条件・注意 | 準備と詳しい記事 |
|---|---|---|---|
| ペイトナー | 料金ページ:利用料10%+振込手数料330円。1万円から | 審査通過後、最短即日。必要書類の提出・審査完了が前提 | 請求書・入出金明細・初回の顔写真付き本人確認書類。口コミ・条件/無料登録と申請準備 |
| FREENANCE | 即日払い手数料3~10%。提示額と追加費用・利用プランを確認 | 最短5分の案内。16時30分までの承認で当日振込。それ以降は翌営業日。登録審査や銀行反映は別途考慮 | 本人確認と業務終了後にクライアントへ提出した請求書など。口コミ・利用条件 |
| ラボル | 買取額の10%。公式案内では振込手数料等なし。1万円から | 申請から入金まで最短30分。土日祝も審査・入金の案内があるが、対応の遅れや翌営業日になる場合あり。銀行反映も確認 | 本人確認・請求書・取引のエビデンスなど。口コミ・条件/登録方法 |
| QuQuMo | 手数料1%~。上限をこの下限から判断せず、見積もり総額で比較 | 申込から入金まで最速2時間の案内。必要書類・審査・契約の完了が条件 | 請求書・入出金明細・本人確認など。個人事業主の追加資料も確認。口コミ・条件/申込方法 |
比較条件の確認日:2026年9月10日。出典:ペイトナー・料金、FREENANCE料金案内・入金条件、ラボル、QuQuMo。最短時間は保証ではなく、追加資料・混雑・申込時間帯・金融機関によって変わります。
2026年9月22日追加確認:ラボルの申請から入金までの時間・必要資料と、QuQuMoの本人確認・追加資料を再確認しました。他の比較条件は上記の確認範囲です。
手元の資料で次に確認することを選ぶ
未入金・未売却の事業用請求書がある方の案内です。条件が合う候補を選び、不足日までの手取り額で比べます。書類を用意できることだけで審査通過は決まりません。
取引メールなども用意できる
本人確認・請求書・取引のエビデンスを準備して、ラボルの対象を確認します。取引の実在を示す資料が不足する場合は、先に必要な内容を確かめます。
ラボルの書類見本・不足時の対応ラボルの登録・申請手順口座明細と事業確認資料がある
QuQuMoは本人確認・請求書・全銀行口座の直近3か月の明細に加え、個人事業主の事業確認資料なども確認。追加資料の旧書類名は、現在の提出画面・窓口で受付条件を確かめます。
QuQuMoの資料・見積もり手順QuQuMoの費用・口コミを確認必要手取りが1万・5万・10万円前後なら少額比較で申請額と受取額を確認。資料がそろわない場合は必要書類の比較へ進みます。売却した請求書の将来入金を資金繰り表に重ねて残さないでください。
比較してペイトナーの条件が合う方は、無料登録から準備
登録は契約や審査通過を意味しません。公式画面の必要書類・提示条件・差引後の受取額を確認してください。
手数料を差し引いた受取額を先に計算する
必要額ではなく「手数料を引いた手取り」が不足額を上回るかで、申請する金額を決めます。
請求書買取では、請求書の額面・申請額・実際の手取りを分けます。下表はペイトナーの料金ページにある「利用料10%+振込手数料330円」を前提に、申請額どおり買い取られる場合の計算例です。
| 申請額 | 利用料10% | 振込手数料 | 受取額 |
|---|---|---|---|
| 30,000円 | 3,000円 | 330円 | 26,670円 |
| 50,000円 | 5,000円 | 330円 | 44,670円 |
| 68,000円 | 6,800円 | 330円 | 60,870円 |
| 100,000円 | 10,000円 | 330円 | 89,670円 |
手取り6万円が必要な場合:67,000円の申請では59,970円で不足します。68,000円なら60,870円です。ただし、日次表の例では5日目の不足が18万円なので、この申請額だけでは対応できません。必要な期日ごとに計算してください。
ペイトナー公式トップには10%のみの記載がある一方、料金ページには330円の記載があります。表示差があるため、申請画面の最終費用と手取りを確認してください。申請上限は手取り上限ではなく、請求書・利用状況・審査によって申請可能額は変わります。
不足額より受取額が小さければ、支払交渉や別の資金調達方法も同時に確認します。計算を変えて比較したい場合は、ファクタリング手数料・手取り計算を利用してください。


公庫・マル経融資・ビジネスローンを使う場面
返済の見通しがあり、支払いまで時間があるなら、金利の低い公庫やマル経融資から相談します。
小規模企業共済に入っている個人事業主は、掛金の7〜9割まで年1.5%(特別貸付は0.9%)で借りられます。条件は小規模企業共済の貸付制度と金利へ。
公庫の金利は2023年4月から下限が約2.1倍になりました(2026年10月1日現在、無担保の基準利率は年4.05〜5.65%、マル経融資は年3.05%)。くわしくは日本政策金融公庫の個人事業主向け融資へ。
設備投資や数か月分の運転資金など、長く使う資金を高い短期手数料で調達すると負担が重くなります。期限に余裕がある場合は融資を先に比較します。
- 日本政策金融公庫や自治体の制度融資は、事業計画と返済計画を準備する
- マル経融資は商工会・商工会議所の経営指導と推薦が前提になる
- ビジネスローンは金利だけでなく返済総額と初回返済日を確認する
- 資金使途と回収・返済時期を合わせる。恒常的に必要な運転資金も含め、無理のない期間を窓口と検討する
2026年9月10日に確認した日本政策金融公庫のマル経融資案内では、限度額2,000万円、返済期間10年以内(うち据置期間2年以内)、無担保・無保証人です。経営指導を受ける小規模事業者が対象で、商工会・商工会議所等の推薦と公庫の審査が必要です。誰でも直ちに利用できる制度ではありません。最新利率・利用要件・日程は相談先へ確認してください。
ファクタリングとビジネスローンの費用・審査比較も確認できます。
請求書がない・赤字が続く場合の公的相談窓口
請求書がない、毎月赤字が続く場合は、資金調達より先に、よろず支援拠点や商工会で収支の見直しを相談します。
売却できる売掛金がなければ、請求書買取では資金を用意できません。新しい借入れの返済原資が見えない場合も、次の窓口へ不足日・不足額・入出金予定を持って相談します。
| 困っていること | 相談先 | 相談内容・注意 |
|---|---|---|
| 毎月お金が足りない/改善方法が分からない | よろず支援拠点(各都道府県) | 無料で何度でも経営相談。価格・固定費・事業計画などを相談できます。直接の入金サービスではありません。 |
| 国税を期限までに納められない | 所轄税務署の徴収担当 | 状況に応じた猶予等を相談。申請・要件確認が必要で、納税義務が自動でなくなるわけではありません。 |
| 運転資金や既存借入れの返済が重い | 取引金融機関、商工会・商工会議所、日本政策金融公庫 | 融資、返済条件、経営改善計画を相談。マル経は経営指導と推薦が前提です。結果・実行時期は個別に確認します。 |
地方税は自治体、年金・社会保険料は該当する窓口に相談します。家賃・外注費の延期も相手の合意が必要です。国税庁の猶予制度案内と、J-Net21の資金ショート時の手順も確認できます。
資金繰り表は日次・週次・月次の3段階で作る
今週は日次、今月は週次、半年先は月次で作ると、資金が尽きる時期と不足額が早めに分かります。
- 日次表
今後14日間の口座残高、入金、引き落としを1日単位で記録します。 - 週次表
今後8週間の売掛金回収、経費、税金、借入返済を週単位でまとめます。 - 月次表
今後6~12か月の売上、固定費、税金、設備投資を月単位で予測します。
会計上は黒字でも、支払日に現金がなければ資金ショートします。損益と現金残高を分けて管理してください。表には「予定」と「実績」を分けて記録し、週に1回は更新します。借入元本の返済や事業口座から生活費への移動も、損益計算と区別して資金の支出に含めます。
更新時の確認:大口の入金が1週間遅れる場合と、予定外の修理費が出る場合を別に計算します。前倒し回収や請求書買取をしたら元の入金予定を減らし、二重に計上しないようにしてください。
資金繰りが悪化する7つの原因
入金サイトの長さ、売上の偏り、税金の一括払い、固定費の増加などが重なると、黒字でも現金が不足します。
インボイスに登録しているフリーランスは、2027年分から消費税の3割特例で納税が増えます(売上500万円なら年5万円)。2割特例の終わりと3割特例で自分の額を確かめましょう。
報酬が期日を過ぎても払われない時は、売掛金が払われない時の回収方法で、催促の文例と支払督促・少額訴訟の費用(50万円で5,000円〜)をまとめています。
- 請求から入金までの期間が長い
- 大型案件の材料費・外注費を先払いしている
- 売上増加に伴って運転資金も増えている
- 単価や粗利が低く、働いても現金が残らない
- 税金・社会保険料・カード引き落としが重なった
- 車両・パソコン・機材の故障が発生した
- 事業用資金と生活費を同じ口座で管理している
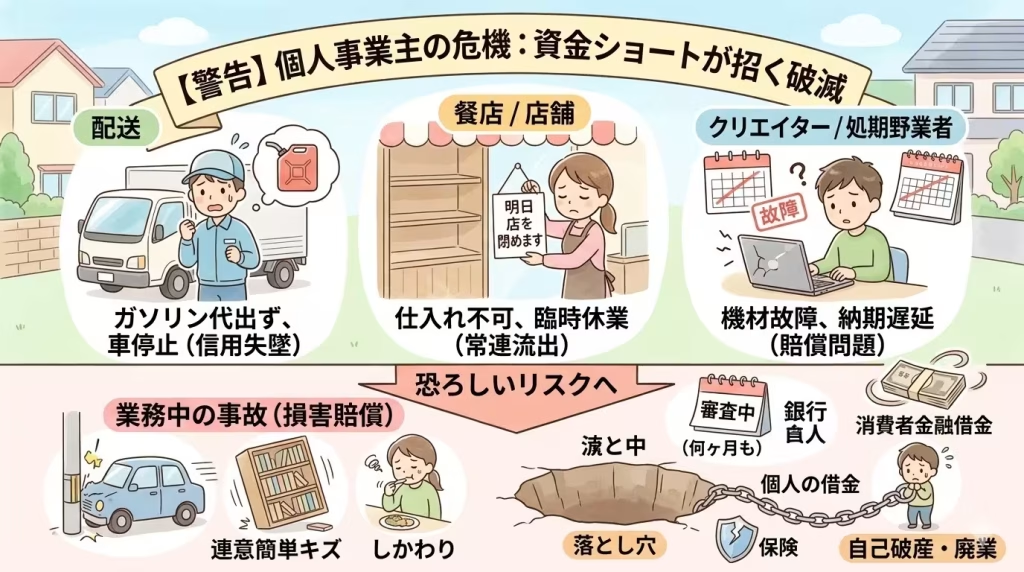
資金ショートを繰り返さない8つの改善策
前払いや着手金の交渉、支払条件の短縮、税金の積立て、固定費の見直しで、次の不足を防ぎます。
- 請求書を納品当日に発行する
- 着手金・前受金・分割請求を契約時に提案する
- 支払サイトの短い取引先を増やす
- 事業用口座と生活費口座を分ける
- 税金・車両修理・機材更新の積立口座を作る
- 粗利の低い案件と不要な固定費を毎月見直す
- 売掛先1社への依存度を下げる
- 予備資金の目標を決める。固定費1~3か月分は検討例で、生活費・税金・入金サイト・業種に応じて調整する
申し込み前に用意する書類
請求書、取引先とのやり取り、通帳の入出金、本人確認書類の4つがあれば、多くのサービスに申し込めます。
| 書類 | 確認される内容 | 準備の注意 |
|---|---|---|
| 本人確認書類 | 氏名・住所・生年月日 | 申込情報と表記を一致させます。 |
| 請求書・発注書・契約書 | 売掛先、金額、支払期日 | 請求済みか、業務完了済みかを確認します。 |
| 通帳・口座明細 | 過去の入金実績、資金の流れ | 必要期間はサービスごとに異なります。 |
| 確定申告書・決算書 | 売上・所得・事業継続性 | 融資では事業計画と併せて求められることがあります。 |
書類を減らしたい場合は、必要書類が少ないファクタリングの比較を確認してください。
危険な資金調達を避ける確認項目
給与ファクタリング、個人間融資、先払いの保証金を求める業者は避け、契約書の手数料と条件を確認します。
- 会社名、所在地、固定電話、代表者が確認できる
- 手数料・振込手数料・登記費用などの総額が書面で示される
- 償還請求権、買戻し、保証、担保の有無を確認できる
- 同じ請求書を複数社へ譲渡しない
- 契約前にキャンセル条件と個人情報の取扱いを確認する
金融庁は、高額な手数料による資金繰り悪化や、ファクタリングを装った貸付けに注意を促しています。買戻し・保証・回収不能時の負担を含む取引全体を確認し、不明点があれば契約前に専門家や公的窓口へ相談してください。
状況別に読む資金繰り関連記事
税金、家賃、カード、少額、土日など、状況が決まっている場合は、専用の記事で詳しく確認できます。
Amazon Flexの入金待ちで給油費が足りない方へ: Amazon Flexの燃料費不足と報酬日で、自己負担額・水曜の支払処理・銀行反映までの確認手順を整理しています。
いつ・いくら足りなくなるかを先に知りたい時は:12か月の月次表と日繰り表がセットの無料の資金繰り表テンプレート(エクセル・自動計算)を使えます。作り方と記入例もまとめています。
40代フリーランスの資金繰り|家計と事業のお金を分ける
40代は住宅や教育の支出が重なりやすい時期です。事業用口座を分け、生活費の数か月分と次の入金までの不足額を先に数えます。
- 事業用と生活用の口座を分ける:資金繰り表は事業のお金だけで作ります(資金繰り表の作り方)
- 生活費の数か月分を別に置く:入金が遅れても家計が止まらないように。何か月分が必要かは家族構成で変わります
- 入金の遅れは法律で確かめる:フリーランス新法では、発注者は受け取りから60日以内に報酬を支払う決まりです(くわしく)
- 借りる時は住宅ローンも含めて考える:住宅ローンは総量規制の対象外ですが、審査では毎月の返済の負担として見られます(総量規制と借入上限)
- 将来のお金と緊急時の備えを両立:小規模企業共済は掛金が所得控除になり、掛金の範囲で借りられる制度もあります(くわしくは中小機構で確認)
今月足りない時の選び方は、この記事の資金繰り対策6つの比較から確かめてください。
フリーランスの資金繰りに関するFAQ
60日ルール、最初にすること、即日の資金調達、請求書がない時、融資との違いに答えます。
フリーランスの資金繰り改善で最初にすることは?
日付順に現預金、確実な入金、支出を並べ、最初に残高が不足する日と期間中の最大不足額を確認します。期間末の合計だけでは途中の資金ショートを見落とします。
売上があるのに現金が足りないのはなぜですか?
売上計上日と入金日、経費の支払日に時間差があるためです。黒字でも支払日に現金がなければ資金ショートします。
月末残高がプラスなら、途中の資金不足はありませんか?
いいえ。月末の入金より先に支払いがあれば、途中で不足することがあります。日ごとの残高を確認し、同日の入金と引落しの順序も確認します。
個人事業主の資金調達は何を選べばよいですか?
不足日、必要額、売掛金の有無、翌月以降の支払余力で比較します。急ぐ場合も支払先への相談を並行し、公庫や制度融資は準備と審査に必要な期間を窓口へ確認してください。
ファクタリングと融資はどちらがよいですか?
請求済みの売掛金を早く現金化したい場合はファクタリング、返済計画を立てて運転資金・設備資金を用意する場合は融資が候補です。手数料・利息等の総額と、その後の資金繰りで比較します。
請求書がないときはどうすればよいですか?
売却できる売掛金がなければ請求書買取は使えません。支払日や入金条件の相談、返済可能性を確認した融資、よろず支援拠点などの経営相談を検討します。
請求書だけで申し込めますか?
本人確認書類、口座明細、取引のエビデンスなども必要になる場合があります。サービスと申込内容ごとの必要書類を公式画面で確認してください。
補助金は急な支払いに使えますか?
公募、審査、対象経費の支払い、実績報告などを経て入金される制度が多いため、今日・今週の資金ショート対策として入金を見込まないようにします。制度ごとに支払時期を確認してください。
個人客への請求もファクタリングできますか?
法人や事業者への売掛金を対象とするサービスが多く、個人客への債権は対象外になる場合があります。申込先の対象条件を確認してください。
ファクタリングは安全ですか?
売掛債権の売買は資金調達方法の一つですが、高額手数料や実質的な貸付けに注意が必要です。買戻し・保証・回収不能時の負担などを確認し、契約名称だけで判断しないでください。
資金繰り表には何を書けばよいですか?
日付、開始残高、入金予定と実績、支払予定と実績、差引残高を記録します。まず14日分を日次で作る方法があり、その後8週間、6~12か月へ広げて週に1回は更新します。
ペイトナーの利用料はいくらですか?
2026年9月10日に確認した料金ページは利用料10%と振込手数料330円、初期費用・月額費用0円です。公式トップは10%のみの記載で表示差があるため、申請画面の最終費用と手取りを確認してください。
取引先の支払いが遅いのは、フリーランス新法の違反ですか?
従業員を使う発注事業者は、成果物を受け取ってから60日以内に支払期日を決め、その日までに払う義務があります。期日を過ぎても払われない場合は、まず取引先に確認し、解決しなければ公正取引委員会などの窓口に相談できます。
入金待ちの間の生活費や経費は、どう準備すればいいですか?
立替額の目安は、月の支出×入金待ち日数÷30日です。足りない分は、請求済みの請求書があれば請求書買取、時間があれば公的融資で準備し、根本的には支払条件の短縮を交渉します。
まとめ|資金調達の前に不足日と不足額を確定する
不足日と不足額を出し、支払条件を見直したうえで、手取りが足りる方法を選びます。
フリーランス・個人事業主の資金繰り改善は、資金調達先を探すことからではなく、いつ、いくら不足するかを確定することから始まります。日次表で途中の不足も確認し、支払先への相談と入金予定の確認から進めます。請求書がある方は手取りと精算後の残高を比較し、請求書がない方や赤字が続く方は公的窓口への相談を進めてください。
請求書があり少額を急いで確認する場合は、無料登録後に必要書類、審査結果、手数料差引後の受取額を確認してから判断します。


確認した公式情報
公正取引委員会、日本政策金融公庫、各サービスの公式ページで確認した内容です。
- J-Net21|資金繰り改善のための資金調達手段
- J-Net21|資金ショート時の手順
- 中小企業庁・ミラサポplus|小規模事業者経営改善資金
- 金融庁|ファクタリングの利用に関する注意喚起
- ペイトナー公式|利用料金
- FREENANCE公式|即日払い
確認日:2026年9月10日。制度条件、審査時間、料金は変更される場合があります。申込み前に各公式ページで最新条件を確認してください。
確認した情報(2026年10月2日確認):ペイトナー・FREENANCE・ラボル・QuQuMoの公式サイト、金融庁・国税庁・公正取引委員会・中小企業庁・日本政策金融公庫・よろず支援拠点・中小機構の公開情報、貸金業法・取適法・フリーランス新法(e-Gov法令検索)。