Amazon Flexの入金待ちで給油費が足りない方へ: Amazon Flexの燃料費不足と報酬日で、自己負担額・水曜の支払処理・銀行反映までの確認手順を整理しています。
フリーランス・個人事業主の資金繰りは、まず「いつ、いくら足りなくなるか」を確定することから始まります。売上があっても、請求から入金までの時間と経費の支払日がずれれば資金ショートは起こります。
この記事では、今日から1か月先までの対処、資金調達方法の比較、資金繰り表の作り方、請求書を使う場合の注意点を2026年9月時点の公式情報で整理します。
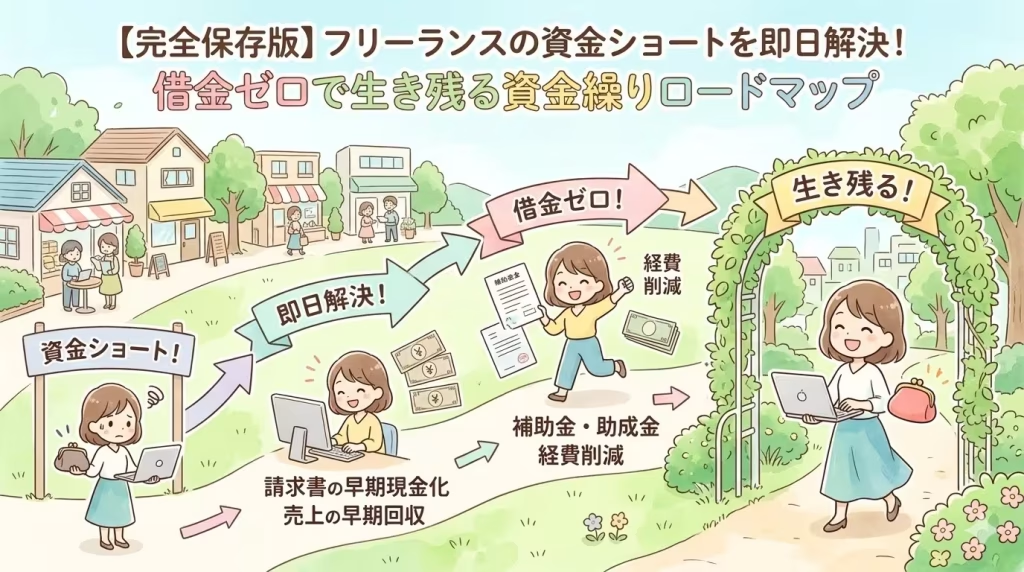
結論:今日・明日の不足なら支払先との交渉、未回収請求書の早期回収、請求書買取を同時に確認します。1週間以上あるなら、日本政策金融公庫・マル経融資・制度融資・ビジネスローンも比較できます。補助金は入金まで時間がかかるため、直近の支払いには向きません。
請求書があり、数万円を急いで確認したい場合は、ペイトナーへ無料登録し、申請画面の必要書類・審査結果・手数料差引後の受取額を確認できます。
フリーランスの資金繰り改善は「不足日・不足額」の確定から
資金調達を探す前に、支払日までにいくら不足するかを計算します。必要額が曖昧なまま申し込むと、余計な利息や手数料を負担しやすくなります。
支払期限までの支出合計 − 現在の現預金 − 期限までの確実な入金 = 必要な資金
| 確認項目 | 記入例 | 注意点 |
|---|---|---|
| 現在使える現預金 | 80,000円 | 税金用・生活費用の積立を除いて考えます。 |
| 7日以内の確実な入金 | 120,000円 | 請求予定ではなく、請求済み・支払確定分を中心にします。 |
| 7日以内の支出 | 260,000円 | 家賃、外注費、材料費、カード、税金を漏らしません。 |
| 不足額 | 60,000円 | この金額を基準に交渉・資金化・融資を比較します。 |
30秒で分かる資金ショート対策の優先順位
税金・社会保険料・家賃・外注費などは、黙って遅れるのではなく、期限前に相談してください。交渉で支払日を動かせれば、調達コストをかけずに不足を解消できる場合があります。
フリーランス・個人事業主の資金調達方法を比較
| 方法 | 資金確保までの目安 | 返済 | 向く場面 | 主な注意点 |
|---|---|---|---|---|
| 入金前倒し・支払交渉 | 当日~数日 | 不要 | 取引先や支払先と相談できる | 合意内容をメールなどで残します。 |
| 請求書買取・ファクタリング | 最短即日~数日 | 原則不要 | 請求済みの売掛金がある | 手数料、償還請求権、二重譲渡を確認します。 |
| ビジネスローン | 最短即日~数日 | 必要 | 継続返済でき、売掛金がない | 金利、返済総額、信用情報への影響を確認します。 |
| 日本政策金融公庫・制度融資 | 数週間以上 | 必要 | 運転資金・設備資金を計画的に用意 | 事業計画や返済能力を示す書類が必要です。 |
| マル経融資 | 相談・推薦後 | 必要 | 商工会・商工会議所の支援を受ける小規模事業者 | 急ぎより中長期向け。審査があります。 |
| 補助金・助成金 | 公募・審査・実績報告後 | 原則不要 | 対象投資を計画的に行う | 直近の資金ショート解消には使いにくい方法です。 |
中小機構のJ-Net21も、資金繰り表で状況を把握し、資金使途に合わせて短期・長期の調達を分けるよう案内しています。短期の一時的な不足と、恒常的な赤字を同じ方法で埋めないことが重要です。
支払期限別に選ぶ資金繰り対策
| 支払期限 | 最初に行うこと | 次に比較する方法 |
|---|---|---|
| 今日 | 支払先へ連絡、入金予定を再確認 | 確定請求書があれば即日系サービスを確認 |
| 明日~3日 | 不足額・必要書類を確定 | ファクタリング、短期ビジネスローン |
| 1週間~1か月 | 日次・週次の資金繰り表を作成 | 公庫、制度融資、マル経、借換え |
| 1か月以上 | 単価・粗利・固定費・入金条件を改善 | 長期運転資金、前受金、継続契約の見直し |
請求書がある場合に確認できる4サービス
売掛先、請求金額、支払期日が確認できる請求書がある場合は、借入以外の選択肢として請求書買取を比較できます。審査や入金時間は申込内容・混雑・提出書類で変わります。
| サービス | 特徴 | 費用・時間の確認点 | 詳しい記事 |
|---|---|---|---|
| ペイトナー | フリーランス・個人事業主の少額確認に向く | 利用料10%+振込手数料330円 | ペイトナーの口コミ・評判 |
| FREENANCE | 請求書買取とフリーランス向け機能 | 最短5分の案内。16時30分までの承認が当日振込の条件 | FREENANCEの口コミ・評判 |
| ラボル | 少額・土日祝の資金確認先 | 審査時間と審査後の振込時間を分けて確認 | ラボルの口コミ・評判 |
| QuQuMo | 法人・個人事業主のオンライン申込み | 提出書類、提示手数料、受取額を契約前に確認 | QuQuMoの口コミ・評判 |
少額の請求書がある場合は無料登録後に条件を確認
登録は契約や審査通過を意味しません。公式画面の必要書類・提示条件・差引後の受取額を確認してください。

手数料を差し引いた受取額を先に計算する
請求書買取は、請求書額がそのまま振り込まれるわけではありません。ペイトナーの現行料金で計算すると、受取額は次のとおりです。
| 申請額 | 利用料10% | 振込手数料 | 受取額 |
|---|---|---|---|
| 30,000円 | 3,000円 | 330円 | 26,670円 |
| 50,000円 | 5,000円 | 330円 | 44,670円 |
| 100,000円 | 10,000円 | 330円 | 89,670円 |
不足額より受取額が小さければ、支払交渉や別の資金調達方法も同時に確認します。計算を変えて比較したい場合は、ファクタリング手数料・手取り計算を利用してください。


公庫・マル経融資・ビジネスローンを使う場面
設備投資や数か月分の運転資金など、長く使う資金を高い短期手数料で調達すると負担が重くなります。期限に余裕がある場合は融資を先に比較します。
- 日本政策金融公庫や自治体の制度融資は、事業計画と返済計画を準備する
- マル経融資は商工会・商工会議所の経営指導と推薦が前提になる
- ビジネスローンは金利だけでなく返済総額と初回返済日を確認する
- 短期の不足を長期資金で、設備投資を短期借入れで賄うミスマッチを避ける
2026年4月時点の中小企業庁案内では、マル経融資は融資額2,000万円以内、設備資金・運転資金とも10年以内、無担保・無保証人とされています。実際の適用条件と利率は商工会・商工会議所、日本政策金融公庫へ確認してください。
ファクタリングとビジネスローンの費用・審査比較も確認できます。
資金繰り表は日次・週次・月次の3段階で作る
- 日次表
今後14日間の口座残高、入金、引き落としを1日単位で記録します。 - 週次表
今後8週間の売掛金回収、経費、税金、借入返済を週単位でまとめます。 - 月次表
今後6~12か月の売上、固定費、税金、設備投資を月単位で予測します。
会計上は黒字でも、支払日に現金がなければ資金ショートします。損益と現金残高を分けて管理してください。
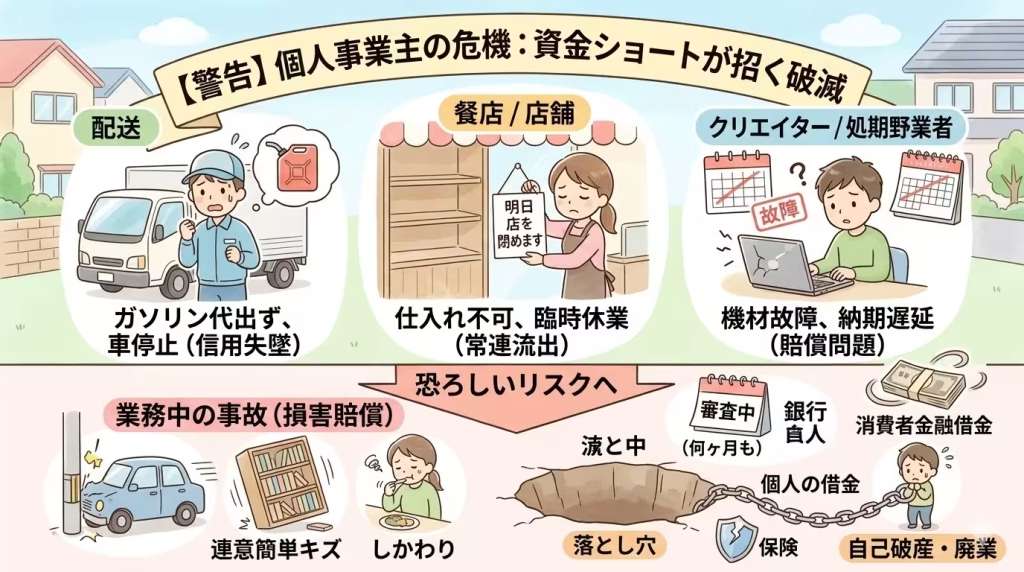
資金繰りが悪化する7つの原因
- 請求から入金までの期間が長い
- 大型案件の材料費・外注費を先払いしている
- 売上増加に伴って運転資金も増えている
- 単価や粗利が低く、働いても現金が残らない
- 税金・社会保険料・カード引き落としが重なった
- 車両・パソコン・機材の故障が発生した
- 事業用資金と生活費を同じ口座で管理している
資金ショートを繰り返さない8つの改善策
- 請求書を納品当日に発行する
- 着手金・前受金・分割請求を契約時に提案する
- 支払サイトの短い取引先を増やす
- 事業用口座と生活費口座を分ける
- 税金・車両修理・機材更新の積立口座を作る
- 粗利の低い案件と不要な固定費を毎月見直す
- 売掛先1社への依存度を下げる
- 最低でも固定費1~3か月分の予備資金を目標にする
申し込み前に用意する書類
| 書類 | 確認される内容 | 準備の注意 |
|---|---|---|
| 本人確認書類 | 氏名・住所・生年月日 | 申込情報と表記を一致させます。 |
| 請求書・発注書・契約書 | 売掛先、金額、支払期日 | 請求済みか、業務完了済みかを確認します。 |
| 通帳・口座明細 | 過去の入金実績、資金の流れ | 必要期間はサービスごとに異なります。 |
| 確定申告書・決算書 | 売上・所得・事業継続性 | 融資では事業計画と併せて求められることがあります。 |
書類を減らしたい場合は、必要書類が少ないファクタリングの比較を確認してください。
危険な資金調達を避ける確認項目
- 会社名、所在地、固定電話、代表者が確認できる
- 手数料・振込手数料・登記費用などの総額が書面で示される
- 償還請求権、買戻し、保証、担保の有無を確認できる
- 同じ請求書を複数社へ譲渡しない
- 契約前にキャンセル条件と個人情報の取扱いを確認する
金融庁も高額手数料や貸付けに該当する取引へ注意を促しています。契約内容に不明点があれば、契約前に専門家や公的相談窓口へ確認してください。
状況別に読む資金繰り関連記事
フリーランスの資金繰りに関するFAQ
フリーランスの資金繰り改善で最初にすることは?
支払期限までの支出から、現在の現預金と期限までの確実な入金を差し引き、不足日と不足額を確定します。
売上があるのに現金が足りないのはなぜですか?
売上計上日と入金日、経費の支払日に時間差があるためです。黒字でも支払日に現金がなければ資金ショートします。
個人事業主の資金調達は何を選べばよいですか?
期限、必要額、売掛金の有無、返済可能性で選びます。今日~数日なら交渉や請求書買取、数週間以上あるなら公庫や制度融資も比較します。
ファクタリングと融資はどちらがよいですか?
請求済みの売掛金を早く現金化したい場合はファクタリング、返済計画を立てて運転資金・設備資金を用意する場合は融資が候補です。
請求書だけで申し込めますか?
サービスによっては本人確認書類や口座明細、契約書なども必要です。公式画面の必要書類を確認してください。
補助金は急な支払いに使えますか?
公募、審査、対象経費の支払い、実績報告などを経て入金される制度が多いため、今日・今週の資金ショート対策には向きません。
個人客への請求もファクタリングできますか?
法人や事業者への売掛金を対象とするサービスが多く、個人客への債権は対象外になる場合があります。申込先の対象条件を確認してください。
ファクタリングは安全ですか?
正規の売掛債権売買は資金調達方法の一つですが、高額手数料、買戻し義務、実質的な貸付けには注意が必要です。
資金繰り表には何を書けばよいですか?
日付、現在残高、入金予定、支払予定、差引残高を記録します。まず14日分を日次で作り、その後8週間、6~12か月へ広げます。
ペイトナーの利用料はいくらですか?
現在は利用料10%と振込手数料330円です。初期費用・月額費用はかかりません。申請前に受取額を確認してください。
まとめ|資金調達の前に不足日と不足額を確定する
フリーランス・個人事業主の資金繰り改善は、資金調達先を探すことからではなく、いつ、いくら不足するかを確定することから始まります。今日・明日の不足には交渉と早期回収、数週間以上ある場合は公庫・制度融資・ビジネスローンを含めて比較してください。
請求書があり少額を急いで確認する場合は、無料登録後に必要書類、審査結果、手数料差引後の受取額を確認してから判断します。


確認した公式情報
- J-Net21|資金繰り改善のための資金調達手段
- J-Net21|資金ショート時の手順
- 中小企業庁・ミラサポplus|小規模事業者経営改善資金
- 金融庁|ファクタリングの利用に関する注意喚起
- ペイトナー公式|利用料金
- FREENANCE公式|即日払い
確認日:2026年9月4日。制度条件、審査時間、料金は変更される場合があります。申込み前に各公式ページで最新条件を確認してください。