
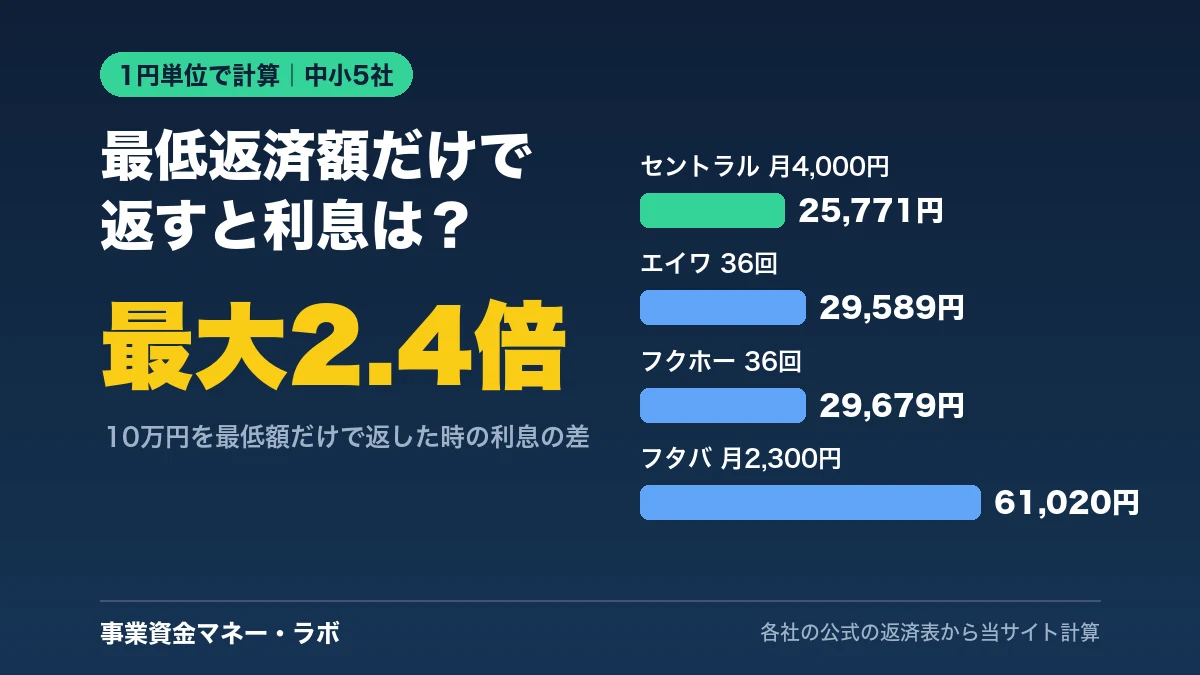
消費者金融の最低返済額は、会社と返済方式で大きく違います。当サイトが中小5社の公式の返済表・貸付条件から10万円を借りた時を1円単位で計算すると、毎月の最低額はフタバ2,300円・フクホー3,000円(目安)・セントラル4,000円でした。一方、最低額だけで返した時の利息の合計は、セントラル25,771円(32回)に対し、フタバは61,020円(71回)と2倍以上です。30万・50万円の早見表、返済額を増やした時の利息の減り方、公式の返済例と1円まで合わせた計算方法をまとめます。
PR・広告を含みます。最低返済額と返済方式は、セントラル・フクホー・アロー・フタバ・エイワの公式サイト(貸付条件・返済のページ・よくある質問)で2026年10月30日に確認しました。利息は当サイトが計算したもので、セントラル公式の返済例(30万円を30日ごとに3万円・11回)と1円まで一致することを確かめています。(公式の表の9回目の元金は「25,562円」と載っていますが、計算上は28,749円で、転記の誤りとみられます。返済額と利息は一致しています。)実際の金額は契約の金利・日数で変わります。
30秒で分かる結論(10万円を借りた時)
- 毎月の最低額:フタバ2,300円・フクホー3,000円(目安)・セントラル4,000円
- 最低額だけで返した時の利息:セントラル25,771円(32回)、フタバ61,020円(71回)
- 毎月の額が少ないほど、返す回数が増えて利息は多くなる
- セントラルで毎月8,000円にすると、利息は11,383円(14回)と半分以下
- はじめての契約なら、セントラルの30日間金利0円で利息は23,448円
「毎月いくら返せばいいの?最低返済額だけで大丈夫?」と迷っていませんか?
借りる前に、こんな疑問が浮かびます。
- 10万円借りたら、毎月いくら返すことになるのか
- 最低返済額だけで返すと、利息はいくらになるのか
- 会社によって、なぜ最低返済額が違うのか
この記事では、中小の消費者金融5社の公式の決まりから、10万・30万・50万円の場合を1円単位で計算しました。
会社ごとに返済方式も表の書き方も違うから、比べにくいのは当然です
セントラルは「借入残高スライドリボルビング方式」で、残高に応じて毎月の額が決まります。フタバ・エイワは「元利均等」で、回数を決めて毎回ほぼ同じ額を返します。フクホーは「元利均等」と「元金自由返済」から選べます。公式の書き方もばらばらなので、当サイトは30日ごとに返す・各社の上限の金利という同じ前提で計算し直しました。
【独自計算】中小5社の最低返済額の早見表|10万・30万・50万円
| 会社 | 返済方式 | 10万円 | 30万円 | 50万円 |
|---|---|---|---|---|
| セントラル | 残高スライド | 4,000円 32回・利息25,771円 | 12,000円 32回・利息77,351円 | 15,000円 47回・利息194,050円 |
| フクホー(目安) | 元利均等 | 3,000円 47回・利息38,781円 | 9,000円 47回・利息116,416円 | 15,000円 47回・利息194,050円 |
| フクホー(期間内に返し切る額) | 元利均等 | 3,603円 36回・利息29,679円 | 10,809円 36回・利息89,087円 | 12,630円 60回・利息257,727円 |
| フタバ | 元利均等 | 2,300円 71回・利息61,020円 | 6,900円 71回・利息183,176円 | 11,500円 71回・利息305,327円 |
| エイワ(最長36回の場合) | 元利均等 | 3,601円 36回・利息29,589円 | 10,802円 36回・利息88,819円 | 18,003円 36回・利息148,049円 |
| アロー(公式の代表例) | 残高スライドなど | 32回で総額126,303円 (利息26,303円) | 56回で総額444,151円 (利息144,151円) | 公式の例なし |
- フクホーの「目安」は、公式のよくある質問にある「契約金額10万円ごとに3,000円」です。ただ、返済期間は30万円以下が36回・30万円超が60回と決まっているので、18%で計算すると目安の額では期間内に返し切れません。期間内に返し切る額も並べました。
- フタバの額は、公式の「最小ご返済額」(元利均等・30日ごと・年17.950%)です。返済は最長6年(72回)です。
- エイワは元利均等で10〜36回。公式の返済例は「10万円で7,500円×14回+最終回」です(当サイト計算で利息12,165円)。
- アローは、残高ごとの返済額の表を公式サイトに載せていません。公式の「ローンの総費用(代表例)」をそのまま載せています。
各社の最低返済額の決まり|公式の貸付条件・よくある質問
| 会社 | 金利(実質年率) | 返済方式 | 最低返済額の決まり(公式) | 回数・期間 |
|---|---|---|---|---|
| セントラル | 4.80〜18.00%(100万円以上は15.00%まで) | 借入残高スライドリボルビング | 残高10万円以下4,000円、10万円超〜20万円以下8,000円、20万円超〜40万円以下12,000円、以下10万円ごとに3,000円を追加 | 最長3年(1〜32回)/最長4年(1〜47回) |
| フクホー | 7.30〜18.00%(5万〜10万円未満は20.00%まで) | 元利均等・元金自由返済 | 元利均等は契約金額10万円ごとに3,000円、自由返済は2,000円が目安 | 30万円以下は3年(36回)、30万円超は5年(60回)。毎月1回 |
| アロー | 14.95〜19.94% | 残高スライドリボルビング(5年60回)・元利均等(2〜180回) | 残高ごとの額の表は公式に記載なし | 代表例:10万円32回、30万円56回 |
| フタバ | 14.959〜19.945%(10〜50万円は17.950%まで) | 元利均等 | 10万円2,300円、20万円4,600円、30万円6,900円、40万円9,200円、50万円11,500円(最小) | 6年以内(2〜72回) |
| エイワ | 10万円未満19.9436%、10万円以上17.9507% | 元利均等 | 返済例:10万円で7,500円×14回+最終回 | 10〜36回・最長3年 |
ダイレクトワンの公式の約定返済額の表も、残高10万円以下4,000円・20万円以下8,000円…と、セントラルと同じ刻みでした。大手の最低返済額は返済方式の違い(大手4社の10万円の返済額)にまとめています。
最低返済額だけで返すと利息はいくら?毎月の額が少ないほど高くなる
| 10万円を最低額だけで返す | 毎月 | 回数 | 利息の合計 | 元金に対する割合 |
|---|---|---|---|---|
| セントラル | 4,000円 | 32回 | 25,771円 | 26% |
| フクホー(期間内に返し切る額) | 3,603円 | 36回 | 29,679円 | 30% |
| エイワ(36回) | 3,601円 | 36回 | 29,589円 | 30% |
| フクホー(目安3,000円) | 3,000円 | 47回 | 38,781円 | 39% |
| フタバ | 2,300円 | 71回 | 61,020円 | 61% |
毎月の負担が軽い会社は、そのぶん長く借りることになります。「毎月いくらなら払えるか」と「全部でいくら払うか」の両方を見て選びましょう。
毎月の額を増やすと利息はどれだけ減る?セントラルの10万円・30万円で計算
| 10万円・毎月の返済額 | 回数 | 利息の合計 |
|---|---|---|
| 4,000円 | 32回 | 25,771円 |
| 6,000円 | 20回 | 15,666円 |
| 8,000円 | 14回 | 11,383円 |
| 10,000円 | 11回 | 9,018円 |
| 20,000円 | 6回 | 4,682円 |
| 30万円・毎月の返済額 | 回数 | 利息の合計 |
|---|---|---|
| 12,000円 | 32回 | 77,351円 |
| 15,000円 | 24回 | 58,314円 |
| 20,000円 | 18回 | 41,716円 |
| 30,000円 | 11回 | 27,065円 |
決められた額より多く払うことや、残りを一度に払う一括返済は、各社の公式で案内されています(フクホーは「途中一括返済や繰り上げ返済も可能」、ダイレクトワンは「約定返済額以上であれば、多くご返済いただくことも可能」)。セントラルは、一括返済の利息は使った日数分だけで、電話で返済額を計算し直すと案内しています。
はじめてならセントラルの30日間金利0円で、10万円の利息は23,448円に
| セントラル・最低額で返す | 通常 | はじめての契約(30日間金利0円) |
|---|---|---|
| 10万円(毎月4,000円) | 32回・25,771円 | 31回・23,448円 |
| 30万円(毎月12,000円) | 32回・77,351円 | 31回・70,379円 |
| 50万円(毎月15,000円) | 47回・194,050円 | 46回・179,668円 |
金利0円の日数は「借りた日」ではなく「契約した日の翌日」から数えます。くわしくはセントラルの金利・無利息をご覧ください。
計算の仕方|公式の返済例と1円まで一致することを確かめた方法
- 毎回の利息=残高×年率×30日÷365(1円未満は切り捨て)
- 元金に回る額=毎回の返済額−利息
- 残高が返済額より少なくなったら、最後は残高+利息を払う
この方法で、セントラル公式の「年18.00%で30万円を借り、30日ごとに3万円返す」例を計算すると、1回目の利息4,438円・11回目の返済27,065円まで、公式の表と同じになりました。元利均等の会社は、決まった回数で返し切れるように毎回の額を求め、同じ方法で利息を足しています。実際の利息は、返す日の間隔(28〜31日)や契約の金利で変わります。
自分の条件で計算するなら消費者金融の金利・利息の計算機が使えます。
状況別の選び方|毎月を軽くしたい・早く返したい・今日中に借りたい
| あなたの状況 | 向いている会社 | 理由 |
|---|---|---|
| 早く返して利息を少なくしたい | セントラル | 最低額でも32回で返し切る設定。一括返済もできる。はじめては30日間金利0円 |
| 毎月の負担を軽くしたい(会社員・パート) | フタバ・フクホー | フタバは10万円で月2,300円から。ただし利息は増える |
| 今日中に借りたい・自営業 | セントラル | 平日14時までの申込みで当日振込、自営業も申込み可(公式) |
| 数日待てる・ネットで完結したい | アロー | 代表例は10万円32回で総額126,303円 |
大手の審査に不安がある時に|登録のある中小消費者金融3社の比較
3社とも金融庁に登録している貸金業者です。今日中に借りたいか、無利息の期間があるか、自営業でも申し込めるかで選ぶと迷いません。
| 会社(登録番号) | 金利(実質年率) | 無利息 | 即日・申込み | 借り方・返し方 | 自営業・個人事業主 | 注意すること |
|---|---|---|---|---|---|---|
| セントラル 四国財務局長(10)第00083号 | 4.80〜18.00%(100万円以上は15.00%まで) | はじめての契約は翌日から最大30日 | 平日14時までの申込で当日振込。自動契約機なら即日 | 振込・セブン銀行ATM(Cカード)・店舗 | 申込み可 | 無利息は「借りた日」ではなく「契約した日」の翌日から数える |
| フクホー 大阪府知事(7)第12736号 | 7.30〜18.00%(5万〜10万円未満は20.00%まで) | 公式に記載なし | 最短即日(申込みの時間帯による)。土日祝は審査なし | 来店不要で全国から | 申込み不可(自営業主・会社役員は対象外) | 会社員・パート・派遣の人向け |
| アロー 愛知県知事(6)第04195号 | 14.95〜19.94% | 記載なし | 審査最短45分(口コミでは当日振込0件) | ネット申込み・アプリで書類、口座に振込 | 確定申告書などで申込み可(事業資金は不可) | 金利の下限が3社でいちばん高い。数日待てる人向け |
確認した情報(2026年10月23日確認。アローは2026年10月30日確認):セントラル公式(貸付条件・最大30日金利0円サービス・はじめてのお客さまへ・よくある質問)、フクホー公式(トップ・よくある質問)、アロー公式(トップ・会社概要)、金融庁「登録貸金業者情報検索」。広告リンクは表の下のボタンにあります。
PR|アローは数日待てる人向け、今日中ならセントラル
アローの公式サイトを見る(Web完結・アプリで郵送物なし)
審査があります。実質年率14.95〜19.94%、限度額200万円。22〜70歳・勤続6か月以上・健康保険加入が条件です(公式)。借りたお金は事業には使えません。
今日中に借りたいならセントラル(平日14時まで)審査があります。実質年率4.80〜18.00%(100万円以上は15.00%まで)、遅延損害金は年20.00%。はじめての契約は契約日の翌日から最大30日間金利0円。
PR|アローの条件を公式で確かめる(ネット申込み・全国)
借入れには金利がかかり、審査があります。アローは22〜70歳・勤続6か月以上が条件で、借りたお金は事業に使えません(公式)。返す額と日を決めてから申し込みましょう。

返済方式の違い|残高スライド・元利定額・元金定額を10万円で比較
返済方式の名前は会社ごとに違いますが、大きく3つに分けられます。4社の公式の決まりで10万円の最低返済額を確かめ、方式ごとの利息を計算しました。
| 方式 | 毎月の返済額 | 特徴 | 主な例 |
|---|---|---|---|
| 元利定額 | 元金+利息で毎月同じ額 | 毎月の額が分かりやすい。最初は利息の割合が大きい | プロミス・アイフル・モビット(残高スライド元利定額) |
| 元金定額 | 元金は毎月同じ額+その月の利息 | 最初の月がいちばん多く、だんだん減る。早く終わる | JCBのキャッシング(毎月元金定額払い)など |
| 定率 | 借入金額×一定の割合 | 借りた額に応じて決まる。追加で借りると上がる | アコム(定率リボルビング方式) |
| 会社 | 返済方式(公式の名前) | 10万円の毎月の返済額 | 公式の決まり方 |
|---|---|---|---|
| セントラル | 借入残高スライドリボルビング方式 | 4,000円 | 返済額の表(10万円4,000円・20万円8,000円・30万円12,000円) |
| アコム | 定率リボルビング方式 | 5,000円 | 極度額30万円以下は借入金額の4.2%(千円未満切り上げ) |
| アイフル | 借入後残高スライド元利定額リボルビング返済方式 | 4,000円 | 約定日制:借入直後残高1円〜10万円は4,000円 |
| SMBCモビット | 借入後残高スライド元利定額返済方式 | 4,000円 | 2022年9月26日以降の契約:最終借入後残高10万円で4,000円 |
| 返済の仕方 | 毎月の返済額 | 返済回数 | 利息の合計 |
|---|---|---|---|
| 元利定額 月3,000円 | 3,000円 | 47回 | 約39,600円 |
| 元利定額 月4,000円(アイフル・モビット・セントラルの最低額) | 4,000円 | 32回 | 約26,300円 |
| 元利定額 月5,000円(アコムの最低額) | 5,000円 | 24回 | 約19,800円 |
| 元金定額 月4,000円+利息 | 最初5,500円→だんだん減る | 25回 | 約19,500円 |
| 元利均等 12回 | 約9,168円 | 12回 | 約10,000円 |
| 元利定額 月1万円 | 10,000円 | 11回 | 約9,200円 |
| 元金定額 月1万円+利息 | 最初11,500円→だんだん減る | 10回 | 約8,300円 |
この節は、以前の記事「返済方式の違い」の表をこの記事にまとめ直したものです(2026年11月20日)。表の中の確認日は、調べた日のままにしています。
よくある質問
最低返済額とは何ですか?
毎月の返済日までに必ず払う、決められた一番少ない額です。これより多く払うのは自由ですが、少ないと延滞になります。
10万円借りたら毎月いくら返しますか?
中小5社の公式の決まりでは、フタバ2,300円、フクホー3,000円(目安)、セントラル4,000円などです。エイワは36回で返す場合、当サイト計算で月約3,600円です。
最低返済額だけで返すと利息はいくらですか?
10万円の場合、当サイト計算でセントラルは32回・25,771円、フタバは71回・61,020円です。毎月の額が少ないほど回数が増え、利息は多くなります。
最低返済額だけ払っていると信用情報に傷がつきますか?
最低返済額を期日までに払っていれば延滞にはならず、信用情報に延滞として記録されることはありません。期日に払えなかった時が延滞です。
残高スライドリボルビング方式とは?
借入残高に応じて毎月の返済額が決まる方式です。セントラルは残高10万円以下なら4,000円、20万円以下なら8,000円のように決めています。
元利均等返済とは?
回数を決めて、元金と利息を合わせた毎回の返済額をほぼ同じにする方式です。フタバ・エイワ・フクホーが使っています。
返済額を増やすとどれくらい得ですか?
セントラルで10万円を借りた場合、毎月4,000円なら利息25,771円、8,000円なら11,383円です(当サイト計算)。
返済額を減らしたい時は?
契約している会社に相談します。返済がつらい時は、借りる前に日本貸金業協会や法テラスなどの相談先も使えます。
まとめ|毎月の額だけでなく、利息の合計と回数で選ぶ
- 10万円の最低額:フタバ2,300円・フクホー3,000円(目安)・セントラル4,000円
- 最低額だけで返すと、利息は約2万6千円〜6万1千円(10万円)
- 毎月の額を倍にすると、利息は半分以下になる
- はじめてならセントラルの30日間金利0円で、さらに減らせる
- 返済がつらい時は、借りる前に相談先へ
PR|アローの条件を公式で確かめる(ネット申込み・全国)
借入れには金利がかかり、審査があります。アローは22〜70歳・勤続6か月以上が条件で、借りたお金は事業に使えません(公式)。返す額と日を決めてから申し込みましょう。