
PR:本記事は広告(アフィリエイト)を含みます。税金の決まりは国税庁・総務省・財務省の公表資料で確認しました(2026年11月6日)。個別の判断は税務署・税理士にご確認ください。
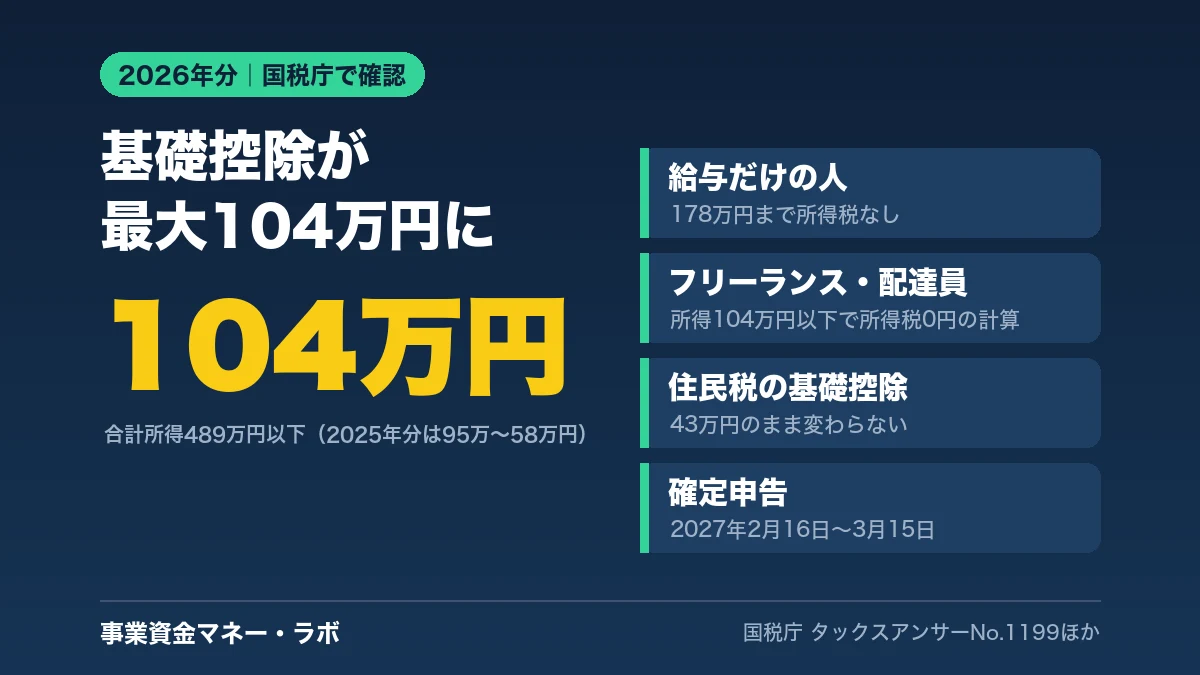
2026年分(令和8年分)から、所得税の基礎控除が最大104万円に上がります。合計所得が489万円以下の人はみな104万円で、2025年分の95万円〜58万円より大きくなります。改正は2026年12月1日から始まり、会社員は12月の年末調整で精算されます。フリーランス・配達員は、所得(売上−経費)が104万円以下なら所得税がかからない計算です。ただし住民税の基礎控除は43万円のままなので、住民税はかかることがあります。
- いつから:2026年分(2027年2〜3月に申告する分)から。施行は2026年12月1日
- 基礎控除:合計所得489万円以下は104万円(2025年分は95万〜58万円)
- 178万円:給与だけの人は、給与所得控除74万円+基礎控除104万円で178万円まで所得税なし
- 住民税:基礎控除43万円は変わらない。フリーランスの住民税はあまり下がらない
- 申告:2027年2月16日〜3月15日。申告会場の休日の相談はなくなる
基礎控除104万円はいつから?2026年分の所得から
2026年1〜12月の所得から使えます。施行は2026年12月1日で、会社員は12月の年末調整で精算されます。
- 対象:2026年分と2027年分の所得税(令和8年分・9年分)
- 始まる日:2026年12月1日。11月までの給料から引かれる源泉徴収の額は変わりません
- 会社員:2026年12月の年末調整で、新しい基礎控除を使って精算されます
- フリーランス・配達員:2027年2〜3月の確定申告で、新しい基礎控除を使います
- 2028年分から:合計所得132万円以下は99万円、132万円超〜2,350万円以下は62万円になる予定です
出典:国税庁「令和8年度税制改正による所得税の基礎控除の見直し等について」・改正のあらまし(2026年4月)、タックスアンサーNo.1199(2026年11月6日確認)。
2025年分と2026年分の基礎控除の違い|合計所得ごとの表
合計所得489万円以下なら104万円で、2025年分より9万〜36万円大きくなります。所得が多いほど増え方も大きいです。
| 合計所得金額 | 2025年分 | 2026年分・2027年分 | 増える額 |
|---|---|---|---|
| 132万円以下 | 95万円 | 104万円 | 9万円 |
| 132万円超〜336万円以下 | 88万円 | 104万円 | 16万円 |
| 336万円超〜489万円以下 | 68万円 | 104万円 | 36万円 |
| 489万円超〜655万円以下 | 63万円 | 67万円 | 4万円 |
| 655万円超〜2,350万円以下 | 58万円 | 62万円 | 4万円 |
| 2,350万円超〜2,400万円以下 | 48万円 | 48万円 | — |
「合計所得」は、売上(収入)から経費や青色申告特別控除を引いたあとの額です。売上そのものではありません。
「178万円の壁」とは?給与だけの人の所得税がかからない上限
給与だけの人は、給与所得控除74万円と基礎控除104万円で年収178万円まで所得税なし。2025年分は160万円です。
| 年分 | 給与所得控除の最低額 | 基礎控除 | 所得税がかからない年収 |
|---|---|---|---|
| 2025年分 | 65万円 | 95万円 | 160万円 |
| 2026年分・2027年分 | 74万円 | 104万円 | 178万円 |
財務省は「所得税の課税最低限を178万円まで特例的に先取りして引き上げる」と説明しています(「壁」という言葉は使っていません)。アルバイトの給料と配達の報酬の両方がある人は、給与所得と配達の所得をあわせた合計所得で基礎控除が決まります。
フリーランス・配達員はいくらまで所得税がかからない?
配達やフリーランスの所得だけなら、所得104万円以下で所得税がかからない計算です。ほかの控除を引く前の目安です。
| 働き方 | 所得税 | 住民税・申告 |
|---|---|---|
| 配達・フリーランスだけ(専業) | 所得104万円以下なら0円の計算 | 住民税の基礎控除は43万円のまま。所得が少なくても住民税の申告は必要なことがある |
| 会社員の副業(給与1か所・年末調整済み) | 副業の所得が20万円を超えたら確定申告 | 20万円以下でも住民税の申告は必要 |
| アルバイト+配達 | 給与と配達の所得をあわせて考える | 給与分は年末調整、配達分は確定申告 |
国民年金や国民健康保険の保険料は「社会保険料控除」として所得から引けるので、実際に所得税がかからない売上はもっと大きくなります。Uber Eatsと出前館などアプリを掛け持ちしている人は、全部の所得を合計して考えます。
【当サイトの試算】所得別:2025年分と2026年分で所得税はいくら変わる?
所得税は、所得150万円で約8,200円、300万円で約1万6,400円、400万円で約3万8,800円減ります。
| 合計所得 | 2025年分 | 2026年分 | 少なくなる額 |
|---|---|---|---|
| 100万円 | 2,500円 | 0円 | 2,500円 |
| 150万円 | 31,600円 | 23,400円 | 8,200円 |
| 200万円 | 57,100円 | 49,000円 | 8,100円 |
| 300万円 | 116,900円 | 100,500円 | 16,400円 |
| 400万円 | 241,400円 | 202,600円 | 38,800円 |
基礎控除のほかの控除(社会保険料控除など)は入れていない、目安の計算です。所得が336万〜489万円の人は、基礎控除が68万円から104万円へ36万円も増えるため、少なくなる額が大きくなります。
計算方法:所得税=(合計所得−基礎控除)×税率−控除額(国税庁 タックスアンサーNo.2260)に、復興特別所得税2.1%を足して100円未満を切り捨てました(2026年11月6日・当サイト計算)。
青色申告の65万円と合わせると?売上−経費が169万円まで所得税0円
e-Taxで青色申告の65万円控除を使うと、売上から経費を引いた額が169万円までなら所得税がかからない計算です。
青色申告特別控除(65万円・55万円・10万円)は、基礎控除とは別に、事業所得から引ける控除です。65万円控除(e-Taxなどの条件あり)+基礎控除104万円=169万円までなら、ほかの控除がなくても所得税がかからない計算になります。白色申告には青色申告特別控除がありません。
| 申告の方法 | 引ける控除 | 所得税がかからない「売上−経費」 |
|---|---|---|
| 青色申告(65万円控除) | 65万円+基礎控除104万円 | 169万円まで |
| 青色申告(10万円控除) | 10万円+基礎控除104万円 | 114万円まで |
| 白色申告 | 基礎控除104万円 | 104万円まで |
2026年分の確定申告はいつ?2027年2月16日〜3月15日
2026年分の確定申告は2027年2月16日から3月15日までです。今回から申告会場での休日の相談はなくなります。
- 申告期間:2027年2月16日(火)〜3月15日(月)
- 所得税の納期限:2027年3月15日。振替納税なら4月23日(金)に引き落とし
- 個人事業者の消費税:2027年3月31日まで(振替は4月30日)
- 休日の相談:令和8年分から、申告会場での休日の相談はなし(電話相談は一部の休日に予定)
- 還付申告:払いすぎた税金を返してもらう申告は、翌年1月1日から5年間できる
出典:国税庁 メールマガジン第248号、納期限の一覧、タックスアンサーNo.2020・2030(2026年11月6日確認)。
税金が払えない・申告の時期にお金が足りない時
一度に払えない時は、税務署に納税の猶予を相談できます。入金待ちの請求書があるなら、先にお金にする方法もあります。
- 納税の猶予:一度に払うと生活や事業が続けられない時は、税務署に相談すると分割にできることがあります(納税の猶予)
- 振替納税:4月の引き落としにすると、払うまで1か月ほど余裕ができます
- 入金待ちの請求書:取引先への請求書があるなら、ペイトナー(手数料10%+330円・1万円から)で先に受け取れる場合があります。手数料を引いた額で足りるかを先に計算しましょう
入金待ちの請求書で、税金の支払いに間に合わせる
ペイトナーで請求書を診断するPR|ペイトナー株式会社。個人事業主・一人法人が対象、1万円から、手数料10%+振込手数料330円、最短即日、支払期日まで70日以内の請求書。借入れではなく請求書の売却です。審査があります。 PR|ペイトナー株式会社。個人事業主・一人法人が対象、1万円から、手数料10%+振込手数料330円、最短即日、支払期日まで70日以内の請求書。借入れではなく請求書の売却です。審査があります。
令和8年分の申告と納付の日付
申告は2027年2月16日〜3月15日、振替納税なら4月23日です。税金を払うお金の準備は確定申告の前に知っておくお金の準備【令和8年分】にまとめています。
よくある質問
基礎控除104万円はいつからですか?
2026年分(令和8年分)の所得税からです。施行は2026年12月1日で、会社員は2026年12月の年末調整で、フリーランスは2027年2〜3月の確定申告で使います。
住民税の基礎控除も104万円になりますか?
いいえ。住民税の基礎控除43万円は今回の改正に入っていません。給与所得控除の最低額は住民税でも74万円になります。
178万円の壁とは何ですか?
給与だけの人が所得税を払わなくてよい年収の上限です。2026年分は給与所得控除74万円と基礎控除104万円で178万円になります。
配達員はいくらまで確定申告しなくていいですか?
会社員の副業なら、配達の所得が20万円以下は所得税の確定申告が不要です。専業の人は、所得が基礎控除などを超えるかで判断します。住民税の申告は別に必要なことがあります。
青色申告と白色申告で基礎控除は違いますか?
基礎控除は合計所得で決まります。青色申告の人は、これとは別に青色申告特別控除(65万円など)を事業所得から引けます。
出典:国税庁「令和8年度税制改正による所得税の基礎控除の見直し等について」・タックスアンサーNo.1199・1410・1800・1900・2020・2030・2260・メールマガジン第248号、総務省(個人住民税)、財務省(令和8年度税制改正)(2026年11月6日確認)。