
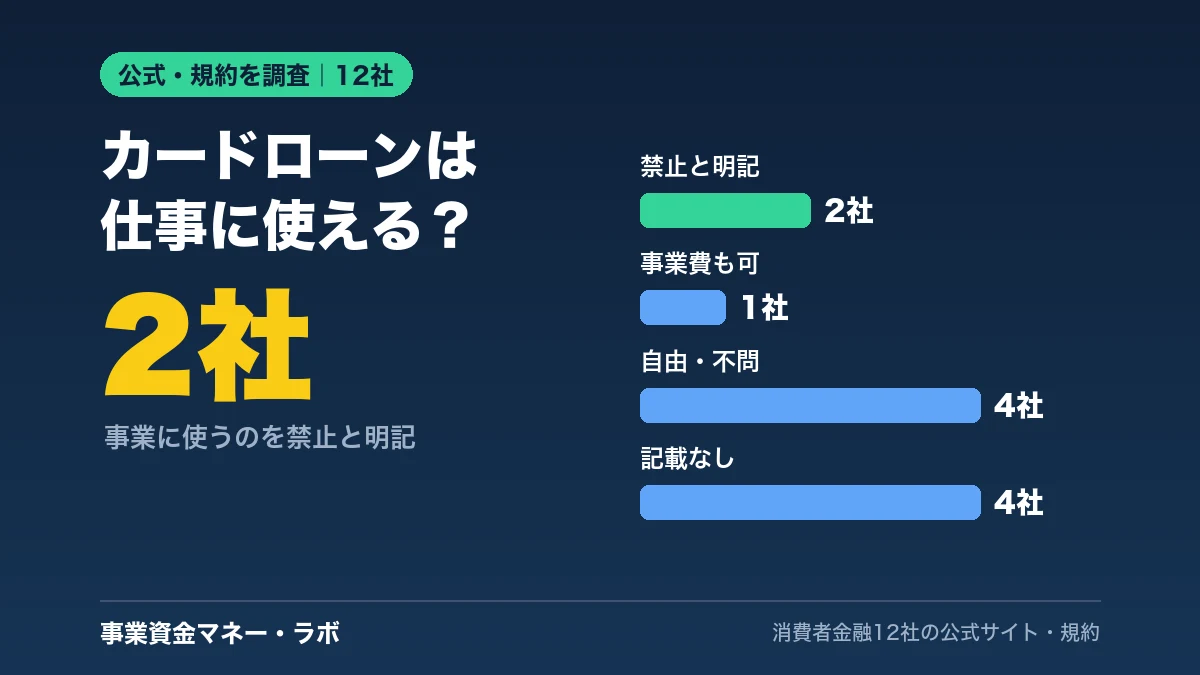
カードローンを事業資金に使えるかは会社で違い、12社中2社は規約で禁止、プロミスは個人事業主なら事業費も可でした(当サイト集計)。仕事の支払い30万円を年18%で借りて6か月で返すと利息は約1.6万円、手数料10%のファクタリングなら約3万円です(当サイト試算)。
PR・広告を含みます。各社の公式サイト・規約・よくある質問を2026年10月30日に確認し、当サイトが分類しました。法律はe-Gov法令検索(貸金業法施行規則)で確認しています。
30秒でわかる結論
- 使える?:会社しだい。事業に使うのを禁止2社(アロー・SMBCモビット)、事業費も可1社(プロミス)、自由・不問5社、記載なし4社。
- 費用:30万円を年18%で借りると、3か月で返せば利息約9,045円、12か月なら約30,048円。月数別の比較と計算機
- 借りずに済む方法:請求書があればファクタリング。手数料は一定なので、13か月以上借りるならファクタリングの方が安くなります(10%の場合)。
- 開業資金:開業前は収入がなく、申し込めない会社が多い。日本政策金融公庫の創業向けの融資が先の候補です。開業資金の節
 PR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%、遅延損害金 年20.0%。自営業も審査のうえ利用可(公式)。使い道は申込みの時に確かめてください。審査があります。
PR:本記事には広告リンクが含まれます。12社の使い道は2026年10月30日に各社の公式で確認、利息の試算は当サイトの計算です。
「仕事のお金が足りない。カードローンで払っていいの?」と迷っていませんか?
個人事業主は、生活のお金と仕事のお金が同じ財布になりがちです。
- 外注費や仕入れの支払いに、手元のカードローンを使ってよいのか
- 申込みの「使い道」に「事業資金」と書くと落ちるのか
- 事業者向けのローンと、普通のカードローンは何が違うのか
この記事では、12社の公式の書き方を数えた結果で、この3つに答えます。
各社の書き方が「自由」「生計費に限る」「記載なし」とばらばらだから、迷うのは当然です
使い道は、貸付条件の表、よくある質問、契約書(規約)など、会社によって書いてある場所も違います。そこで当サイトは、12社の公式サイトと規約を1社ずつ確かめ、書き方をそのまま分類しました。
【独自集計】消費者金融12社の「使い道」|事業に使えないと明記は2社
| 会社 | 個人向けローンの使い道 | 公式の書き方(要約・一部引用) | 自営業の申込み(公式で確認できたもの) |
|---|---|---|---|
| アロー | 事業目的は不可 | 「借入金を会員等の事業目的のためには用いません」(WEB契約条項 第1条) | あり(確定申告書など) |
| SMBCモビット | 事業資金は不可 | 「事業資金や投機的資金などの用途は規約で禁止」(公式の解説記事) | あり |
| プロミス | 個人事業主は事業費も可 | 「生計費に限ります(ただし、個人事業主の方は、生計費および事業費に限ります)」(貸付条件) | あり |
| アイフル | 自由(不問) | キャッシングの使いみち「不問」(商品一覧) | ― |
| アコム | 自由(公式の解説) | 「カードローンなら一部例外を除き、借りたお金の利用目的は自由」(公式コラム) | あり |
| ダイレクトワン | 自由 | 「お使いみち自由なカードローン」(商品ラインナップ) | ― |
| フクホー | 自由(ただし自営業主は対象外) | 「使いみちに制限はありません」。一方で「個人事業主や会社経営者の方へのご融資は行っていません」(よくある質問) | なし |
| セントラル | 記載なし | 確認したページに使い道の記載なし。「自営業、パート、アルバイトの方もご利用できます」(よくある質問) | あり |
| フタバ | 記載なし | 貸付条件・よくある質問に記載なし | ― |
| エイワ | 記載なし | 貸付条件・よくある質問に記載なし | ― |
| レイク | 記載なし(個人向け) | カードローンの貸付条件・規約に使い道の条項なし。事業資金は別の商品へ案内 | ― |
| いつも | 自由(不問) | 「キャッシングローンの場合、資金使途(利用目的)は問いません」(よくある質問・11月20日確認) | あり(ビジネスローンは個人事業主も対象) |
| 分類 | 社数 |
|---|---|
| 事業に使うことを禁止 | 2社(アロー・SMBCモビット) |
| 個人事業主は事業費も可 | 1社(プロミス) |
| 使い道は自由・不問 | 5社(アイフル・アコム・ダイレクトワン・フクホー・いつも) |
| 記載なし | 4社(セントラル・フタバ・エイワ・レイク) |
- 「自由」と書いていても、事業に使ってよいとまでは書いていない会社がほとんどです
- フクホーは使い道が自由でも、個人事業主・会社経営者には貸していません
- 記載がない会社は、申込みの時に使い道を正直に伝えて確かめるのが安全です
事業者向けの商品があるのは6社|使い道は「事業資金」と書かれている
| 会社 | 商品 | 公式の使い道の書き方 |
|---|---|---|
| アイフル | 事業サポートプラン(個人プラン) | 「事業資金(運転資金・設備投資資金)」 |
| レイク | レイク de ビジネス | 「事業資金(開業資金は含みません)」 |
| アコム | ビジネスサポートカードローン | 「資金使途 自由」 |
| プロミス | 自営者カードローン | 「事業資金に限らず、プライベートな資金にもご自由に」 |
| ダイレクトワン | 自営業者サポートローン | 使い道の欄はなし。利用例に「運転資金」 |
| いつも | ビジネスローン(個人事業者) | 「新規開業資金や急な運転資金など」(11月20日確認) |
当サイトはこの6社の広告を載せていません。条件の比べ方はビジネスローンの申込条件の比較にまとめています。
法律では?事業資金なら総量規制の例外で年収の3分の1を超えられる
| 決まり | 中身(貸金業法施行規則10条の23第1項第4号) |
|---|---|
| 対象 | 事業を営む個人顧客に対する貸付け |
| 事業の確認 | 実地調査、直近の確定申告書の確認などで、事業の実態が確かめられていること |
| 返せるかの確認 | 事業計画・収支計画・資金計画に照らして、返済能力を超えないと認められること(100万円以下なら、事業の状況・収支・資金繰りの状況) |
例外になっても、借りた額は総量規制の残高に数えられます。ふつうのカードローンを生活費に使う時は、年収の3分の1までが上限です。くわしくは総量規制とは(個人事業主の年収の考え方)へ。
事業に使う時の4つの注意|規約・申込みの使い道欄・経費・お金を分ける
- 規約で禁じている会社では事業に使わない:アローやSMBCモビットの個人向けローンは、事業に使うことが規約に反します
- 申込みの使い道は正直に書く:うその申込みは、契約の解除や一括返済の理由になることがあります
- 事業に使った分は帳簿で分ける:事業のために借りたお金の利息は、事業の経費にできる場合があります。くわしくは税理士や税務署に確かめてください
- 生活費と事業のお金を混ぜない:口座やカードを分けると、確定申告と返済の管理が楽になります
請求書があるなら借りずに済む?ファクタリングは借入れではない
ファクタリングは請求書(売掛金)を売って、入金日より前に現金を受け取る方法です。借入れではないので、総量規制の対象外で、カードローンの残高も増えません。ただし手数料は10%前後が多く、カードローンの利息(年18%なら30日で約1.5%)より高くなることが多いです。どちらが安いかはファクタリングとカードローンの費用比較(1円単位)で確かめられます。
PR|手数料は審査で決まります。金額と取引先に合わせて見積もりを取ってください
QuQuMoで無料の見積もりを取る(数十万円以上)
審査があります。手数料は審査で決まります(公式「1%〜」、2026年の口コミは10%が中心)。金額の上限はありません。
ペイトナーに無料登録する(1万円から・一律10%)
審査があります。手数料は申請額の10%+振込手数料330円。支払期日70日以内の請求書が対象で、個人事業主宛ての請求書も使えます。
No.1に無料で相談する(50万円から・法人)
審査があります。50万円〜3億円、手数料は審査で決まります(公式「0.5%〜」)。
【独自試算】仕事の支払い30万円、カードローンとファクタリングはどちらが安い?返す月数で比べる
30万円を年18%で6か月借りると利息は約1.6万円。手数料10%の買取は約3万円で、13か月以上なら逆転します。
外注費や仕入れの支払いを、カードローンで借りて払うか、取引先への請求書を売って払うか。返す月数ごとに費用を並べました。
| 返す月数 | カードローン 年18%の利息 | ファクタリング 10%+330円 | 安い方 |
|---|---|---|---|
| 1か月 | 4,500円 | 30,330円 | カードローン |
| 2か月 | 6,767円 | 30,330円 | カードローン |
| 3か月 | 9,045円 | 30,330円 | カードローン |
| 6か月 | 15,945円 | 30,330円 | カードローン |
| 12か月 | 30,048円 | 30,330円 | カードローン |
| 13か月 | 32,437円 | 30,330円 | ファクタリング |
| 24か月 | 59,454円 | 30,330円 | ファクタリング |
- 数か月で返せるならカードローンの方が安い:3か月なら利息は約9,045円で、ファクタリングの手数料の半分以下です。
- 長く借りるほど逆転する:13か月以上になると、ファクタリングの手数料(約3万円)より利息の方が高くなります。
- ただし事業に使えないローンもある:規約で事業に使うのを禁じている会社では使えません(12社の表)。借入れを増やしたくない時や、年収の3分の1に近い時は請求書の買取が候補です。
カードローンとファクタリングの費用 計算機
ファクタリング:手数料 30,330円(振込手数料330円を含む)
13か月以上借りるなら、ファクタリングの方が安い
当サイトの試算:カードローンは毎月同じ額を返す計算(元利均等)。実際の返済方式(残高スライド)や返済日で利息は変わります。ファクタリングは申請額×手数料+振込手数料330円(ペイトナーの場合)。
事業のために借りたお金の利息や、ファクタリングの手数料は、事業の経費にできる場合があります。生活費に使った分の利息は経費になりません。くわしくは税理士や税務署に確かめてください。
状況別の選び方|生活費・仕事の支払い・まとまった設備資金
| あなたの状況 | まず比べるもの |
|---|---|
| 生活費が足りない(事業の売上の入金待ち) | 自営業も申し込めるカードローン(使い道を申込み時に確認) |
| 外注費・仕入れなど仕事の支払い | 事業者向けのローン、または請求書があればファクタリング |
| 設備や開業など、まとまったお金 | 日本政策金融公庫などの融資(時間はかかるが金利は低め) |
| 毎月足りない | 個人事業主の資金繰りで、入金と支払いの日を見直す |
セントラルは自営業の人も申し込めます(公式)。使い道は公式サイトに書かれていないので、事業に使いたい時は申込みの時に伝えて確かめてください。くわしくはセントラルは個人事業主も申し込める?へ。
開業資金にカードローンは使える?開業前は収入がなく申し込めない会社が多い
消費者金融は安定した収入が条件なので、開業前は申し込めない会社が多いです。開業資金は公庫の創業向け融資が先です。
| 時期 | カードローン | 先に比べるもの |
|---|---|---|
| 開業前(収入なし) | 申込みの条件(安定した収入)に合わないことが多い | 日本政策金融公庫の創業向けの融資、自治体の制度融資 |
| 開業したばかり(確定申告前) | 会社によっては申込み可。収入の説明が難しい | 公庫の融資、取引先への請求書があればファクタリング |
| 確定申告を1回した後 | 申告書の控えで収入を説明できる。使い道は会社ごとに確認 | 事業者向けのローン(6社)、公庫の融資 |
事業者向けの商品でも、レイク de ビジネスは公式に「開業資金は含みません」としています(事業者向けの6社)。いつものビジネスローンは「新規開業資金」も対象と案内していますが、個人事業者は確定申告書が必要です。開業資金は金額も大きくなりやすいので、日本政策金融公庫の融資(個人事業主)から確かめてください。個人事業主のキャッシング全体の選び方は個人事業主のキャッシングにまとめています。
申し込む前の3つのチェックと、申込み先
- 使い道は生活費か、仕事の支払いか(仕事なら事業者向けかファクタリング)
- 借りる額が、事業所得の3分の1以内か(他社の借入れも合わせる)
- 収入の証明として、受付印などのある確定申告書を出せるか
どの会社も審査があり、借りられることを約束するものではありません。
PR|生活費が足りない個人事業主に(自営業も申込み可・使い道は申込みの時に確認)
セントラルの公式サイトを見る(自営業も申込み可)審査があります。実質年率4.80〜18.00%(100万円以上は15.00%まで)、遅延損害金は年20.00%。はじめての契約は契約日の翌日から最大30日間金利0円。
取引先への請求書がある人は、借入れではないファクタリング(上のペイトナー・QuQuMo)も比べてください。
確定申告をしていれば、個人事業主もカードローンに申し込めます
セントラルは公式で「自営業・パート・アルバイトも審査の上利用可能」と案内しています。確定申告をしていれば、申告書の控えを収入の証明として出せます。
| 確定申告書の控え | 収入の証明に使えます。50万円を超える時や、他社と合わせて100万円を超える時は提出が必要です |
|---|---|
| 2025年1月以降の控え | 受付印がないため、e-Taxの受信通知か税務署のリーフレットも用意します |
| 年収の書き方 | 売上ではなく、経費を引いた所得で書きます。借りられる上限は年収の3分の1までです |
| 審査 | あります。確定申告をしていても、必ず借りられるわけではありません |
PR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%、遅延損害金 年20.0%、返済方式は借入残高スライドリボルビング方式。審査があります。返せる額だけ借りましょう。セントラルとアローの比べ方は確定申告している個人事業主の借り方へ。
どこに申し込むか迷ったら
どこで借りるかは、曜日・働き方・郵送物で変わります。目的別の比較は借入れ・カードローンの記事一覧とセントラルとフクホー・アロー・フタバ・いつもの違いで見られます。借りる前に、返せる額かを先に確かめましょう。
個人事業主のカードローンと使い道でよくある質問
個人事業主はカードローンを事業資金に使えますか?
会社と商品しだいです。当サイトが12社を調べると、アローとSMBCモビットは個人向けローンを事業に使うことを禁じ、プロミスは個人事業主なら事業費にも使えると書いていました。
カードローンの「事業性資金を除く」とは?
そのカードローンを事業のお金(仕入れ・外注費・設備など)に使ってはいけない、という意味です。生活費のためのローンという決まりです。
申込みの使い道に「事業資金」と書くと落ちますか?
事業に使えない商品なら、その商品では借りられないことがあります。うそを書くと契約の解除などの理由になるので、正直に書き、合う商品を選んでください。
事業資金なら年収の3分の1を超えて借りられますか?
事業の実態と、事業計画・収支計画・資金計画で返済できると認められれば、総量規制の例外として超えて借りられる場合があります(貸金業法施行規則10条の23第1項第4号)。
事業者向けのローンがある消費者金融は?
当サイトの確認では、アコム・プロミス・アイフル・レイク・ダイレクトワン・いつもの6社に個人事業主向けの商品がありました。
セントラルは事業資金に使えますか?
セントラルの公式サイトに使い道の記載はありませんでした。自営業の人も申し込めるので、事業に使いたい時は申込みの時に伝えて確かめてください。
カードローンの利息は経費になりますか?
事業のために借りたお金の利息は、事業の経費にできる場合があります。生活費の分は経費になりません。くわしくは税理士や税務署に確かめてください。
借りずに仕事のお金を用意する方法は?
取引先への請求書があれば、ファクタリングで入金を早める方法があります。借入れではないので、総量規制の対象外です。
仕事の支払いはカードローンとファクタリングのどちらが安いですか?
返す月数で変わります。当サイトの試算では、30万円を年18%で借りる場合、12か月以内に返せるならカードローンの方が安く、それより長いと手数料10%のファクタリングの方が安くなります。
開業資金をカードローンで借りられますか?
開業前は収入がないため、申し込めない会社が多いです。事業者向けの商品でも、レイク de ビジネスは開業資金を対象外としています。開業資金は日本政策金融公庫などの創業向けの融資から確かめてください。
まとめ|使い道は会社ごとに確かめ、仕事のお金は事業者向けか請求書で
- 12社:事業に使うのを禁止2社、事業費も可1社、自由・不問5社、記載なし4社
- 事業者向けの商品は6社
- 事業資金なら総量規制の例外もある(事業の確認と返済計画が必要)
- 使い道は正直に、事業の分は帳簿で分ける
- 請求書があれば、借りずにファクタリングという方法も
PR|手数料は審査で決まります。金額と取引先に合わせて見積もりを取ってください
QuQuMoで無料の見積もりを取る(数十万円以上)審査があります。手数料は審査で決まります(公式「1%〜」、2026年の口コミは10%が中心)。金額の上限はありません。
ペイトナーに無料登録する(1万円から・一律10%)審査があります。手数料は申請額の10%+振込手数料330円。支払期日70日以内の請求書が対象で、個人事業主宛ての請求書も使えます。
No.1に無料で相談する(50万円から・法人)審査があります。50万円〜3億円、手数料は審査で決まります(公式「0.5%〜」)。
確認した情報源(2026年10月30日)
- アロー WEB契約条項、SMBCモビット 公式の解説記事、プロミス 借り方・返し方(貸付条件)
- アイフル 商品一覧・事業サポートプラン、アコム 公式コラム・ビジネスサポートカードローン
- ダイレクトワン 商品ラインナップ、フクホー よくある質問、セントラル はじめての方へ、レイク de ビジネス
- フタバ(822828.jp)・エイワ(eiwa.jp)の貸付条件・よくある質問、いつも(126.co.jp、2026年11月20日に確認)
- e-Gov法令検索 貸金業法施行規則 第10条の23第1項第4号