
PR:本記事は広告(アフィリエイト)を含みます。各社の条件は公式サイトで確認しました(2026年11月1日)。審査の結果を約束するものではありません。
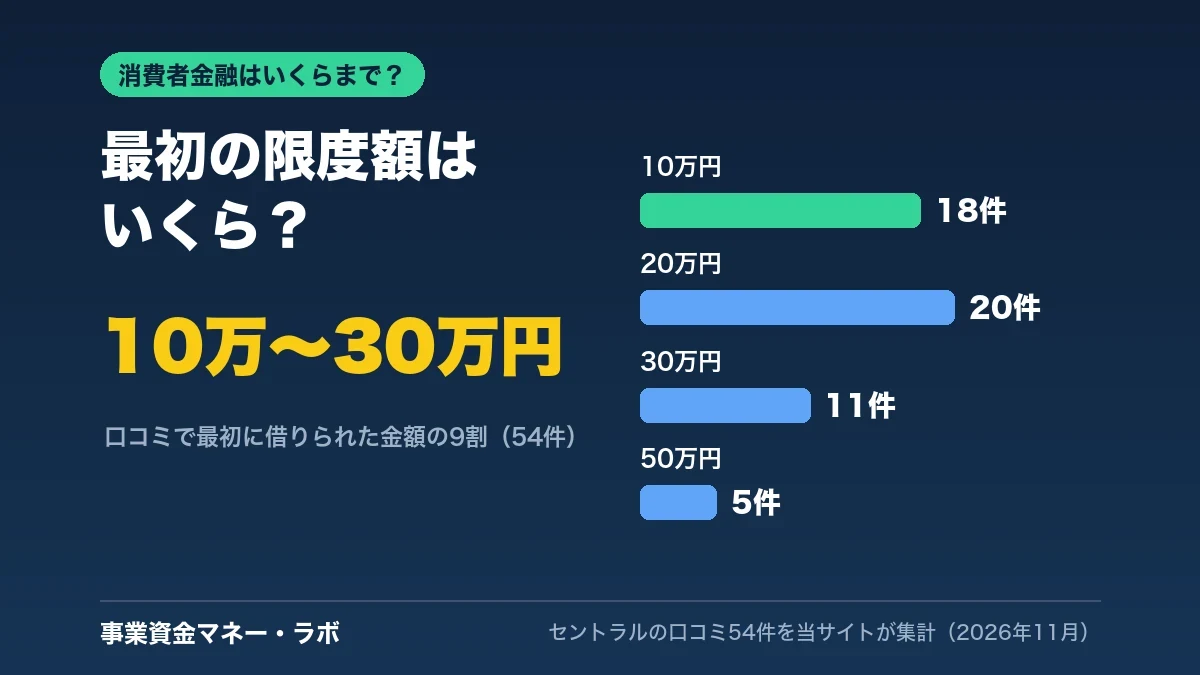
消費者金融で借りられるのは、法律で他社と合わせて年収の3分の1までです。年収300万円なら100万円で、他社に50万円あれば残りは50万円です。ただ、最初の限度額はこの上限よりずっと少なく決まることが多く、当サイトがセントラルの口コミで最初に借りられた金額を書いていた54件を数えると、10万〜30万円が9割、50万円を超えた人は0件でした。年収別の早見表、最初の枠が決まる要素、増額のタイミングをまとめます。
- 法律の上限:他社と合わせて年収の3分の1(総量規制)
- 年収300万円なら:上限100万円。他社の借入れを引いた額が残り
- 最初の金額:口コミでは10万〜30万円が9割(当サイト集計)
- 50万円を超える時:収入の証明が必要
- 増額:半年〜1年遅れずに返した後が目安
消費者金融で借りられる上限は?|年収の3分の1の早見表
他社と合わせて年収の3分の1までです。年収300万円なら100万円で、他社の借入れがあればその分だけ減ります。
| 年収 | 上限(他社なし) | 他社に30万円ある時 |
|---|---|---|
| 150万円 | 50万円 | 20万円 |
| 200万円 | 66万円 | 36万円 |
| 300万円 | 100万円 | 70万円 |
| 400万円 | 133万円 | 103万円 |
| 500万円 | 166万円 | 136万円 |
総量規制は貸金業法の決まりで、消費者金融やクレジットカードのキャッシングが対象です。銀行のカードローンや住宅ローンは数えません。アルバイト・パートは月収×12、個人事業主は売上ではなく経費を引いた所得で計算します(総量規制とは)。
【独自集計】最初の限度額はいくら?|口コミ54件で見た最初の金額
上限まで出ることは少なく、口コミでは最初の金額は10万〜30万円が9割、50万円を超えた人はいませんでした。
| 最初の金額 | 件数 | 割合 |
|---|---|---|
| 10万円 | 18件 | 33% |
| 20万円 | 20件 | 37% |
| 30万円 | 11件 | 20% |
| 50万円 | 5件 | 9% |
| 50万円を超える額 | 0件 | 0% |
希望額と最初の金額の両方を書いていた11件では、希望より多く出たのが8件、同じが1件、少なかったのが2件でした。多くの会社は、はじめは少なめの枠で始め、遅れずに返す様子を見て増やします。口コミを書いた人には信用情報に不安のある人も多いため、目安として見てください。
公式の限度額は1万〜300万円。必要な額だけ申し込めます
セントラルの貸付条件を確認するPR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%、遅延損害金 年20.0%、借入残高スライドリボルビング方式。審査があります。返せる額だけ借りましょう。 PR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%、遅延損害金 年20.0%、借入残高スライドリボルビング方式。審査があります。返せる額だけ借りましょう。
最初の限度額が決まる4つの要素
年収、他社の借入れ、勤め先と収入の安定、信用情報の返済の記録の4つで決まり、会社の方針で最初は少なめになります。
- 年収:上限の3分の1を決めます
- 他社の借入れ:残高だけでなく、毎月の返済額も見られます
- 勤め先と収入の安定:勤続年数や、毎月の収入の波
- 信用情報:延滞がなく、期日どおり返してきたか
セントラルでは、限度額が50万円を超える時、または他社と合わせて100万円を超える時に、収入の証明(給与明細・源泉徴収票・確定申告書など)が必要です(収入証明書がいる時)。
増額はいつからできる?
口コミでは、半年〜1年遅れずに返した後に増額の案内が来たという声が多くありました。
セントラルの口コミ54件のうち12件が、あとから枠が増えたと書いていました。多くは半年〜1年、遅れずに返した後に会社から案内があった内容です。自分から申し込む時は、他社の借入れが増えていないか、年収が変わっていないかも見られます(セントラルの増額)。
限度額が下がる・いっぱいになった時は?年収600万〜1000万円の上限と、途中の見直し(途上与信)
借りた後も、会社は法律で決まった時期に返済や他社の借入れを確かめ、年収の3分の1を超えると枠を下げることがあります。
| 年収 | 上限(他社なし) | 他社に50万円ある時 |
|---|---|---|
| 600万円 | 200万円 | 150万円 |
| 700万円 | 233万円 | 183万円 |
| 800万円 | 266万円 | 216万円 |
| 1000万円 | 333万円 | 283万円 |
- 限度額が下がる:貸金業法13条の3で、会社は契約の途中にも信用情報を確かめます(残高や借入れの額によって3か月ごと・1年ごと)。他社の借入れが増えて年収の3分の1を超えたり、返済が遅れたりすると、枠が下がったり、新しく借りられなくなったりします(途上与信で利用停止になった時)。
- 限度額いっぱい:返した分だけまた借りられます。足りない時に別の会社で借りても、全部で年収の3分の1までです。
- 限度額を上げる:半年〜1年遅れずに返し、年収が増えたり他社の借入れが減ったりした時が目安です(増額)。
- 複数の会社で借りる:枠は会社ごとに出ますが、法律の上限は全部の合計で数えます。返済日もばらばらになるので、2社目は慎重に。
枠が出ても、借りるのは必要な額だけ
限度額いっぱいに借りると毎月の返済と利息が大きくなります。次の給料日や入金で返せる額だけ借りましょう。
| 借りる額 | 毎月の返済 | 回数・利息の合計 |
|---|---|---|
| 10万円 | 4,000円 | 32回・約2.6万円 |
| 30万円 | 12,000円 | 32回・約7.7万円 |
最低返済額だけで返すと、利息が積み上がります。多めに返せる月は繰上げ返済をすると、利息が減ります(繰上げ返済の試算)。
どこに申し込むか迷ったら
どこで借りるかは、曜日・働き方・郵送物で変わります。目的別の比較は借入れ・カードローンの記事一覧とセントラルとフクホー・アロー・フタバ・いつもの違いで見られます。借りる前に、返せる額かを先に確かめましょう。
よくある質問
年収200万円だと、いくら借りられますか?
法律の上限は他社と合わせて66万円です。ただ最初の限度額はもっと少なく決まることが多く、口コミでは10万〜30万円が中心でした。
アルバイト・パートはいくらまで借りられますか?
月収×12を年収として、その3分の1までです。月収10万円なら40万円が上限です(アルバイト・パートの場合)。
個人事業主の年収はどう数えますか?
売上ではなく、確定申告書の所得で数えます。売上480万円・所得180万円なら上限は60万円です。
他社で借りているとどうなりますか?
他社の残高を引いた分が残りの枠です。年収300万円で他社に50万円あれば、残りは50万円です。
収入証明書なしでいくらまで借りられますか?
法律では、その会社で50万円以下、他社と合わせて100万円以下なら収入証明書は必須ではありません。ただし会社の判断で求められることがあります。
年収500万円以上だと、消費者金融でいくらまで借りられますか?
法律の上限は他社と合わせて年収の3分の1で、年収500万円なら166万円、600万円なら200万円、800万円なら266万円です。最初の限度額はこれより少なく決まることが多いです。
確認した情報(2026年11月1日):セントラルの貸付条件、貸金業法13条・13条の2(総量規制・収入証明)。口コミの数字は当サイトが借りれるくんのセントラルの投稿を集計したものです。試算は当サイトによるものです。