
PR:本記事は広告(アフィリエイト)を含みます。各社の条件は公式サイトで確認しました(2026年11月1日)。審査の結果を約束するものではありません。
派遣社員も、安定した収入があれば消費者金融に申し込めます。アコム・SMBCモビット・レイクの公式の解説では、勤務先と勤続年数は雇われている派遣元を書き、派遣先が変わっても勤続は通算できます。3社とも勤務先への電話の在籍確認は原則しないと案内しています(11月17日確認)。
30秒でわかる結論
- 申し込める?:派遣・契約社員も、毎月の収入が続いていれば申し込めます。12社中7社が派遣も可と明記(当サイト確認)。
- 勤務先:雇われている派遣元(派遣会社)を書くのが原則。派遣先を求める会社もあります。4社の公式の書き方
- 勤続年数:派遣元で働いた年数。派遣先が変わっても通算できます(アコムの解説)。下限を書いていたのはアローの6か月だけ。
- 在籍確認:アコム・SMBCモビット・レイクは電話の在籍確認を原則しないと案内。セントラルは先に本人と話して決めます。
 PR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%、遅延損害金 年20.0%。在籍確認は、勤め先に電話する前に本人と話して進め方を決めます。審査があります。
PR:本記事には広告リンクが含まれます。各社の書き方は2026年11月17日に公式サイトの解説記事・よくある質問で確かめました。審査の結果は約束されません。
派遣・契約社員でも消費者金融で借りられる?
借りられます。正社員かどうかより、毎月の収入が続いているかが大事で、派遣も申込み可と明記する会社が多くあります。
消費者金融の申込み条件は「安定した収入がある人」です。雇用形態を正社員に限る会社は、当サイトが確認した12社にはありませんでした。借りられる額は、ほかの人と同じく他社と合わせて年収の3分の1までです(いくらまで借りられるか)。
【独自調査】12社の公式で見た勤続と雇用形態の条件
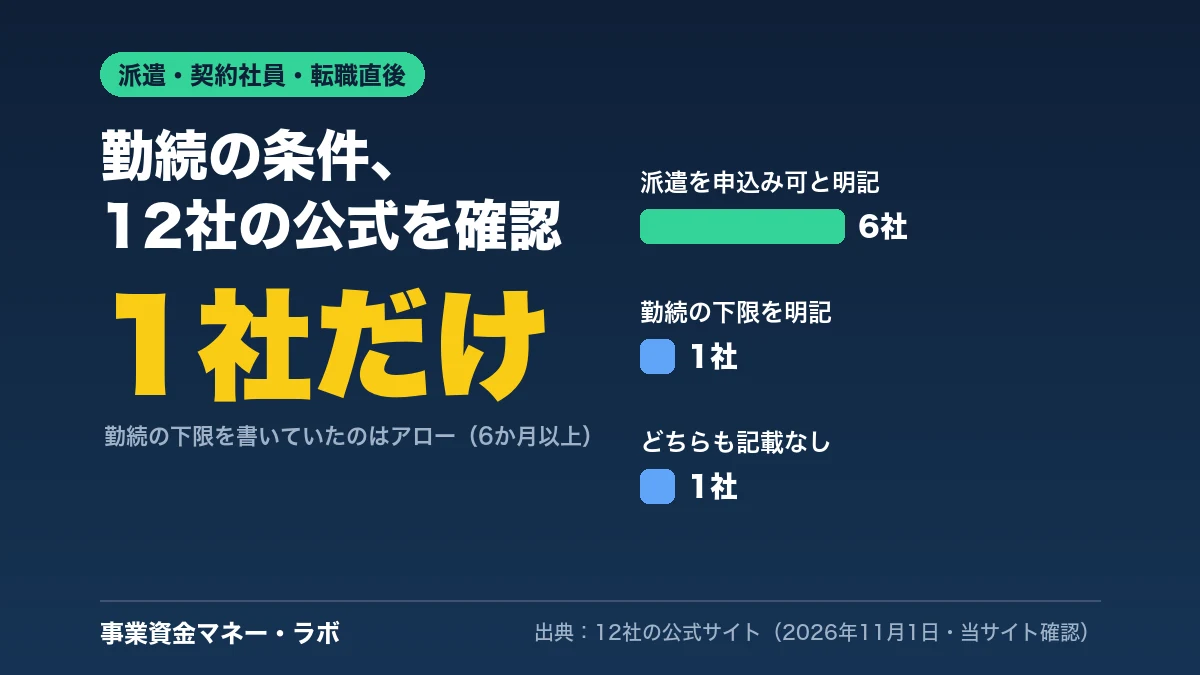
派遣を申込み可と明記していたのは12社中7社、勤続年数の下限を書いていたのはアロー1社でした。
| 会社 | 派遣・契約社員 | 勤続の条件 | 年齢 |
|---|---|---|---|
| アコム | パート・アルバイト・派遣も、安定した収入と返済能力があれば可 | 記載なし | 20〜72歳 |
| アイフル | パート・アルバイト・派遣・契約社員も可(内定は不可) | 記載なし | 20〜69歳 |
| レイク | 派遣は勤め先と勤務状況が安定していれば可 | 記載なし | 20〜70歳 |
| SMBCモビット | アルバイト・派遣・パートも可 | 記載なし | 20〜74歳 |
| セントラル | パート・アルバイトも審査のうえ可(派遣の記載なし) | 記載なし | 20〜69歳 |
| フクホー | 正社員以外(パート・アルバイト・派遣)も可 | 記載なし | 20〜65歳 |
| アロー | 記載なし(健康保険の加入が条件) | 今の勤め先で6か月以上 | 22〜70歳 |
| ダイレクトワン | パート・アルバイトも、本人の勤めで安定した収入があれば可 | 記載なし | 20〜74歳 |
| フタバ | アルバイト・パート・派遣は安定した収入があること | 記載なし | 20〜73歳 |
| エイワ | 記載なし | 記載なし | 20〜84歳 |
| プロミス | アルバイト・パートなど安定した収入があれば可(申込条件のページ。派遣の明記はなし) | 記載なし | 18〜74歳 |
| いつも | パート・アルバイト・派遣・契約社員も、今お仕事をしていれば申込み可(よくある質問) | 記載なし | 20〜65歳 |
「記載なし」は、その会社の公式サイトに書かれていなかったという意味で、条件がないとは限りません。どの会社も審査で収入の安定を見ます。
派遣・契約社員・パートも審査のうえ申し込めます。勤続年数の決まりは公式に書かれていません
セントラルの貸付条件を確認するPR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%、遅延損害金 年20.0%、借入残高スライドリボルビング方式。審査があります。返せる額だけ借りましょう。転職直後でも借りられる?|勤続が短い時の考え方
年数の下限がない会社なら申し込めますが、勤続の短さは見られます。最初の給料が出てからが安心です。
- アローは6か月未満は申し込めない:申込み前の確認ページに「勤続6ヶ月未満ではない」とあります
- ほかの会社は年数の下限なし:ただし収入が続くかを見るため、勤続は短いより長い方が有利です
- 収入の証明:給与明細を求められた時に出せるよう、最初の給料日の後に申し込むと書類がそろいます
- 勤め先は今の会社を書く:前の会社の名前で申し込むと、在籍確認で止まり、事実と違う申告になります
- 入社前・内定だけ:収入がまだないので、アイフルは公式に「内定は不可」としています
勤続が短く、何社も断られている時は、続けて申し込むより期間を空けましょう(審査に落ちた時)。
勤続年数は何か月から?1年未満・入社1か月でも申し込める?申込みのタイミング表
下限を公式に書いていたのはアローの6か月だけです。1年未満でも申し込めますが、最初の給料が出てからが安心です。
| 時期 | できること | 気をつけること |
|---|---|---|
| 入社前・内定だけ | 収入がまだないので、申し込めない会社が多い | アイフルは「内定は不可」と公式に案内 |
| 入社〜最初の給料日まで | 下限のない会社なら申込みは可 | 給与明細がなく、収入を説明しにくい |
| 最初の給料が出た後 | 給与明細1か月分を出せる | 50万円以下・他社と合わせて100万円以下なら、収入証明なしで申し込める会社が多い |
| 2回目の給料の後 | 給与明細2か月分がそろう | 50万円を超える時は、直近2か月分の給与明細を用意 |
| 6か月以上 | アロー(6か月以上が条件)も候補に | 健康保険に入っていることもアローの条件 |
SMBCモビットの解説でも、働き始めたばかりの人は条件を満たせば申し込めるとしたうえで、勤続年数の基準を設ける会社もあり、収入証明を用意できないことがあると案内しています。急ぎでなければ、最初の給料が出てから申し込むと書類がそろいます。
【独自調査】派遣の勤務先は派遣元?派遣先?大手の公式の解説で確かめた書き方と在籍確認
アコム・SMBCモビット・レイクは、勤務先と勤続年数に派遣元を書くよう案内しています。派遣先を求める会社もあります。
派遣の人は、給料を払う派遣会社(派遣元)と、毎日働く会社(派遣先)が別々です。どちらを書くかで迷う人が多いので、消費者金融各社の公式サイトの解説記事とよくある質問を確かめました。
| 会社 | 勤務先に書くのは | 勤続年数 | 勤め先への電話 |
|---|---|---|---|
| アコム 解説 2026年8月 | 原則として派遣元。会社によっては派遣先の情報も求められる | 派遣元での年数。派遣先が変わっても通算 | 行わない(書面と申告内容で確認) |
| SMBCモビット 解説 2026年7月 | 派遣元。派遣先を求めるローンもある。派遣先が複数なら主な収入の1か所 | 派遣元での年数 | 原則なし |
| レイク 解説 2025年12月 | 派遣元の会社名と電話番号。派遣先を指定する会社もある。派遣会社が複数なら主な1社(年収は合算) | 派遣元に勤めてからの年数 | 一切行わない |
| アイフル 解説 2025年3月 | 会社によっては、派遣元と派遣先の両方に在籍確認することがあると解説 | 長いほど有利と解説 | この解説には書かれていない |
| セントラル よくある質問 | 派遣の書き方の記載なし(自営業・パート・アルバイトも審査のうえ可) | 記載なし | 基本は電話。先に本人と話して方法を決める |
- 勤務先は派遣元が基本:3社の解説がそろって、雇用契約を結んでいる派遣元を書くよう案内しています。
- 勤続年数は派遣元で通算:アコムの解説の例では、派遣先A社で3年・B社で2年なら勤続5年です。
- 派遣先の情報も手元に:派遣先を聞かれる会社もあるので、派遣先の会社名・電話番号・働いた期間をメモしておきます。
- 電話が心配なら:電話の在籍確認をしないと案内する会社もあります。セントラルは電話が基本ですが、勤め先にかける前に本人と話して日時や方法を決めます。
確認した公式の解説:アコム「お金の学び場 LOAN myac」(2026年8月6日)、SMBCモビット「みんなのモビット」(2026年7月31日更新)、レイク公式の解説(2025年12月2日更新)、アイフル「AIFUL-Pedia」(2025年3月19日更新)、セントラルのよくある質問。どれも一般的な案内で、審査の結果や個別の確認方法は申込み内容で変わります。
派遣・契約社員の在籍確認はどこにかかる?
申込みで書いた勤め先にかかります。派遣元と派遣先のどちらを書くかは会社の案内に従い、迷ったら申込み前に電話で確かめます。
在籍確認は、申込みで書いた勤め先に本当に勤めているかを確かめるものです。派遣の人は、給料を払う派遣会社(派遣元)と、毎日働く派遣先の2つがあるため、申込み画面の説明をよく読みましょう。セントラルは、勤め先に電話する前に本人へ電話して日時や方法を決め、担当者の個人名でかけます(セントラルの在籍確認)。
派遣・契約社員・転職直後に申し込む前の準備
給与明細2か月分、本人確認書類、健康保険の加入、他社の借入れの合計を先に確かめておきます。
- 給与明細:直近2か月分。転職直後なら最初の給料日の後に
- 本人確認書類:運転免許証かマイナンバーカード
- 健康保険:アローは加入が申込み条件です
- 他社の借入れ:合計が年収の3分の1を超えていないか(2社目の早見表)
- 契約の期間:契約満了が近い時は、更新が決まってから申し込む方が説明しやすくなります
勤続6か月以上で、健康保険に入っている方はアローも候補(数日待てる人向け)
アローの公式サイトを見るPR|株式会社アロー(愛知県知事(6)第04195号)。実質年率14.95〜19.94%、限度額200万円、遅延損害金 年19.94%。審査があります。借りたお金は事業には使えません。返せる額だけ借りましょう。 PR|株式会社アロー(愛知県知事(6)第04195号)。実質年率14.95〜19.94%、限度額200万円、遅延損害金 年19.94%。審査があります。借りたお金は事業には使えません。返せる額だけ借りましょう。
どこに申し込むか迷ったら
どこで借りるかは、曜日・働き方・郵送物で変わります。目的別の比較は借入れ・カードローンの記事一覧とセントラルとフクホー・アロー・フタバ・いつもの違いで見られます。借りる前に、返せる額かを先に確かめましょう。
よくある質問
派遣社員でも消費者金融で借りられますか?
安定した収入があれば申し込めます。当サイトが確認した12社のうち7社は、派遣も申込み可と公式に書いていました。
転職して1か月でも申し込めますか?
アローは今の勤め先で6か月以上が条件です。ほかの会社は年数の下限を書いていませんが、勤続の短さは審査で見られます。最初の給料が出てからが安心です。
派遣の在籍確認は派遣先にかかりますか?
申込みで書いた勤め先にかかります。派遣元と派遣先のどちらを書くかは会社の案内に従い、迷ったら申込み前に問い合わせましょう。
契約社員で契約期間が残り少ないと不利ですか?
会社は収入が続くかを見るため、契約満了が近いと説明を求められることがあります。更新が決まってから申し込むと安心です。
内定だけで、まだ働いていません。
収入がまだないため、申し込めない会社が多いです。アイフルは「内定は不可」と公式に書いています。
派遣の勤務先は派遣元と派遣先のどちらを書きますか?
原則は雇われている派遣元です。アコム・SMBCモビット・レイクの公式の解説がそう案内しています。会社によっては派遣先の情報も求められるので、申込み画面の案内に従ってください。
派遣先が変わると勤続年数はリセットされますか?
派遣元が同じなら通算できます。アコムの解説では、派遣先A社で3年・B社で2年働いた人の勤続は5年です。派遣元を変えた時は、今の派遣元に勤めてからの年数です。
確認した情報(2026年11月1日):アコム・アイフル・レイク・SMBCモビット・セントラル・フクホー・アロー・ダイレクトワン・フタバ・エイワの公式サイト(FAQ・申込み条件・申込み前の確認ページ)。プロミスといつもは2026年11月20日に公式サイトで確認しました。調査は当サイトによるものです。