
PR:本記事は広告(アフィリエイト)を含みます。会計基準・法律は公表資料とe-Gov法令検索、各社の条件は公式サイトで確認しました(2026年11月8日)。個別の判断は税理士・金融機関にご確認ください。
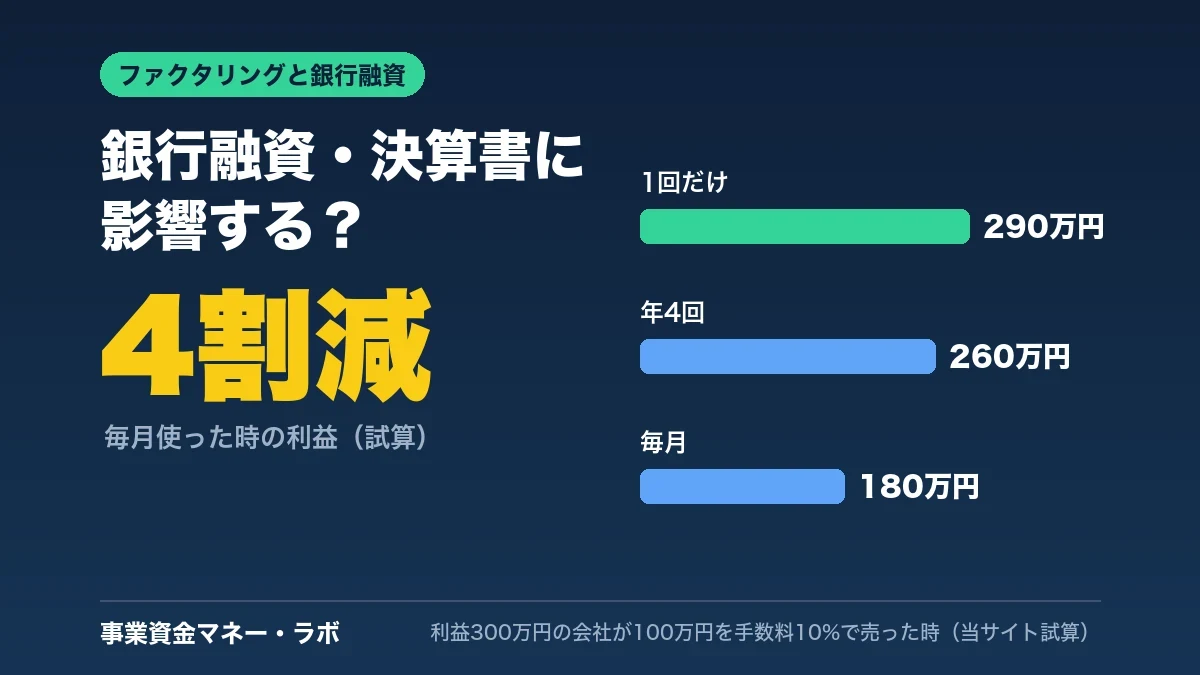
ファクタリングを使っても、決算書の「借入金」は増えません。売掛金を売る取引で、お金を借りるのではないからです。CICなどの信用情報にも載りません。ただし、手数料は「売上債権売却損」として利益を減らし、通帳の入出金や債権譲渡登記からは銀行に分かります。当サイトの試算では、利益300万円の会社が毎月100万円を手数料10%で売ると、1年の手数料は120万円で、利益は180万円まで下がります。
- 借入金:増えない(売掛金が減り、現金が増える)
- 信用情報(CIC・JICC):貸付ではないので載らない
- 損益計算書:手数料が「売上債権売却損」として利益を減らす
- 通帳・登記:ファクタリング会社との入出金や、法人の債権譲渡登記から分かる
- 借入金にならない目安:償還請求権なし(買い戻す義務がない)契約
- 融資と両立するコツ:一時的な入金のずれに1回だけ使い、銀行には理由を説明できるようにする
ファクタリングは銀行融資に影響する?|借入金は増えないが、利益と通帳に跡が残る
借入金は増えず信用情報にも載りませんが、手数料で利益が減り、通帳や登記からは使ったことが銀行に分かります。
| 銀行が見るところ | 影響 | 理由 |
|---|---|---|
| 借入金(貸借対照表) | 増えない | 売掛金を売って現金にする取引で、借りたお金ではない |
| 売掛金(貸借対照表) | 減る | 売った分の売掛金がなくなる |
| 利益(損益計算書) | 減る | 手数料が「売上債権売却損」などの費用になる |
| 信用情報(CIC・JICC) | 載らない | 貸付ではないため。ペイトナーは「借入ではないため、信用情報にも影響なし」と公式で案内 |
| 通帳 | 入出金が残る | ファクタリング会社からの入金と、取引先から回収したお金の送金 |
| 債権譲渡登記 | 登記した場合は誰でも確かめられる | 法人の2社間で登記する会社がある。個人事業主は登記できない |
「借金ではないから銀行には関係ない」と考えがちですが、銀行は借入金だけでなく、利益と資金の流れも見ます。影響が出るのは、使う回数が多くて手数料が利益を圧迫する時と、通帳から「資金繰りに困っている」と読まれる時です。
決算書ではどう見える?|売掛金が減り、手数料は「売上債権売却損」
売った時は売掛金が減って現金が増え、手数料は売上債権売却損として費用になります。借入金の勘定科目は使いません。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 売った時 | 普通預金 900,000円/売上債権売却損 100,000円 | 売掛金 1,000,000円 |
| 取引先から入金があった時 | 普通預金 1,000,000円 | 預り金 1,000,000円 |
| ファクタリング会社に送った時 | 預り金 1,000,000円 | 普通預金 1,000,000円 |
2社間では、取引先から入ったお金をファクタリング会社に送るので、通帳には入金と送金の両方が残ります。手数料は消費税が非課税です(ファクタリングの手数料と消費税)。個人事業主の確定申告での書き方はファクタリングの仕訳・確定申告にまとめています。
借入金にならない条件は?|目安は「償還請求権なし」
会計基準は、買い戻す義務がないことなど3つがそろえば売掛金が手を離れたと扱います。償還請求権なしの契約が目安です。
| 条件 | わかりやすく言うと | ファクタリングで確かめること |
|---|---|---|
| ① 譲受人の権利が、譲渡人とその債権者から法的に守られている | 売った売掛金は、もう自分のものではない | 契約が「売買」になっているか |
| ② 譲受人が、その権利から得られる利益を通常の方法で受け取れる | 買った会社が回収したお金を受け取れる | 回収したお金を送る取り決め |
| ③ 譲渡人が、満期前に買い戻す権利と義務を実質的に持たない | 取引先が払わなくても、自分が買い戻さなくてよい | 償還請求権なし(ノンリコース)か |
取引先が払わない時に自分が代わりに払う「償還請求権あり」の契約は、会計上も法律上も貸付けに近づきます。実質が貸付けなのに貸金業の登録がない「偽装ファクタリング」は違法になるおそれがあるので、契約書で確かめましょう(契約書チェック7項目・ファクタリングは違法?判例10件)。
銀行に分かる5つの跡|通帳・損益計算書・内訳書・登記・申告
銀行が気づくのは主に通帳の入出金と決算書の手数料です。法人で債権譲渡登記をした時は、誰でも登記を確かめられます。
| 跡 | どこに出る | 銀行が見る場面 | できること |
|---|---|---|---|
| 通帳の入出金 | ファクタリング会社からの入金・回収後の送金 | 融資の審査で通帳の写しを出す時 | 何の入出金かを説明できるようにしておく |
| 手数料 | 損益計算書の「売上債権売却損」「支払手数料」 | 決算書を出す時(毎年) | 回数と金額をしぼる。理由をメモしておく |
| 売掛金の減り方 | 勘定科目内訳明細書 | 決算書を出す時 | 売った売掛金の分を説明できるようにする |
| 債権譲渡登記 | 法務局の登記(概要記録事項証明書は1通300円で誰でも取れる) | 銀行が調べた時 | 登記不要の会社や、登記を留保できる会社を選ぶ(法人) |
| 本人の申告 | 融資の申込書や面談 | 「ほかに資金調達は?」と聞かれた時 | うそをつかず、使った理由と今後の見通しを話す |
債権譲渡登記の費用や確かめ方は債権譲渡登記とはにまとめています。当サイトの調べでは、登記を必須にしない会社が多く、QuQuMoは公式で「債権譲渡登記の設定不要」と案内しています(11月7日確認)。
登記なしの2社間で、手数料と総額を先に見積もりで確かめる
QuQuMoで見積もりを確認するPR|株式会社アクティブサポート。法人・個人事業主が対象、金額上限なし、公式の手数料は1%〜、最短2時間(書類がそろっている場合)。借入れではなく請求書の売却です。審査があります。 PR|株式会社アクティブサポート。法人・個人事業主が対象、金額上限なし、公式の手数料は1%〜、最短2時間(書類がそろっている場合)。借入れではなく請求書の売却です。審査があります。
【当サイトの試算】毎月使うと決算書はどう変わる?|利益300万円の会社の例
利益300万円の会社が毎月100万円を手数料10%で売ると、手数料は年120万円で、利益は180万円まで下がります。
| 使い方 | 1年の手数料 | 手数料を引いた利益 | 利益が減る割合 |
|---|---|---|---|
| 1回だけ(100万円) | 10万円 | 290万円 | 3% |
| 年4回(各100万円) | 40万円 | 260万円 | 13% |
| 毎月(各100万円) | 120万円 | 180万円 | 40% |
1回だけなら利益への影響は小さくても、毎月使うと利益の4割が手数料になります。銀行は利益の大きさと、借りたお金を返す力(返済原資)を見るので、毎月の利用は融資の審査で不利になりやすくなります。
計算:手数料=100万円×10%×回数。利益は手数料以外が変わらないとした単純計算です。手数料10%は、口コミサイト「ファクログ」の口コミで最も多い手数料です(18社637件・当サイト集計)。実際の手数料は会社と審査で決まります。
【口コミ637件】銀行・融資への影響に触れた声は5件だけ|「影響しないと説明された」は3件
口コミ637件で、融資や信用情報への影響・負債に触れた声は5件。うち3件は影響しないと説明された声でした。
| 書かれていたこと | 件数 | 会社の数 |
|---|---|---|
| 銀行の融資と比べて、早い・書類が少ない | 24件 | 11社 |
| 銀行・融資を断られた、借りられなかった | 6件 | 6社 |
| 銀行の融資では間に合わない | 3件 | 2社 |
| 銀行の融資や信用情報に影響しないと説明された・感じた | 3件 | 3社 |
| 会社の負債(借金)にならない | 2件 | 2社 |
ファクタリングを使う人の多くは、銀行と比べた速さと書類の少なさを理由にしていました。一方で、決算書の利益や通帳への影響まで書いた口コミは、当サイトの分け方では見当たりませんでした。「融資に影響しない」は借入金と信用情報についての話で、手数料で利益が減ることや、通帳に入出金が残ることまで含みません。
銀行融資とファクタリングを比べた件数(「間に合わない」80件など)はファクタリングとビジネスローンの違いで別の数え方でまとめています。
集計:口コミサイト「ファクログ」の大手18社の口コミのうち、本文まで読めた637件(2024年3月〜2026年10月の投稿)を、当サイトが2026年11月8日に読み直し、銀行・融資・信用情報・負債についての書き方で分けました。1件に2つ以上あれば別々に数えています。口コミの文章は載せていません。
銀行に聞かれたら?|説明の仕方と、融資と両立させる使い方
入金のずれを埋めるために一時的に使ったことと、今後の資金繰りの見通しを、数字で説明できるようにしておきます。
| 聞かれやすいこと | 答える内容の例 |
|---|---|
| なぜ使ったのか | 取引先の支払いが60日後で、外注費の支払日に間に合わなかった、など入金のずれの理由 |
| 何回・いくら使ったか | 日付・金額・手数料の一覧(通帳と決算書の数字と合わせる) |
| 今後も使うのか | 支払いサイトの交渉、融資の申込み、運転資金の見直しなど、使わなくて済む計画 |
| ほかの借入れはあるか | 借入金・リース・カードローンを正直に伝える |
毎月使っているなら、銀行や日本政策金融公庫の融資、信用保証協会の保証付き融資に切り替える方が、手数料が下がり決算書もよく見えます(日本政策金融公庫の融資・信用保証協会とは)。必要な運転資金の考え方は必要運転資金の計算、支払いサイトの交渉は支払いサイトの短縮交渉へ。
銀行融資を控えている時の選び方|登記なし・2社間・1回だけ
融資を控えているなら、登記不要の会社で、つなぎとして1回だけ使い、手数料と回数を説明できる範囲におさえます。
| あなたの状況 | 向いている使い方 |
|---|---|
| 法人で、まとまった金額が必要 | QuQuMo:債権譲渡登記の設定不要、金額の上限なし、見積もりで手数料を確かめられる |
| 個人事業主・フリーランス | ペイトナー:1万円から、借入ではないため信用情報にも影響なし(公式)。個人は債権譲渡登記ができない |
| 取引先に知られてもよく、手数料を下げたい | 3社間ファクタリング(取引先の承諾が必要)。2社間と3社間の違い |
| 毎月足りない | ファクタリングより融資の見直しを。売掛債権担保融資(ABL)との違い |
融資の前に、1回で足りる額と手数料を先に確かめる
QuQuMoで見積もりを確認するPR|株式会社アクティブサポート。法人・個人事業主が対象、金額上限なし、公式の手数料は1%〜、最短2時間(書類がそろっている場合)。借入れではなく請求書の売却です。審査があります。ペイトナーで請求書を診断するPR|ペイトナー株式会社。個人事業主・一人法人が対象、1万円から、手数料10%+振込手数料330円、最短即日、支払期日まで70日以内の請求書。借入れではなく請求書の売却です。審査があります。 PR|ペイトナー株式会社。個人事業主・一人法人が対象、1万円から、手数料10%+振込手数料330円、最短即日、支払期日まで70日以内の請求書。借入れではなく請求書の売却です。審査があります。
CIC(信用情報)に影響する?|売掛金の売買は借入れとして登録されない
CICが扱うのは、クレジットやローンの契約と返済の記録です。ファクタリングの審査で見られるのは、売る売掛金と取引先のほうです。住宅ローンの前に確かめたいことを表にしました。
| 区分 | CICで扱われる主な情報 |
|---|---|
| 申込情報 | クレジットやローン等を申し込んだ際、加盟会社が信用情報を確認した記録。 |
| クレジット情報 | 契約内容、請求額、入金額、残高、支払状況など。 |
| 利用記録 | 契約後の審査や途上与信などで信用情報を確認した記録。 |
| チェック項目 | 見るポイント |
|---|---|
| これは売掛金か | 給与ではなく、事業上の請求書・業務委託報酬かを確認する。 |
| 契約内容 | 債権売買としての契約か、買戻し義務や不明な費用がないかを確認する。 |
| 精算日 | 取引先から入金された後、いつ・どのように精算するかを確認する。 |
| 信用情報への不安 | クレジットやローンの支払い状況はCIC開示で確認できる。 |
この節は、以前の記事「ファクタリングはCICに影響する?信用情報・住宅ローン前に確認したいポイント」の表をこの記事にまとめ直したものです(2026年11月20日)。表の中の確認日は、調べた日のままにしています。
よくある質問
ファクタリングは借入金になりますか?
なりません。売掛金を売る取引なので、売掛金が減って現金が増えます。手数料は売上債権売却損などの費用です。
ファクタリングは信用情報(CIC・JICC)に載りますか?
貸付ではないので載りません。ペイトナーは「借入ではないため、信用情報にも影響なし」と公式で案内しています。
ファクタリングを使うと銀行にバレますか?
通帳の入出金や決算書の手数料、法人の債権譲渡登記から分かることがあります。聞かれたら理由を説明できるようにしましょう。
手数料の勘定科目は何ですか?
一般に「売上債権売却損」です。「支払手数料」とする会社もあります。消費税は非課税です。
融資の審査中にファクタリングを使っても大丈夫ですか?
禁止ではありませんが、通帳や申告で分かります。使う前に、銀行に事情を相談する方が安心です。
償還請求権ありの契約だとどうなりますか?
買い戻す義務があると、会計上も借入れに近い扱いになることがあります。実質が貸付けなら違法のおそれもあります。
確認した情報(2026年11月8日):企業会計基準第10号「金融商品に関する会計基準」第9項(金融資産の消滅の認識)、法務省の手数料表(概要記録事項証明書)、ペイトナー公式(信用情報)・QuQuMo公式(債権譲渡登記)の案内(11月7日確認)、口コミサイト「ファクログ」の18社637件(当サイト集計)。試算は当サイトの単純計算で、会計・税務の助言ではありません。