
PR:本記事は広告(アフィリエイト)を含みます。金利の統計は日本銀行、制度は法令と公的機関、各社の条件は公式サイトで確認しました(2026年11月8日)。実際の金利や審査は金融機関ごとに違います。
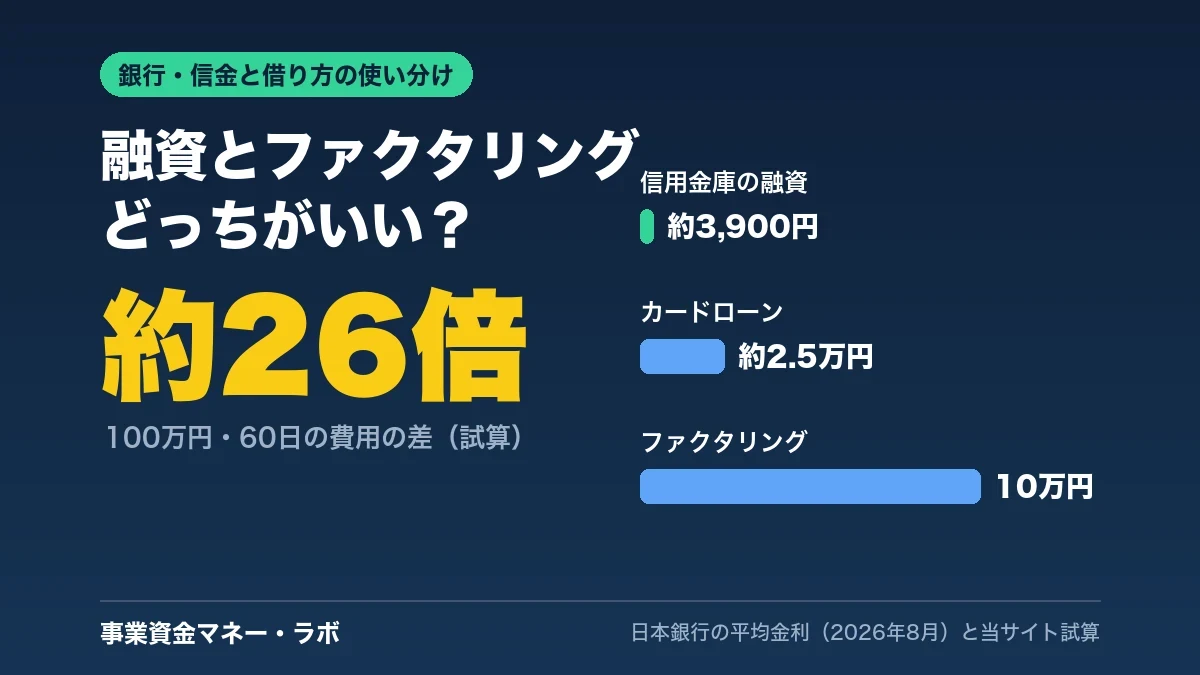
銀行・信用金庫の融資は、金利がいちばん安い代わりに、お金が入るまで数週間〜1か月かかります。今日・明日に必要で請求書があるならファクタリング、請求書がなく少額ならカードローンが間に合います。日本銀行の統計(2026年8月の新規の貸出)では、平均金利は銀行1.782%、信用金庫2.254%。当サイトの試算では、100万円を60日使うと、信金は約3,900円、カードローン(年15%)は約2.5万円、ファクタリング(手数料10%)は10万円かかります。
- 1か月先でよい:銀行・信用金庫・日本政策金融公庫の融資(いちばん安い)
- 今日・明日で、請求書がある:ファクタリング(費用は高め・借入れではない)
- 今日・明日で、請求書がない・少額:カードローン(30日以内に返せる額だけ)
- 平均金利(日銀・2026年8月の新規):銀行1.782%、信用金庫2.254%
- 信用金庫は会員制:地元の中小企業・個人事業主向け
- 毎月足りない:つなぎを続けず、融資で根本から直す
いつまでに必要?で選ぶ|今日ならファクタリングかカードローン、1か月先なら融資
今日・明日ならファクタリングかカードローン、2週間以上待てるなら銀行・信用金庫・公庫の融資がいちばん安く借りられます。
| いつまでに | 状況 | 向いている方法 |
|---|---|---|
| 今日・明日 | 取引先に出した請求書がある | ファクタリング(QuQuMoは最短2時間、ペイトナーは最短即日) |
| 今日・明日 | 請求書がない・少額(数十万円まで) | カードローン(セントラルは平日14時までの申込みで当日) |
| 2〜4週間先 | 決算書・確定申告書がそろっている | 銀行・信用金庫の融資(保証協会付きをふくむ) |
| 1か月以上先 | 創業・設備・まとまった運転資金 | 日本政策金融公庫・制度融資 |
| 毎月足りない | 入金と支払いの日がいつもずれる | 融資の申込み・支払いサイトの交渉で根本から直す |
迷った時は、「融資が間に合うか」を最初に確かめるのが近道です。間に合うなら融資、間に合わない分だけをファクタリングやカードローンでつなぎます。
【日銀の統計】銀行と信用金庫の金利はいくら?|新規の平均は銀行1.78%・信金2.25%
2026年8月の新規の平均金利は国内銀行1.782%、信用金庫2.254%。信金は3月より0.275ポイント上昇。
| 金融機関 | 短期(1年未満) | 長期(1年以上) | 総合 |
|---|---|---|---|
| 国内銀行 | 1.427% | 1.999% | 1.782% |
| 都市銀行 | 1.438% | 2.159% | 1.882% |
| 地方銀行 | 1.479% | 1.862% | 1.731% |
| 第二地方銀行 | 1.695% | 1.991% | 1.899% |
| 信用金庫 | 2.369% | 2.209% | 2.254% |
信用金庫の新規の平均(総合)は、2026年3月の1.979%から8月の2.254%へ5か月で0.275ポイント上がりました(国内銀行は1.813%→1.782%)。平均には大きな会社への貸出もふくまれるので、小さな会社や個人事業主の金利は、平均より高くなることが多いと考えておきましょう。それでも、カードローン(上限15〜18%)やファクタリング(手数料10%前後)より、ずっと低い水準です。
出典:日本銀行「貸出約定平均金利の推移(2026年8月)」(2026年10月2日公表、11月8日確認)。新規は、その月に新しく実行した貸出の金利です。当座貸越をふくみます。
【当サイトの試算】100万円を60日使うといくら?|5つの方法の費用
100万円を60日使うと、信金の平均は約3,900円、カードローン(15%)約2.5万円、ファクタリング10万円です。
| 方法 | 60日の費用 | お金が入るまで |
|---|---|---|
| 銀行の融資(国内銀行・短期の平均 1.427%) | 2,345円 | 数週間〜(金融機関による) |
| 信用金庫の融資(短期の平均 2.369%) | 3,894円 | 数週間〜(金融機関による) |
| +保証協会の保証料(年0.45〜1.90%) | 739〜3,123円 | 保証協会の審査も入る |
| 日本政策金融公庫(国民生活事業の基準利率 3.95〜5.35%) | 6,493〜8,794円 | 送金完了まで1か月程度(公式) |
| カードローン(セントラル・100万円以上は上限15.0%) | 24,657円 | 平日14時までの申込みで当日(公式) |
| ファクタリング(手数料10%) | 100,000円 | QuQuMo最短2時間・ペイトナー最短即日(公式) |
費用だけなら融資が圧倒的に安く、ファクタリングは信金の平均の約26倍です。ただし融資は、決算書や確定申告書をそろえて審査を受け、お金が入るまで数週間〜1か月かかります。ファクタリングやカードローンは、融資が間に合わない日数の分だけ使うと、費用をおさえられます。ファクタリングとカードローンの細かい比べ方はファクタリングとカードローンはどっちが得?にまとめています。
計算:費用=100万円×年率×60日÷365(円未満切り捨て)。銀行・信金は日本銀行の新規・短期の平均、公庫は国民生活事業の基準利率(2026年11月2日現在)、カードローンはセントラルの100万円以上の上限金利、ファクタリングは口コミサイト「ファクログ」で最も多い手数料10%を使いました。実際の金利・手数料は審査で決まります。
銀行と信用金庫の違い|信用金庫は会員制で、地元の中小企業向け
信用金庫は地域の会員が出資する金融機関で、地区内の中小企業や個人事業主に貸すのが本業です。銀行は大企業にも貸します。
| 項目 | 銀行 | 信用金庫 |
|---|---|---|
| もとになる法律 | 銀行法 | 信用金庫法 |
| だれのための金融機関か | 株式会社。貸す相手に決まりはない | 会員が出資する協同組織。地区内の人・事業者が会員 |
| 会員になれない事業者 | — | 従業員300人超の個人事業者、従業員300人超かつ資本金9億円超の法人 |
| 新規の平均金利(2026年8月・総合) | 1.782%(国内銀行) | 2.254% |
| 相談のしやすさ | 支店や担当者によって違う | 地元の担当者が通うことが多く、小口の相談がしやすい |
信用金庫で借りる時は、出資して会員になるのが基本です(出資金の額は信用金庫ごとに違います)。地元の信金は、創業や小さな運転資金の相談に乗ってくれることが多いので、まず相談してみましょう。
出典:e-Gov法令検索(信用金庫法10条・会員の資格)、各信用金庫の出資約款、日本銀行の統計(11月8日確認)。
プロパー融資・保証付き融資・制度融資の違い|はじめては保証付きが多い
はじめて借りる事業者は、信用保証協会が保証する保証付き融資や、自治体の制度融資から始めることが多いです。
| 種類 | しくみ | かかる費用 | 向いている人 |
|---|---|---|---|
| プロパー融資 | 金融機関が自分で審査して貸す(保証協会なし) | 金利のみ | 取引の実績があり、決算がよい会社 |
| 保証付き融資 | 信用保証協会が保証人になる | 金利+保証料(年0.45〜1.90%) | はじめて借りる・実績が少ない事業者 |
| 制度融資 | 自治体・保証協会・金融機関が組む | 金利+保証料(自治体が利子や保証料を補助することがある) | 地元の自治体の条件に合う事業者 |
保証料の計算や限度額は信用保証協会とは、公庫の金利・必要書類は日本政策金融公庫の金利と返済額にまとめています。必要な運転資金の額は必要運転資金の計算方法で先に出しておくと、相談が早く進みます。
融資を待つ間のつなぎ|ファクタリング・カードローンを使う時の3つの注意
つなぎに使うなら、①融資が入るまでの分だけ、②1回だけ、③銀行に説明できる理由を残す、の3つを守ります。
| 注意 | 理由 |
|---|---|
| ① 融資が入るまでの分だけ使う | 日数が長いほど、手数料・利息が融資よりずっと高くなる |
| ② 1回だけにする | 毎月使うと決算書の利益が減り、融資の審査で不利になりやすい |
| ③ 銀行に説明できるようにする | ファクタリングは通帳と決算書に、カードローンは信用情報に記録が残る |
ファクタリングが決算書や通帳にどう残るかはファクタリングは銀行融資・決算書に影響する?、カードローンを事業に使う時の決まりは個人事業主はカードローンを事業資金に使える?にまとめています。融資の実行までのつなぎ方は融資実行までのつなぎ資金も参考にしてください。
融資が間に合わない分だけ、請求書で先に用意する
QuQuMoで見積もりを確認するPR|株式会社アクティブサポート。法人・個人事業主が対象、金額上限なし、公式の手数料は1%〜、最短2時間(書類がそろっている場合)。借入れではなく請求書の売却です。審査があります。ペイトナーで請求書を診断するPR|ペイトナー株式会社。個人事業主・一人法人が対象、1万円から、手数料10%+振込手数料330円、最短即日、支払期日まで70日以内の請求書。借入れではなく請求書の売却です。審査があります。 PR|株式会社アクティブサポート。法人・個人事業主が対象、金額上限なし、公式の手数料は1%〜、最短2時間(書類がそろっている場合)。借入れではなく請求書の売却です。審査があります。
 PR|ペイトナー株式会社。個人事業主・一人法人が対象、1万円から、手数料10%+振込手数料330円、最短即日、支払期日まで70日以内の請求書。借入れではなく請求書の売却です。審査があります。
状況別の選び方|法人・個人事業主・生活費
法人の事業資金ならQuQuMo、個人事業主の小口ならペイトナー、生活費が足りない個人事業主ならセントラルが候補です。
| 状況 | 候補 | 公式の案内 |
|---|---|---|
| 法人で、まとまった事業資金が今週必要 | QuQuMo(ファクタリング) | 金額の上限なし、最短2時間、債権譲渡登記の設定不要 |
| 個人事業主で、数万〜数十万円の請求書がある | ペイトナー(ファクタリング) | 1万円から、手数料10%+振込手数料330円、信用情報にも影響なし |
| 個人事業主で、生活費が足りない | セントラル(カードローン) | 自営業も審査のうえ申込み可、平日14時までの申込みで当日。使い道は申込みの時に確かめる |
| 1か月待てる | 取引のある銀行・地元の信用金庫・公庫 | まず窓口に相談。必要な額と返す計画を用意 |
生活費が足りない個人事業主は、セントラルの条件を確かめる
セントラルの貸付条件を確認するPR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%(100万円以上は15.0%まで)、遅延損害金 年20.0%。自営業も審査のうえ申込み可。使い道は申込みの時に確かめてください。審査があります。 PR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%(100万円以上は15.0%まで)、遅延損害金 年20.0%。自営業も審査のうえ申込み可。使い道は申込みの時に確かめてください。審査があります。
補助金・助成金の入金待ちの方へ
補助金は採択されてもすぐには入りません。交付決定の前・後で変わるつなぎ方と、100万円を180日つなぐ費用は、補助金・助成金が入るまでのつなぎ資金で解説しています。
よくある質問
銀行と信用金庫、事業の融資はどちらが借りやすいですか?
一概には言えませんが、信用金庫は地区内の中小企業・個人事業主向けの会員制で、小口の相談がしやすいです。平均金利は信金の方が少し高めです。
銀行融資はどれくらいで振り込まれますか?
金融機関や保証協会の審査によって違い、数週間〜1か月ほどかかることが多いです。日本政策金融公庫は送金完了まで1か月程度と案内しています。
信用金庫の融資の金利はいくらですか?
日本銀行の統計では、2026年8月に新しく貸したお金の平均は2.254%(総合)でした。実際の金利は審査で決まります。
融資が間に合わない時はどうすればいいですか?
請求書があればファクタリング、少額ならカードローンで、融資が入るまでの分だけつなぎます。1回だけにして、銀行に説明できるようにしておきましょう。
個人事業主でも銀行融資は受けられますか?
受けられます。確定申告書や事業計画を用意し、はじめての時は保証付き融資や制度融資、日本政策金融公庫から相談することが多いです。
信用金庫で借りるには会員になる必要がありますか?
基本は出資して会員になります。地区内に住所や事業所があることなどが条件で、従業員が300人を超える事業者などは会員になれません。
確認した情報(2026年11月8日):日本銀行「貸出約定平均金利の推移(2026年8月)」、e-Gov法令検索(信用金庫法・銀行法)、各信用金庫の出資約款、日本政策金融公庫(国民生活事業の基準利率・初回利用の案内)、全国信用保証協会連合会(保証料率)、セントラル・QuQuMo・ペイトナーの公式サイト。試算は当サイトの単純計算です。