
ファクタリングの仕訳を、売上計上・債権売却・買取代金の入金・回収・精算の順に解説。2社間・3社間、勘定科目、消費税、年またぎ、留保金と部分売却の記帳例を比較します。申込前に残す契約書・明細と、売上や手数料の二重計上を防ぐ照合方法も確認できます。
編集・資料確認・検算:事業資金マネー・ラボ編集部|2026年10月27日
PR:広告を含みます。事業の売掛債権売却を扱う一般的な解説です。個別の会計・申告判断は、契約書を添えて税理士・税務署等へご確認ください。
資金化した後の帳簿が不安で申込みを迷っている方も、まずお金の性質を分けましょう。買取代金、取引先からの回収金、会社への精算金は別の取引です。明細を残せるか、契約前に確認すれば記帳漏れを防ぎやすくなります。
- 売上は、原則として請求日や入金日だけで決めません。
- 債権を帳簿から外す日と、買取代金を受け取る日は別になり得ます。
- 売却差損、振込費用、留保金を同じ「手数料」にまとめません。
ファクタリングの仕訳は?売上・売却・入金を分ける
売上の計上と債権の売却は別の取引です。売掛金を消す条件と時点を確認し、買取代金の入金や回収を分けて記帳します。
以下は、通常の発生主義・税込経理の説明用モデルです。売掛債権の帳簿価額と額面が一致し、貸倒引当金、源泉徴収、相殺、値引き、追加債務はないものとします。実際の利用明細や特定会社の承認例ではありません。税抜経理では元の売上・費用と仮受/仮払消費税を分けるため、表をそのまま転記しないでください。
国税庁No.2200は、個人の事業収入について原則として収入すべき権利が確定した時点で計上すると説明しています。商品引渡しや役務提供の状況、契約条件に基づいて判断し、請求書発行だけを基準にしません。
1売上が成立
売掛金/売上高。取引内容に応じた認識時点を確認。
2債権を売却
消滅の要件を満たす時点で売掛金を外す。未収入金と売却差損へ。
3買取代金が着金
普通預金と別費用/未収入金。銀行明細と照合。
42社間で委託回収
普通預金/預り金。売上を再計上しない。
5会社へ送金・精算
預り金/普通預金。別の振込費用も記録。
譲渡の申込み・審査通過・契約書への署名だけで、一律に売掛金を消すわけではありません。実際の契約と債権移転の条件を確認します。
2社間の仕訳例|売上100万円を売却し、回収・精算する
売却日と着金日が異なる例では、先に未収入金を立て、着金で消します。後日の委託回収金は売上へ加えません。
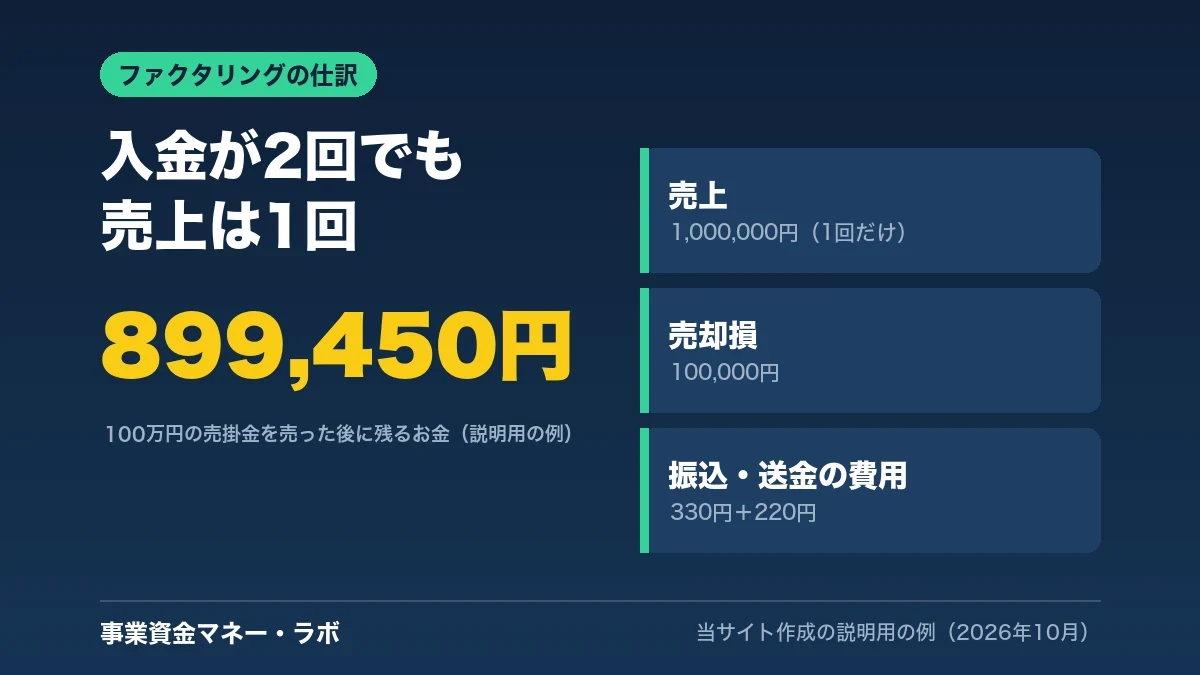
仮定:10月1日に役務提供が完了し、売上100万円の権利が確定。10月10日に全額譲渡が有効となり会計上の消滅要件を満たす。売却差損は10万円、買取代金90万円です。10月11日の振込費用330円と、11月1日の送金費用220円は説明用の仮定額で、全社共通の料金ではありません。両費用はそれぞれ送金実行時に発生する課税役務の税込料金と仮定します。
| 日付・出来事 | 借方(増える資産・費用等) | 貸方(減る資産・増える負債等) | 照合資料 |
|---|---|---|---|
| 10/1 売上の認識 | 売掛金 1,000,000 | 売上高 1,000,000 | 契約・納品/役務完了・検収等 |
| 10/10 債権売却 | 未収入金 900,000 売上債権売却損 100,000 | 売掛金 1,000,000 | 譲渡契約・対象債権・売却代金 |
| 10/11 買取代金の着金 | 普通預金 899,670 支払手数料 330 | 未収入金 900,000 | 買取明細・控除明細・通帳 |
| 10/31 取引先から委託回収 | 普通預金 1,000,000 | 預り金 1,000,000 | 取引先入金と対象債権の対応 |
| 11/1 会社へ送金 | 預り金 1,000,000 支払手数料 220 | 普通預金 1,000,220 | 送金記録・精算完了明細 |
899,670+1,000,000−1,000,220=899,450円。売上1,000,000円−売却損100,000円−費用330円−費用220円とも一致します。売掛金・未収入金・預り金の残高はすべて0円です。これは本取引だけの差額で、事業全体の利益・税額ではありません。
消滅要件を満たす売却と代金受取が同日なら、未収入金を経由せず合算した仕訳で表せる場合があります。ただし年末や月末をまたぐときは、日付をまとめて未収残高を消さないようにします。freee公式の即日入金の取引登録方法にも、当日入金と後日入金の例があります。製品固有の操作・税区分を他のソフトへそのまま流用しないでください。
勘定科目は?売上債権売却損・支払手数料・預り金を比較
勘定科目は名前だけで選ばず、売却差損、別サービスの費用、未収の代金、委託回収金という実態ごとに分けます。
| 科目の例 | 表す内容 | 避けたい処理 |
|---|---|---|
| 売上債権売却損 | 売却した債権の帳簿価額と対価の差損 | 同じ売却差損を入金日に再び費用計上 |
| 支払手数料 | 実際に発生した振込等の別費用 | 売却差損と一括して同じ消費税区分にする |
| 未収入金 | 売却後、まだ受け取っていない買取代金 | 売掛金と重ねて資産計上 |
| 預り金(回収受託分) | 会社へ引き渡す、譲渡済債権の回収金 | 新しい売上や自由に使える収入にする |
| 普通預金 | 自社口座の実際の増減 | 明細の手取りと額面を取り違える |
科目の名称・表示区分には会計方針やソフトによる違いがあります。支払手数料で管理する場合も補助科目で売却差損と別費用を分け、税区分を個別設定します。「毎年同じ科目なら何でもよい」という意味ではありません。個人の事業に係る金銭債権の譲渡損失は、所得税基本通達51-17も確認してください。
3社間の仕訳|取引先から会社への直接支払いはどう扱う?
3社間で取引先が買取会社へ直接支払う場合、利用者の委託回収仕訳は通常不要ですが、売却と着金は区別します。
上のモデルと同じ100万円の債権を同じ条件で売り、取引先が買取会社に直接支払うと仮定します。利用者は売上、債権売却、買取代金の着金を記録します。自社口座に入らない取引先の支払いを、自社の普通預金へ入力しません。
| 場面 | 回収委託型の2社間 | 取引先が直接払う3社間 |
|---|---|---|
| 売上・売却・買取代金 | それぞれの認識時点で記録 | 同様に時点を区別 |
| 元の債権の回収 | 自社口座へ入れば預り金等で記録 | 自社預金の入出金は通常発生しない |
| 追加費用・留保金 | 契約どおり別途記録 | 同様に発生すれば別途記録 |
| 処理回数 | 契約・入出金による | 必ず2回とは限らない |
方式の選び方や通知の違いは2社間・3社間比較へ。会計の簡単さだけで、必要な取引先の協力や費用を省いて選ばないでください。
留保金・部分売却の仕訳|費用と未売却残高を分ける
留保金は直ちに手数料とは限りません。後払代金の権利、未売却の債権、追加費用を契約で区別して残高を管理します。
留保10万円:全額譲渡し、後払代金の権利が確定している例
100万円の債権を90万円で全額売却し、そのうち10万円の支払いだけが後になる単純例です。後払対価10万円を額面で資産計上できることを仮定します。売却時の未収入金は90万円。初回振込では80万円分を消し、後日の受取まで未収入金10万円を残します。
| 時点 | 借方 | 貸方 | 残高 |
|---|---|---|---|
| 初回着金 | 普通預金 799,670 支払手数料 330 | 未収入金 800,000 | 未収入金100,000 |
| 後払代金の受取 | 普通預金 100,000 | 未収入金 100,000 | 未収入金0 |
この表の初回着金は主例の10月11日の仕訳と置き換えます。主例へ重ねて入力しません。回収・送金の処理は主例と同じで、後払受取の追加費用はない仮定です。
回収額に応じて返還額が変わる、信用損失を負担する、買戻し義務がある場合はこの単純例を使えません。残存する権利・義務の評価や売却処理の可否を確認します。掛け目・留保金を区別する手取り計算機は資金計画用で、会計処理を自動判定するものではありません。
部分売却40万円:元の債権100万円のうち60万円は未売却
均質な債権の40万円分だけを売却し、その部分の帳簿価額が40万円、対価36万円、売却損4万円となる単純例です。残り60万円は売掛金のまま。初回着金は36万円−仮定の振込費用330円=359,670円です。
| 時点 | 借方 | 貸方 |
|---|---|---|
| 40万円分を売却 | 未収入金 360,000 売上債権売却損 40,000 | 売掛金 400,000 |
| 買取代金着金 | 普通預金 359,670 支払手数料 330 | 未収入金 360,000 |
| 取引先が100万円全額を自社に支払った場合 | 普通預金 1,000,000 | 預り金 400,000 売掛金 600,000 |
| 会社へ40万円を精算(費用220円の仮定) | 預り金 400,000 支払手数料 220 | 普通預金 400,220 |
全額回収時に100万円すべてを預り金にしたり、60万円を再び売上にしたりしないでください。優先劣後など権利内容が異なる部分譲渡は、帳簿価額を額面比だけで配分できるとは限りません。
年またぎ・決算期末|請求した年ではなく認識時点を確認
年末の処理は、売上の権利確定と債権売却、代金の受取を分けます。請求日や着金日だけで所属年を決めません。
| 事実関係 | 12月31日の状態 | 翌年の処理 |
|---|---|---|
| 12月に売上の権利が確定、請求書は1月発行 | 原則12月の売上と売掛金。請求日だけで翌年にしない | 入金・売却など実際の事実を記録 |
| 12月売上、債権売却は1月に消滅要件を満たす | 売上と未売却の売掛金が残る | 1月の売却差損・買取代金を記録 |
| 12月に債権売却、買取代金の入金は1月 | 対象売掛金を外し、未収入金と売却損を記録 | 入金で未収入金を消す。売却損を再計上しない |
| 12月に委託回収、会社への送金は1月 | 普通預金と預り金が残る | 送金で預り金を消す |
費用は、原則として事業との関連と債務が確定した時点等を確認します。単に支払った年へ一律に寄せません。根拠は国税庁No.2210(必要経費)です。個人は暦年、法人は各事業年度を基準とし、個人の取扱いを法人へそのまま当てはめないでください。適法に現金主義の特例を選択した場合も別判断です。
消費税は?債権売却差損と振込等の費用を同じ区分にしない
金銭債権の譲渡と買取差益は非課税ですが、別の役務に対する費用まで一括で非課税にせず、内容と証憑を確認します。
| 取引・費用 | 基本的な考え方 | 確認根拠 |
|---|---|---|
| 金銭債権の譲渡 | 非課税取引。元の売上を取り消す処理ではない | 国税庁No.6201 |
| 買取差益に相当する売却差損 | 金銭債権買取の差益に消費税は課されない。課税仕入として控除しない | 国税庁No.6221 |
| 振込・事務・登記等の名目の別費用 | 役務の対価・実費立替等を区別。金額や名称だけで税区分を決めない | 請求書・領収書・料金明細の内訳 |
| もとの商品・サービス売上 | 元の取引の区分を維持。すべての事業売上が課税とは限らない | 元の取引内容と消費税ルール |
| 自社の資産譲渡・役務提供の対価として取得した売掛金の譲渡 | 課税売上割合では譲渡対価を分母・分子へ算入しない扱い。金銭債権一般の5%算入と混同しない | 国税庁No.6405 |
インボイスは必要? 非課税の買取差益と、課税扱いになり得る別費用では確認が異なります。別費用の仕入税額控除は、適格請求書等の保存要件や適用できる特例・経過措置を確認してください。登録番号の有無だけで申込可否を一律判定する話ではありません。
税区分が異なる費用を一つの行へまとめると、会計ソフトの自動集計も誤る可能性があります。税込/税抜経理、免税・課税、原則課税・簡易課税等を踏まえ、現在適用する制度で確認してください。本記事の仕訳例は消費税申告額を算出するものではありません。
源泉徴収・相殺・入金不足がある請求書はどうする?
源泉徴収や相殺がある場合は、売上の総額、実際の入金見込額、譲渡対象を分け、通常例をそのまま転記しないでください。
源泉徴収額はファクタリング会社の手数料ではありません。個人の所得税等は原則として事業の必要経費にせず、実際の源泉徴収と申告上の精算を確認します。請求時に予定税額が書かれていることだけで、すでに徴収されたと扱わないようにします。支払いに伴う源泉徴収の例は国税庁No.2795を参照してください。
源泉徴収予定部分を誰の権利として残すか、譲渡額と会社へ渡す金額は契約次第です。源泉徴収前の報酬額、差引入金予定額、実支払日と徴収額、買取対象の明細を税理士へ提示してください。一般の計算と申告の説明は源泉徴収された報酬の解説、債権の対象判断は一部入金・相殺等がある請求書の判断表へ分離しています。
回収額が足りないときは、未回収残高を勝手に手数料へ振り替えず、入金理由と契約上の負担先を確認してください。
確定申告・決算書にはどう反映する?
確定申告では元の売上、事業に係る売却損や費用、期末の債権・預り金残高を帳簿から集計し、二重計上を防ぎます。
個人の青色申告決算書・収支内訳書には、その年の売上と必要経費を適切な区分で反映します。売却差損用の科目を追加するか他の経費欄へ集約するかは、ソフトや提出様式と整合させ、内訳を保存します。買取代金を新たな売上へ足したり、手取りだけを元の売上として申告したりしません。
- 総勘定元帳の売上と売掛金台帳を照合する。
- 売却差損と振込費用は別集計し、控除漏れ・重複を調べる。
- 期末に残る未収入金、未売却の売掛金、未送金の預り金を確認する。
- 源泉徴収税額の申告上の精算と、費用計上を混同しない。
法人は法人税申告・法人の会計方針に応じて確認します。売買に見える契約が実質的に融資となる場合、この記事の売却仕訳は適用できません。
契約書・明細・電子取引データは何を保存する?
対象債権から売却代金、各費用、回収と精算までを追える証憑を保存し、電子で受け取った取引情報も対応付けて管理します。
| 時点 | 残すもの | 照合する内容 |
|---|---|---|
| 元の取引 | 契約・注文・納品/検収等・請求書 | 売上認識日、相手先、債権額 |
| 買取契約 | 対象債権一覧・合意した見積書・契約書 | 譲渡時点、対価、留保・精算・買戻し条件 |
| 着金 | 買取明細・控除明細・口座履歴 | 買取代金(売却差損控除後)−別建て控除費用−後払分=初回着金額 |
| 回収・精算 | 取引先入金、会社への送金、精算完了記録 | 対象債権ごとの回収・送金残高 |
| 後日の調整 | 留保返還・追加費用・取消等の明細 | 当初見積もりとの差額と理由 |
個人の青色申告は帳簿等7年、書類の種類や条件により5年とされるものがあります。白色申告は法定帳簿7年、その他の帳簿・書類は5年など、区分が異なります。法人も原則7年ですが欠損金等で10年となる場合があります。「すべて7年」とは決めず、個人青色の記帳・保存、個人白色の記帳・保存、法人の帳簿保存で確認します。
なお、消費税の仕入税額控除用の請求書等や、交付したインボイスの写し・電子提供記録には別途7年保存等のルールもあります。国税庁の保存期間表(注3)、No.6625も確認してください。
メールやWebで授受した契約・明細等の取引情報は、送信分も含め電子取引の保存ルールを確認してください。印刷だけで済むと決めず、電子データと検索・改ざん防止等の要件、適用できる措置を国税庁・電子帳簿保存法の案内で確かめます。
会計ソフトで二重売上・手数料の重複を防ぐには?
口座連携で入った明細をすべて売上登録せず、債権ごとの管理番号で売却・入金・回収・精算の対応を確認してください。
- 請求書・債権IDと契約番号を摘要または補助情報へ記録する。
- 売却時の振替伝票があるか確認してから、銀行着金を未収入金と消し込む。
- 取引先からの譲渡済み部分の入金は、委託回収金として区別する。
- 自動登録した費用と、買取明細で別入力した費用が重複していないか確認する。
- 送金・留保返還まで処理し、債権台帳と各科目残高を照合する。
freee・弥生・マネーフォワード等で画面名や入力方法は異なります。仕訳帳と連携口座の両方を確認し、消込と新規取引登録を重ねないことが重要です。本記事は操作時間の実測や全ソフトの動作検証を主張するものではありません。
償還請求権・買戻し条件がある契約は売却処理できる?
契約名だけで売却処理を決めず、債権の支配が移ったか、回収不能時の負担や買戻し義務が残るかを確認します。
ASBJの金融商品会計基準は、金融資産の消滅認識と譲渡損益、部分譲渡を定めています。条件を満たさず融資として処理する場合は、売掛金を残して借入金等を計上することがあります。「償還請求権なし」の見出しだけで判定せず、契約全体の権利・義務を確認します。ASBJ基準がそのまま全個人事業主に一律適用されるという意味ではありません。
一般的な契約確認は償還請求権・表明保証・買戻し条項のチェック表へ。個別契約の法的・会計上の判断は専門家へ確認してください。高額手数料や実質的な貸付けについては金融庁の注意喚起も参照します。
【16社の公式で確認】手数料以外の費用の書き方|振込手数料を差し引く会社は3社
仕訳では、手数料は「売上債権売却損」(消費税は非課税)、振込手数料は「支払手数料」(課税)と分けます。では、各社はその2つをどう書いているのか。当サイトが16社の料金ページ・よくある質問・利用規約を確かめました。
| 会社 | 手数料の表記 | 振込手数料 | ほかの費用 |
|---|---|---|---|
| ペイトナー | 一律10% | 利用者負担330円(代金から差し引く) | 初期・月額なし |
| ラボル | 一律10% | 入金時は会社負担。ラボルへ送る時は利用者負担 | 多く払った分の返金手数料500円 |
| QuQuMo | 1%〜 | 記載なし | 登記は不要。ほかは記載なし |
| FREENANCE | 3〜10% | 利用者負担(350円か実費の高い方・代金から差し引く) | 記載なし |
| OLTA | 2〜9% | 記載なし | 「諸経費などすべて込み」と明記 |
| PAYTODAY | 1〜9.5% | 記載なし | 手数料以外なしと明記。対面契約は出張費実費+事務手数料3万円 |
| ビートレーディング | 平均 2者間10.3%・3者間6.8%(2024年度) | 記載なし | 記載なし |
| アクセルファクター | 0.5%〜 | 記載なし | 手数料以外は不要と明記。審査で登記を頼む場合あり(費用負担の記載なし) |
| No.1 | 0.5%〜 | 記載なし | 「その他費用なし」と明記 |
| ベストファクター | 2%〜 | 記載なし | 追加費用なし・登記費用は会社負担と明記(別の所に「契約書に明記」とも) |
| PMG | 売買手数料2%〜 | 費用になりうると明記(負担者の記載なし) | FAQは費用なし。料金ページは交通費・通信費の場合ありと記載 |
| 日本資金支援センター | 2%〜 | 規約で利用者負担(代金から差し引ける) | LPは追加費用なし。規約は債権譲渡通知の費用を利用者負担 |
| AGビジネスサポート | 2〜9.9% | 記載なし | 記載なし(登記は原則しない) |
| メンターキャピタル | 数字の記載なし(買取率最大98%) | 記載なし | 記載なし(登記は原則しない) |
| iFactor | 3.1%〜 | 記載なし | 記載なし(登記は原則しない) |
| トップ・マネジメント | 2社間3.5%〜 | 記載なし | 売買手数料以外の費用はないと明記 |
分かったことは3つです。
- 振込手数料を利用者負担と明記:3社(ペイトナー・FREENANCE・日本資金支援センター)。どれも買取代金から差し引く形なので、入金額だけを見て記帳すると振込手数料が抜けます
- 「手数料以外の費用なし」と明記:8社。ただし4社は、別のページに対面契約の費用・登記・交通費などの例外がありました
- 「買取明細」「精算書」の書式を公式に載せた会社:0社。通知の記載があるのはラボル(送金額のメール)と日本資金支援センター(利用料金の通知)だけでした
たとえばペイトナーで20万円の請求書を売ると、手数料2万円と振込手数料330円が引かれ、179,670円が入ります。仕訳は次のように分けます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 179,670円 | 売掛金 | 200,000円 |
| 売上債権売却損(非課税) | 20,000円 | ||
| 支払手数料(課税) | 330円 |
調べ方:16社の公式サイト(料金ページ・よくある質問・利用規約・公式コラム)だけを当サイトが確かめました(2026年11月1日)。比較サイトや口コミは使っていません。「記載なし」は公式で見つからなかったという意味で、費用がないという意味ではありません。仕訳の扱いは国税庁の質疑応答「金銭債権の買取り等に対する課税関係」などによります。個別の処理は税理士にご確認ください。
手数料と振込手数料が最初から分かるサービス
ペイトナーで請求書を診断するPR|ペイトナー株式会社。個人事業主・一人法人が対象、1万円から、手数料10%+振込手数料330円、最短即日、支払期日まで70日以内の請求書。借入れではなく請求書の売却です。審査があります。 PR|ペイトナー株式会社。個人事業主・一人法人が対象、1万円から、手数料10%+振込手数料330円、最短即日、支払期日まで70日以内の請求書。借入れではなく請求書の売却です。審査があります。
申込前の判断表|必要額・費用・明細を確認して進む
仕訳の簡単さだけで申込先を決めず、必要な手取り、費用、対象書類、明細の取得方法と精算条件が合うか確認します。
| 現在の状態 | 先にすること | 次の確認先 |
|---|---|---|
| 必要額と請求額が分かる | 固定費と後日費用まで計算する | 手取り計算機 |
| 売却できる債権か不明 | 未確定・相殺・譲渡済み等を確認する | 対象請求書の判断 |
| 資料が不足している | 申込・審査・契約の書類を区別する | 必要書類チェック表 |
| 条件と書類がそろった | 登録後、提示された総費用と契約を確認する | ペイトナー登録・申請ガイド/ラボル登録ガイド |
| 資金不足が毎月続く | 次月の資金繰りと別の調達手段も比較する | 資金繰り表 |
登録できること、審査に通ること、希望額が振り込まれることは別です。会社ごとの最新料金・受付条件は公式で確認し、同じ債権の二重契約をしないよう管理します。仕訳記事では会社ランキングを再掲せず、選択肢は個人事業主向け比較へまとめました。
申込前に確認したい事項
・対象債権、譲渡が有効になる時点、買取代金の支払日
・売却差損、振込等の別費用、消費税区分の内訳
・留保金の金額、返還条件、追加費用
・買取明細・契約書を電子で保存できるか
・取引先からの回収後に送る額、期限、完了確認方法
手数料の消費税(非課税の根拠・インボイス・課税売上割合)はファクタリングの手数料に消費税はかかる?にまとめています。
仕訳したあと、銀行からどう見えるか
この記事は記帳の仕方をまとめています。その仕訳が決算書でどう見え、融資の審査にどう響くかは、ファクタリングは銀行融資・決算書に影響する?で解説しています。
確定申告の前に、税金を払うお金も確かめる
2027年の申告・納付の日付、振替納税で39日・延納で77日延ばせる話は確定申告の前に知っておくお金の準備【令和8年分】にあります。
ファクタリング会社12社の消費税の書き方|手数料が非課税になる根拠(国税庁)
国税庁の質疑応答事例と消費税法で根拠を確かめ、ファクタリング会社12社の公式サイトの書き方を当サイトが2026年11月1日に調べました。
| 費用 | 消費税 | 理由 |
|---|---|---|
| 買取の手数料(割引料) | かからない | 金銭債権の譲受けの対価として非課税 |
| 振込手数料 | かかる | 銀行の役務の対価。国税庁のインボイスQ&Aでも課税仕入れとして扱う |
| 買取とは別に払う事務手数料 | かかることがある | 別の役務の料金なら課税。手形の割引で別に取る手数料は課税と国税庁が示している |
| 債権譲渡登記の司法書士報酬 | かかる | 司法書士の役務の対価(登録免許税そのものは税金で消費税の対象外) |
| 会社 | 書き方 | 載っている場所 |
|---|---|---|
| ペイトナー | 原則として消費税は加算されない(国税庁の非課税を引用) | 公式のコラム |
| ラボル | 非課税取引のため手数料に消費税は加算されない | 公式のコラム |
| QuQuMo | 消費税が一切かからない非課税取引 | 公式のコラム |
| ビートレーディング | 手数料は非課税。事務手数料は基本的に課税対象 | 公式のコラム |
| PAYTODAY | 原則消費税がかからない非課税取引 | 公式のコラム |
| FREENANCE | 消費税非課税(タックスアンサーNo.6201を引用) | 公式のコラム |
| ベストファクター | 消費税の非課税取引のためかからない | 公式のよくある質問 |
| トップ・マネジメント | 消費税法上の非課税取引 | 公式のよくある質問 |
| 日本中小企業金融サポート機構 | 非課税取引。事務手数料は一般に課税 | 公式のコラム |
| Mentor Capital | 消費税:非課税 | 公式の料金ページ |
| アクセルファクター | 消費税は一切かからない(「非課税」の語はなし) | 公式のコラム |
| OLTA | 消費税の記載なし(手数料はすべて込みで2〜9%) | 公式サイト |
この節は、以前の記事「ファクタリングの手数料に消費税はかかる?」の表をこの記事にまとめ直したものです(2026年11月20日)。表の中の確認日は、調べた日のままにしています。
仕訳・確定申告のよくある質問
記帳で迷ったら、入金の名目だけで判断せず、認識時点、売却対象、費用内訳と残高の対応を証憑に戻って確認します。
ファクタリングの入金は売上ですか?
売掛債権を売却した対価は、元の商品・サービス売上とは別です。元の売上を計上したうえで、売却と買取代金の受取を処理し、二重に売上へ加えません。
売却日と入金日が違う場合の仕訳は?
会計上の消滅要件を満たす売却日に未収入金と売却差損を認識し、対象売掛金を外す例を示しています。後日の着金は未収入金を消し込みます。契約ごとに認識時点を確認します。
ファクタリング手数料の勘定科目は?
売却差損は売上債権売却損等、別の振込費用は支払手数料等として内容を分けます。表示名だけで税区分を決めず、採用する会計方針と証憑をそろえてください。
売却損や手数料は必要経費になりますか?
事業に関連する債権譲渡損失や費用は、その実態と認識時点に応じて処理します。私的費用や所得税等を一緒に経費とせず、契約・明細を保存します。
手数料の全額を消費税非課税にしてよいですか?
一括判断はしません。金銭債権の譲渡・買取差益は非課税ですが、別役務の対価等は証憑と内容に基づいて区分します。
12月に請求書を出せば12月の売上ですか?
請求書発行日だけでは決まりません。通常は商品引渡しや役務提供等により収入の権利が確定した時点を確認します。現金主義の特例等は別判断です。
2社間の回収金はどう記帳しますか?
譲渡済債権を会社に代わって回収する例では、普通預金/預り金とし、送金で預り金を消します。未売却部分が混ざる場合は分けます。
3社間なら仕訳は必ず2回ですか?
いいえ。自社で委託回収する処理は通常不要でも、売上・売却・着金の時点、別費用、留保金の精算で仕訳回数は変わります。
留保金はすべて経費ですか?
直ちに経費とは限りません。後払対価の権利、未売却部分、確定した費用を分けます。回収条件により返還額が変わる場合は個別の評価が必要です。
源泉徴収額もファクタリング手数料ですか?
違います。源泉所得税等と売却差損を分け、実際の支払・徴収記録、譲渡対象額、申告時の精算を確認します。
口座連携ですべて自動登録できますか?
口座の入出金だけでは売却日や費用内訳を把握できない場合があります。契約・買取明細と照合し、売上や費用の重複登録を確認してください。
この例をそのまま確定申告に使えますか?
説明用の仮定例です。税込経理、消滅要件を満たす売却等を前提としています。税抜経理、特殊な債権、実質融資等は異なるため契約と帳簿を専門家へ確認してください。
独自検算・根拠・更新履歴|実利用の体験談とは分けて公開
編集部が作成した仮定例を借方・貸方と残高で検算し、前提と根拠を公開します。実際の利用記録や税務監修とは区別します。
独自作業は、時系列の仕訳モデル作成と相互照合です。一般例・3社間・後払留保・部分売却の金額を、借方と貸方の一致、売掛金・未収入金・預り金残高、現預金の増減で検算しています。利用者の個人情報や架空の入金体験は掲載していません。
| モデル | 売上 | 売却差損 | 別費用 | 最終の預金純増 |
|---|---|---|---|---|
| 2社間・全額売却 | 1,000,000円 | 100,000円 | 550円 | 899,450円 |
| 3社間・直接回収 | 1,000,000円 | 100,000円 | 330円 | 899,670円 |
| 全額売却・10万円後払を全額受取 | 1,000,000円 | 100,000円 | 550円 | 899,450円 |
| 40万円部分売却・残りも全額回収 | 1,000,000円 | 40,000円 | 550円 | 959,450円 |
出典:上記の各国税庁資料に加え、金融資産の消滅認識はASBJ「金融商品に関する会計基準」第8〜13項、残存する権利・義務は金融商品会計に関する実務指針を参照。2026年10月の改正公表と、その適用時期は別であり、公表日だけを理由にすべての取引へ即時適用するものではありません。
| 旧説明の課題 | 今回の修正 |
|---|---|
| 売上を「請求した年」と断定 | 原則の権利確定と請求日・入金日を分離 |
| 売却日と着金日を一つに扱う | 未収入金を使った別日例を追加 |
| 「3社間は2回」「科目はどちらでもよい」 | 契約・認識時点・実態で判断する説明へ |
| 実際の明細に基づくような表現 | 仮定条件と編集部の検算に明確化 |
| 費用・税区分・保存期間の一律説明 | 売却差損/別費用、個人/法人を区別 |
| 長い汎用リンク一覧 | 会計・書類・契約・申請の関連リンクへ整理 |
仕組みの入口はファクタリングのお金の流れ、全体の案内は目的別の記事一覧へ。確認日を更新するだけでなく、制度・規約や個別契約が変わった場合は該当箇所を見直します。