
PR:本記事は広告(アフィリエイト)を含みます。各社の条件は公式サイトで確認しました(2026年10月30日・セントラルとアローは11月12日に再確認)。審査の結果を約束するものではありません。
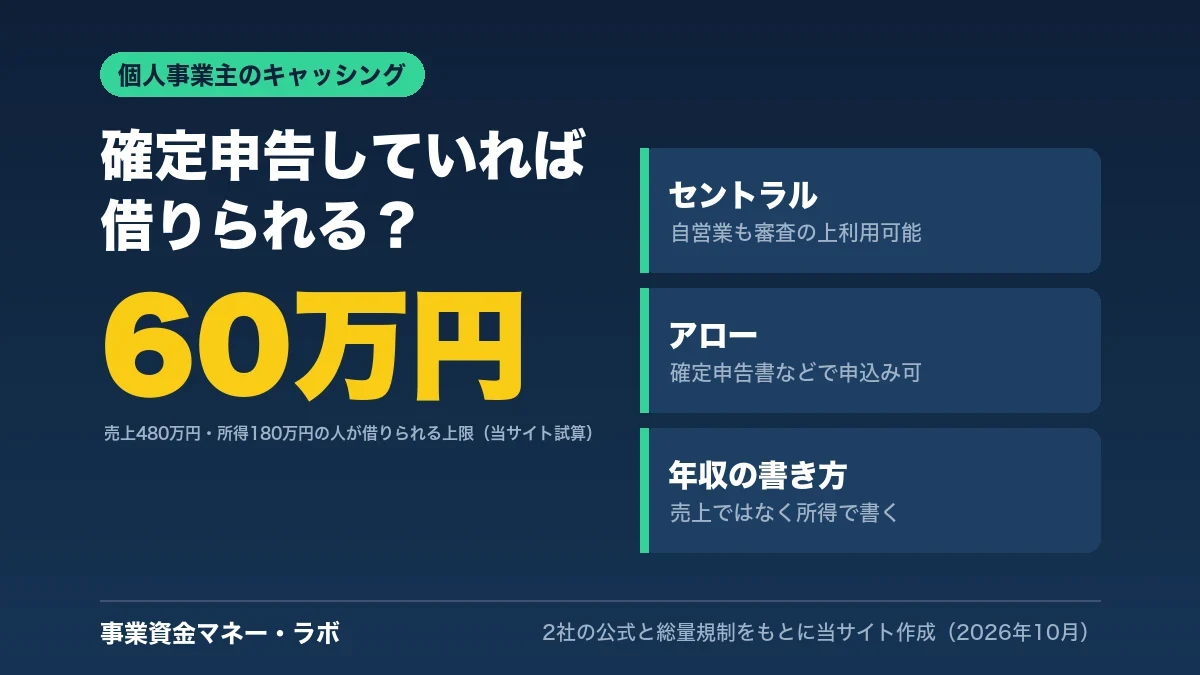
個人事業主・フリーランスも、確定申告をしていればキャッシング・カードローンに申し込めます。当サイトが消費者金融12社の公式を調べると、自営業の申込みを受けると確認できたのは9社、個人事業主には貸さないのは1社、事業のお金に使えないのはアローとSMBCモビットでした。年収は売上ではなく所得で書き、借りられるのはその3分の1まで。確定申告書の数字で、借りられる額と毎月の返済を計算できます。
確定申告をしている個人事業主が申し込める2社
セントラルの貸付条件を確認する(自営業も審査の上OK)PR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%、遅延損害金 年20.0%、借入残高スライドリボルビング方式。審査があります。返せる額だけ借りましょう。アローの公式サイトを見るPR|株式会社アロー(愛知県知事(6)第04195号)。実質年率14.95〜19.94%、限度額200万円、遅延損害金 年19.94%。審査があります。借りたお金は事業には使えません。返せる額だけ借りましょう。 PR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%、遅延損害金 年20.0%、借入残高スライドリボルビング方式。審査があります。返せる額だけ借りましょう。
 PR|株式会社アロー(愛知県知事(6)第04195号)。実質年率14.95〜19.94%、限度額200万円、遅延損害金 年19.94%。審査があります。借りたお金は事業には使えません。返せる額だけ借りましょう。
個人事業主はキャッシング・カードローンを使える?
消費者金融やカードローンは、会社員だけでなく自営業の人にも貸しています。会社員の給与明細の代わりに、個人事業主は確定申告書の控えで収入を示します。
Googleの検索では「個人事業主でも借りれるカードローン」「個人事業主 カードローン 通らない」のように、そもそも申し込めるのか、申し込んでも落ちるのではという不安の言葉が多く調べられています。答えは次の3つです。
- 申し込めるか:多くの消費者金融が自営業の申込みを受けています。ただしフクホーのように個人事業主には貸さない会社もあります(12社の調査)。
- 何で収入を見るか:確定申告書の所得(売上から経費を引いた額)です。
- 確定申告をしていない・開業したばかり:収入を証明しにくく、借りにくくなります。アローは確定申告をしていない自営業の申込みを受けていません(A8の案内)。
【独自調査】消費者金融12社の公式で、個人事業主が申し込めるか・事業に使えるかを確認
「個人事業主でも借りられるか」「借りたお金を仕事の支払いに使えるか」は、会社ごとに決まりが違います。当サイトは消費者金融12社の公式サイト・規約・よくある質問を1社ずつ読み、同じ物差しで並べました。
| 会社 | 自営業の申込み | 事業のお金に |
|---|---|---|
| セントラル | ○(審査の上) | 記載なし(申込み時に確認) |
| アロー | ○(確定申告書など) | ×(契約条項で事業目的は不可) |
| プロミス | ○ | ○(個人事業主は事業費も可) |
| アコム | ○ | 自由(公式コラム) |
| SMBCモビット | ○ | ×(規約で禁止) |
| アイフル | ○(個人事業主向け商品あり) | 不問 |
| レイク | ○(個人事業主向け商品あり) | 記載なし(事業資金は別商品) |
| ダイレクトワン | ○(個人事業主向け商品あり) | 自由 |
| フクホー | ×(個人事業主には貸さない) | 自由 |
| フタバ | 記載なし | 記載なし |
| エイワ | 記載なし | 記載なし |
| いつも | ○(ビジネスローンは個人事業主も対象・確定申告書) | 自由(資金使途は問わないと案内) |
| 分類 | 社数 |
|---|---|
| 自営業の申込みを受けると公式で確認 | 9社 |
| 個人事業主には貸さない | 1社(フクホー) |
| 公式に記載なし | 2社(フタバ・エイワ) |
| 借りたお金を事業に使えない | 2社(アロー・SMBCモビット) |
| 個人事業主は事業費にも使える | 1社(プロミス) |
- 申し込める会社は多い:12社中9社は、自営業の申込みを受けることを公式で確認できました。
- フクホーは個人事業主に貸さない:よくある質問で「個人事業主や会社経営者の方へのご融資は行っていません」と案内しています。
- 事業のお金に使えない会社がある:アローは契約条項で事業目的の利用を除いていて、SMBCモビットは規約で禁止しています。アローの商品名は「使途自由フリーローン」ですが、事業の支払いには使えない点に気をつけてください。
- 事業に使うなら、個人事業主向けの商品:大手には事業資金にも使える商品があります(下の表)。
| 会社 | 商品と使い道 |
|---|---|
| アイフル | 事業サポートプラン 「事業資金(運転資金・設備投資資金)」 |
| レイク | レイク de ビジネス 「事業資金(開業資金は含みません)」 |
| アコム | ビジネスサポート 「資金使途 自由」 |
| プロミス | 自営者カードローン 事業にもプライベートにも |
| ダイレクト | 自営業者サポート 利用例に「運転資金」 |
調べ方:各社の公式サイトの貸付条件・商品ページ・よくある質問・契約条項を当サイトが読み、「自営業の申込み」「借りたお金の使い道」の書き方で分けました(2026年10月30日確認。セントラルとアローは11月12日に公式サイトで再確認)。いつもは2026年11月20日に公式サイトで確認しました(ビジネスローンは個人事業主も対象)。各社の審査の基準や結果を示すものではありません。くわしい使い道の決まりはカードローンを事業に使えるかにまとめています。
セントラルとアローの条件を比較|今日中ならセントラル、数日待てて生活費ならアロー
大手の消費者金融で断られた人や、地方で店舗を使いたい人が比べることの多い中小2社です。どちらも確定申告をしている自営業の申込みを受けています。
| 項目 | セントラル | アロー |
|---|---|---|
| 自営業 | 審査の上、利用可能 | 確定申告書などで申込み可 |
| 金利(実質年率) | 4.80〜18.00%(100万円以上は15.00%まで) | 14.95〜19.94% |
| 借入限度額 | 1万円〜300万円 | 200万円まで |
| 申し込める年齢 | 20〜69歳 | 22〜70歳 |
| 当日の振込 | 平日14時までの申込みで即日振込。自動契約機なら即日 | 「最短」の案内のみ。口コミでは翌日以降が中心 |
| 収入の書類 | 50万円をこえる時など | 全員に必要(確定申告書など) |
| 事業のお金に | 記載なし(申込み時に確認) | 使えない |
| はじめての人 | 最大30日間金利0円 | ― |
| 遅延損害金 | 年20.00% | 年19.94% |
| 登録番号 | 四国財務局長(10)第00083号 | 愛知県知事(6)第04195号 |
- セントラル:平日14時までの申込みで当日振込、全国の自動契約機でも即日。はじめての契約なら契約日の翌日から最大30日間金利0円です(条件は公式で確認)。
- アロー:申込みには本人確認書類と収入の証明(確定申告書など)が全員に必要です。借りたお金は事業には使えません(アローの即日・アローの審査)。
今日中に必要な個人事業主の方へ
セントラルの貸付条件を確認する(自営業も審査の上OK)PR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%、遅延損害金 年20.0%、借入残高スライドリボルビング方式。審査があります。返せる額だけ借りましょう。数日待てて、生活費に使う方へ
アローの公式サイトを見るPR|株式会社アロー(愛知県知事(6)第04195号)。実質年率14.95〜19.94%、限度額200万円、遅延損害金 年19.94%。審査があります。借りたお金は事業には使えません。返せる額だけ借りましょう。【計算ツール】確定申告書の数字で、借りられる額と毎月の返済を計算
個人事業主が借りられる額は、確定申告書の所得で決まります。申し込む前に、自分の数字で確かめましょう。
確定申告書の数字で計算する
所得=確定申告書 第一表の「所得金額等」の合計(売上ではありません)。
例:所得180万円・他社なしで30万円借りる場合、上限は60万円で範囲内です。セントラルで最低返済額(月12,000円)のまま返すと32回・利息の合計は約77,400円。はじめての人が30日以内に全額返せば、利息は0円です。
計算のしかた(当サイト):上限は貸金業法の総量規制(年収の3分の1・他社の借入れと合計)、収入の書類は貸金業法の決まり(1社50万円超、または合計100万円超)、金利・最低返済額・無利息期間はセントラル公式の貸付条件、アローの金利は公式の上限(いずれも2026年11月12日確認)、利息は「残高×年率×30日÷365日」で計算しています。実際の金利と限度額は審査で決まります。
年収の書き方|売上ではなく所得で書く・売上と経費別の上限早見表
貸金業法の総量規制で、消費者金融から借りられるのは、他社と合わせて年収の3分の1までです。個人事業主の年収は、確定申告書の所得で見ます。売上を書くと実際より多く見え、書類と合わずに審査で止まる原因になります。
| 売上・経費 | 所得 | 上限 | 青色65万円控除後 |
|---|---|---|---|
| 売上300万円・経費30% | 210万円 | 70万円 | 48万円 |
| 売上300万円・経費50% | 150万円 | 50万円 | 28万円 |
| 売上300万円・経費70% | 90万円 | 30万円 | 8万円 |
| 売上500万円・経費30% | 350万円 | 116万円 | 95万円 |
| 売上500万円・経費50% | 250万円 | 83万円 | 61万円 |
| 売上500万円・経費70% | 150万円 | 50万円 | 28万円 |
| 売上800万円・経費30% | 560万円 | 186万円 | 165万円 |
| 売上800万円・経費50% | 400万円 | 133万円 | 111万円 |
| 売上800万円・経費70% | 240万円 | 80万円 | 58万円 |
- 売上500万円・経費50%の人は所得250万円で、上限は83万円。売上の500万円で書くと上限は166万円に見え、83万円の差が出ます。
- 青色申告特別控除(65万円)を使っている人は、申告書の所得がその分小さくなり、上限は約21万円下がります(右の列)。
- 他社の借入れがある人は、その残高を差し引いた額が残りの枠です(他社借入がある時の早見表)。
試算のしかた:所得=売上×(1−経費の割合)、上限=所得÷3(1万円未満切り捨て)。青色申告特別控除の列は所得から65万円を引いて計算しました。実際の所得は確定申告書の数字を使ってください。
必要書類|本人確認書類と確定申告書の控え(2025年からの注意点)
| 書類 | いつ必要か・注意点 |
|---|---|
| 本人確認書類 | 運転免許証・マイナンバーカードなど。必ず必要です |
| 確定申告書の控え | 収入の証明に使います。セントラルは50万円をこえる時や、他社と合わせて100万円をこえる時に提出。アローは全員に収入の証明を求めます |
| 2025年1月以降の控え | 税務署の受付印が押されなくなりました。e-Taxで出した人は受信通知、書面で出した人は税務署で受け取るリーフレットを一緒に用意します |
| 青色申告決算書・収支内訳書 | 所得の中身が分かる書類として、求められることがあります |
書類の出し方のくわしい手順は、個人事業主がセントラルで出す書類と個人事業主が消費者金融で借りる時の必要書類にまとめています。
収入証明はいくらから?|50万円超・合計100万円超の決まりと、書類の取り方
貸金業法の決まりで、借りる額によって収入証明が必要になります。個人事業主が使える書類を日本貸金業協会の案内で確かめ、取り方と費用をまとめました。
| 他社からの借入 | この会社で借りる額 | 収入証明 |
|---|---|---|
| 0円 | 30万円 | 原則不要 |
| 0円 | 60万円 | 必要(1社で50万円超) |
| 60万円 | 30万円 | 原則不要(合計90万円) |
| 60万円 | 50万円 | 必要(合計110万円) |
| 書類 | 個人事業主 | ひとこと |
|---|---|---|
| 確定申告書(直近) | ◎ | いちばん使われる書類 |
| 青色申告決算書・収支内訳書(直近) | ◎ | 確定申告書と一緒に出すことが多い |
| 納税証明書(直近) | ◎ | 税務署・e-Taxで取れる |
| 所得証明書(直近) | ◎ | 市区町村の窓口・コンビニ交付 |
| 納税通知書(直近) | ○ | 住民税の通知など |
| 支払調書(直近) | ○ | 取引先が発行してくれた場合に使える。フリーランスに役立つ |
| 源泉徴収票・給与明細 | △ | 給与もある人向け |
| 書類 | どこで取る | 費用 | 気をつけること |
|---|---|---|---|
| 確定申告書の控え(e-Taxで出した人) | e-Taxの受信通知、または「申告書等情報取得サービス」(マイナンバーカード) | 無料 | すぐにPDFで取れる |
| 確定申告書の控え(紙で出した人) | 自分の控え | 無料 | 2025年1月から控えに受付印は押されない。窓口で日付・税務署名を書いた「リーフレット」をもらえる(希望者・当分の間) |
| 納税証明書(その1・その2) | e-Tax/税務署の窓口・郵送 | e-Taxで請求:370円/窓口・郵送:400円(1税目・1年度・1枚あたり) | 電子の証明書はコンビニなどで印刷もできる |
| 所得証明書(課税証明書) | 市区町村の窓口、コンビニ交付(マイナンバーカード) | 市区町村ごとに違う | 住民税の年度で表示される |
| 支払調書 | 取引先 | 取引先しだい | 発行するかは取引先しだい |
この節は、以前の記事「個人事業主が消費者金融で借りる時の必要書類」の表をこの記事にまとめ直したものです(2026年11月20日)。表の中の確認日は、調べた日のままにしています。
審査で見られること・通らない時|収入の安定・他社の借入れ・延滞
- 収入が続いているか:開業からの期間や、毎月の入金の波を見られます。
- 他社の借入れ:信用情報で分かります。少なく書いても隠せません。
- 延滞・債務整理の記録:今の延滞があると、まず借りられません。
- 書類と申込み内容が合っているか:年収・屋号・住所が書類と同じかを見られます。
通らなかった時に次にすること
- 続けて何社も申し込まない:申込みの記録は信用情報に6か月残り、短い間に何社も申し込むと次の審査で不利になります。
- 取引先への請求書がある:借入れではなく、請求書を売って入金を早める方法があります(下の見出し)。
- 税金・国保が払えない:先に公的な制度を確かめましょう。
落ちた理由の考え方は消費者金融の審査に落ちた時、セントラルの審査はセントラルの審査基準にまとめています。「審査が甘い」会社はありません。
事業のお金に使う時|生活費と仕事の支払いで選ぶものが変わる
| あなたの状況 | まず比べるもの |
|---|---|
| 生活費が足りない(売上の入金待ち) | 自営業も申し込めるカードローン(使い道は申込み時に確認) |
| 外注費・仕入れなど仕事の支払い | 個人事業主向けのローン、または請求書があればファクタリング |
| 設備や開業など、まとまったお金 | 日本政策金融公庫などの融資(時間はかかるが金利は低め) |
アローとSMBCモビットは、借りたお金を事業に使えません。仕事の支払いに使うなら、個人事業主向けの商品を選びます。
取引先(会社)に出した請求書があるなら、借りずに請求書を売って、入金日より前にお金を受け取る方法もあります。借入れではないので、年収の3分の1の上限や信用情報の借入れには入りません。手数料は利息よりも高くなりやすいので、カードローンとの費用の比較で確かめてください。
会社宛ての請求書がある個人事業主へ|借りずに入金を早める
ペイトナーで請求書を診断するPR|ペイトナー株式会社。個人事業主・一人法人が対象、1万円から、手数料10%+振込手数料330円、最短即日、支払期日まで70日以内の請求書。借入れではなく請求書の売却です。審査があります。 PR|ペイトナー株式会社。個人事業主・一人法人が対象、1万円から、手数料10%+振込手数料330円、最短即日、支払期日まで70日以内の請求書。借入れではなく請求書の売却です。審査があります。
即日で借りたい個人事業主へ|今日中に間に合わせる3つの準備
- 平日14時までに申し込む:セントラルはこの時間までの申込みで当日振込です。間に合わない時は自動契約機なら即日も可能です(セントラルの即日)。
- 書類を先にそろえる:確定申告書の控え(2025年以降は受信通知などもいっしょに)と本人確認書類をスマホで撮っておきます。
- 電話に出られるようにする:セントラルは申込み後に本人と話してから在籍の確かめ方を決めます(在籍確認)。
土日・夜に必要な時は土日・夜にお金を用意する方法も見てください。審査の結果によっては当日に間に合いません。
平日14時までに申し込めば当日振込
セントラルの貸付条件を確認する(自営業も審査の上OK)PR|株式会社セントラル(四国財務局長(10)第00083号)。実質年率4.8〜18.0%、遅延損害金 年20.0%、借入残高スライドリボルビング方式。審査があります。返せる額だけ借りましょう。よくある質問
確定申告をしていない個人事業主は借りられますか?
収入を証明しにくいため、借りにくくなります。アローは、確定申告をしていない自営業の申込みを受け付けていません。まず確定申告をして、控えを用意しましょう。
開業1年目で、確定申告がまだです。
申告の実績がないと、収入の証明が難しくなります。開業前後の資金は、日本政策金融公庫などの公的な融資も比べてください。
赤字(所得0円)でも借りられますか?
消費者金融で借りられるのは年収(所得)の3分の1までなので、所得が0円だと借りられません。取引先への請求書があれば、借入れではない請求書の売却を比べてください。
白色申告でも申し込めますか?
申し込めます。白色でも青色でも、確定申告書の控えが収入の証明になります。青色申告特別控除を使うと所得が小さくなり、借りられる上限も下がります。
年収は売上で書いてもいいですか?
いいえ。売上から経費を引いた所得で書きます。売上を書くと書類と合わず、審査で止まる原因になります。
2025年に出した確定申告書の控えに受付印がありません。
2025年1月から受付印は押されなくなりました。e-Taxで出した人は受信通知、書面で出した人は税務署で受け取るリーフレットを一緒に出します。
借りたお金を仕事の支払いに使えますか?
アローとSMBCモビットは事業に使えない決まりです。プロミスは個人事業主なら事業費にも使えます。セントラルは使い道を申込み時に確かめてください。
今日中に借りられますか?
セントラルは平日14時までのWeb申込みで当日振込、自動契約機でも即日に対応しています。アローは何時までなら当日かが書かれておらず、口コミでは翌日以降が中心でした。審査の結果によっては間に合いません。
業務委託のフリーランスでも申し込めますか?
申し込めます。会社員ではないので、確定申告書の控えで収入を示します。申込みの職業は自営業(個人事業主)を選び、屋号があれば書きます。
確認した情報(2026年11月12日):セントラル公式(011330.jp)、アロー公式(my-arrow.co.jp)、消費者金融12社の公式(10月30日)、A8のアローの案内、国税庁「申告書等の控えへの収受日付印の押なつについて」、貸金業法(総量規制・収入の書類)。調査と試算は当サイトによるものです。