事業資金マネー・ラボ編集部

個人事業主として複数のブログを運営しながら、現役のギグワーク配達員としても働いています。報酬の入金日と、燃料費・車両費などの支払日がずれる負担は、自分の仕事でも起きていることです。 得意なのは、ばらばらな情報を整えること。各社の公式サイト・利用規約・よくある質問を照らし合わせ、手数料・必要書類・申し込める人・入金までの時間を、同じ物差しの表に並べ直しています。口コミは選ばずに全件を数え、確認した日を書き、間違いは「訂正・更新の記録」に残します。 税理士・弁護士などの監修はありません。記事は一般的な情報です。申し込む前に、各社の公式で条件を確かめてください。
    消費者金融の行政処分を集計。20年で3,757件、財務局登録の業者は13年0件、登録検索の処分欄は空欄のことも

    消費者金融の行政処分を集計|20年で3,757件、財務局登録は13年0件。業務改善命令・業務停止の違いと借りる前の確かめ方【2026年】

    消費者金融などの貸金業者が法律に違反すると、金融庁(財務局)や都道府県から行政処分を受けます。金融庁の資料を当サイトで集計すると、2005〜2024年度の処分は3,757件、2024年度は4件でした。 ...

    過払い金とは|対象と時効、利息制限法と出資法の金利の移り変わり

    過払い金とは?対象・時効と、利息制限法・出資法の金利の移り変わりを条文で整理

    過払い金とは、利息制限法の上限(年15〜20%)を超えて払いすぎた利息のことです。2010年6月17日までは、出資法の上限(最後は年29.2%)との間の「グレーゾーン金利」で貸す会社が多く、その分を取 ...

    18歳・19歳は消費者金融で借りられる?11社中18歳から申し込めたのは3社、18・19歳は収入書類が必要、18・19歳に貸す協会員は35.0%

    18歳・19歳は消費者金融で借りられる?|11社の申込み年齢を公式で調べた結果と、収入証明書が必須になる協会のルール【2026年】

    2022年4月から18歳で成年になり、18歳・19歳も親の同意なしでお金を借りる契約ができます。ただし2026年10月に11社の公式を確かめると、18歳から申し込めたのはプロミスと学生ローン2社の3社 ...

    借りる前に使える公的な制度7つ。緊急小口資金は10万円・無利子、住居確保給付金は家賃を原則3か月補助、2024年度は6,908件

    お金を借りる前に使える公的な制度7つ|緊急小口資金・総合支援資金・住居確保給付金の条件と、税金・携帯料金を払えない時の公式の扱い【2026年】

    お金が足りない時、消費者金融に申し込む前に使える公的な制度があります。社会福祉協議会の緊急小口資金は10万円以内・無利子、住居確保給付金は家賃を原則3か月(最長9か月)補助し、2025年からは家賃の安 ...

    配偶者貸付とは。夫婦の年収を合わせた3分の1まで、配偶者の同意書が法律で必要、7社中2社が配偶者貸付を案内

    配偶者貸付とは|専業主婦が夫婦の年収の3分の1まで借りられる条件と必要書類(同意書・住民票)、7社の公式の扱いを調べた【2026年】

    配偶者貸付は、自分と配偶者の年収を合わせた3分の1まで借りられる、総量規制の例外です(貸金業法施行規則10条の23)。配偶者の同意書と、夫婦であることを示す住民票などが必要で、配偶者に内緒では借りられ ...

    返済方式の違いを10万円で比較。月4,000円で返すと利息約2.6万円、月1万円なら約9千円、4社の10万円の最低返済額は4,000円から

    返済方式の違い|残高スライド・元利定額・元金定額・定率リボを10万円で比較、最低返済額だけだと利息は約2.6万円、月1万円なら約9千円【2026年】

    カードローンの返済方式は、毎月の返済額の決まり方で「元利定額」「元金定額」「定率」に分かれ、借りた残高で額が変わるものを「残高スライド」と呼びます。10万円を年18%で借りて月4,000円の元利定額で ...

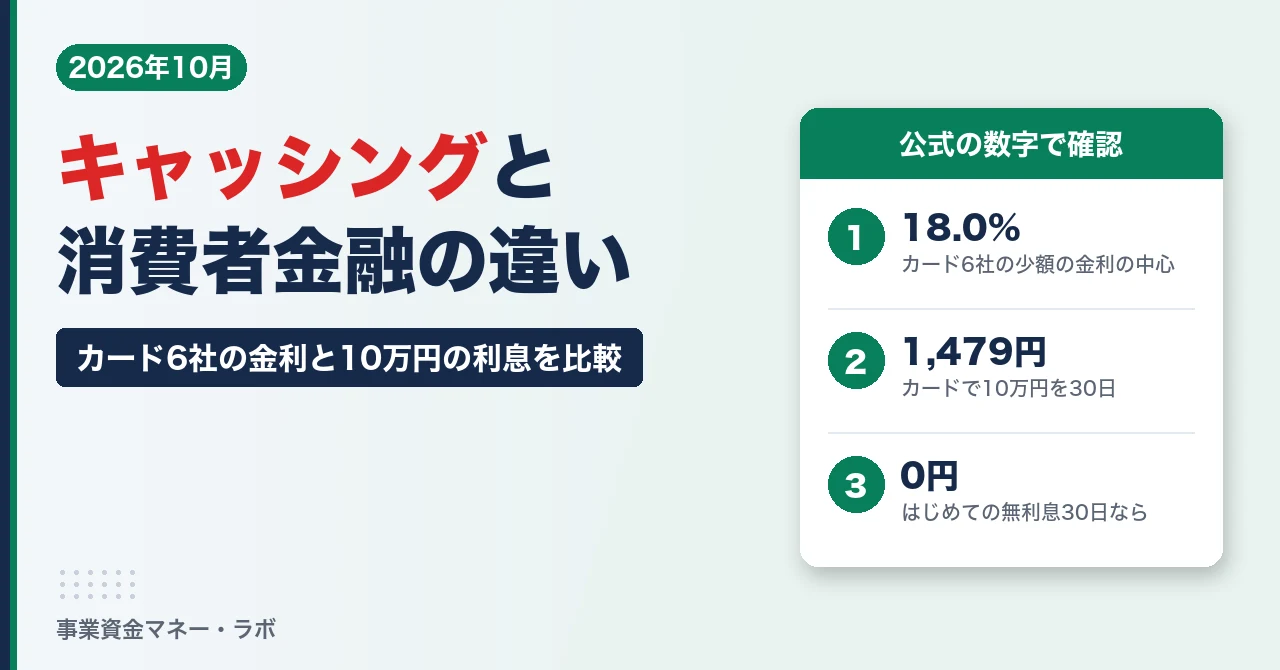
    クレジットカードのキャッシングと消費者金融の違い。カード6社の少額の金利は18.0%が中心、10万円を30日借りるとカードは1,479円、はじめての無利息なら0円

    クレジットカードのキャッシングと消費者金融の違い|カード6社と消費者金融の金利を公式で比較、10万円の利息を日数で計算、ショッピング枠の現金化がダメな理由【2026年】

    クレジットカードのキャッシングと消費者金融は、どちらも貸金業法の「借入れ」で、総量規制の対象です。カード6社の少額の金利はほとんどが年18.0%で、消費者金融の上限と同じでした(2026年10月、公式 ...

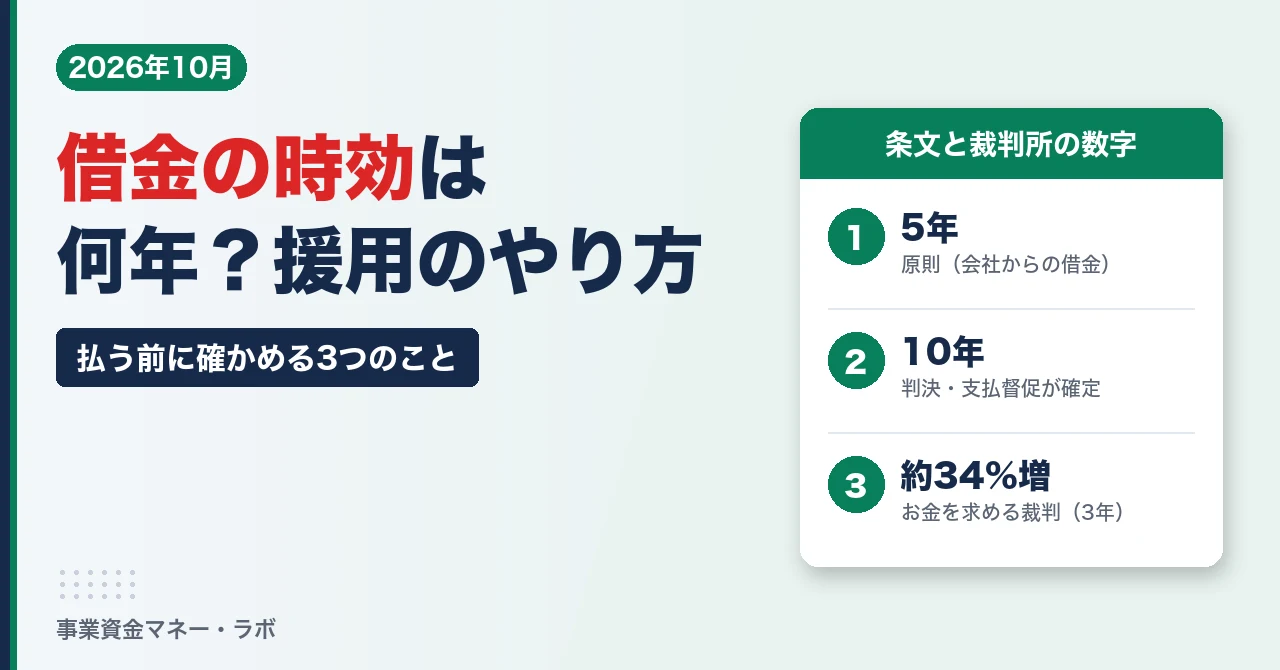
    借金の時効は何年?原則5年、判決や支払督促が確定すると10年、お金を求める裁判は3年で約34%増

    借金の時効は何年?|消費者金融は原則5年、2020年の民法改正と経過措置、時効が止まる4つのことと援用のやり方【2026年】

    消費者金融などの借金の時効は、原則として5年です。ただし時効は自動では消えず、「時効を使います」と相手に伝える援用が必要です。裁判や支払督促で判決などが確定すると時効は10年になり、少しでも払ったり分 ...

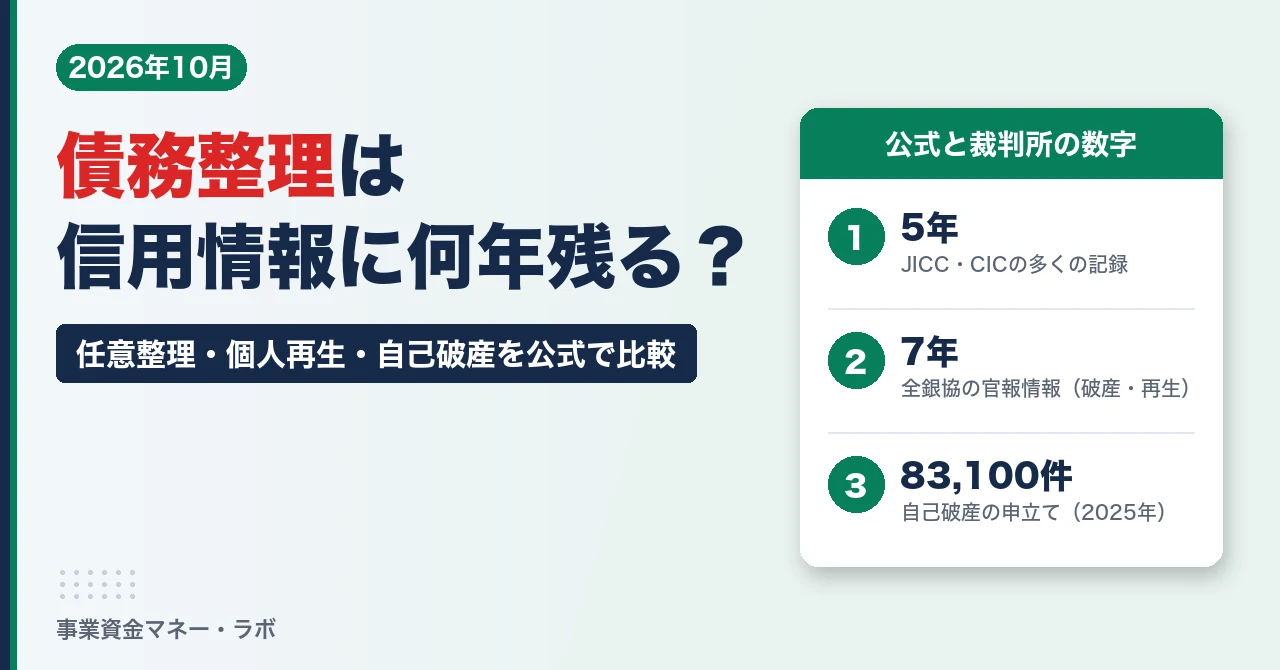
    債務整理は信用情報に何年残る?JICC・CICの多くの記録は5年、全銀協の官報情報は7年、自己破産の申立ては2025年に83,100件

    債務整理は信用情報に何年残る?|任意整理・個人再生・自己破産をCIC・JICC・全銀協の公式で比較、いつ消えるかの確かめ方【2026年】

    債務整理の記録は、ずっと残るわけではありません。JICCは「債務整理」「破産申立」を、2019年10月以降の契約なら契約が続いている間と終わってから5年以内残します。CICは「債務整理をした」とは登録 ...

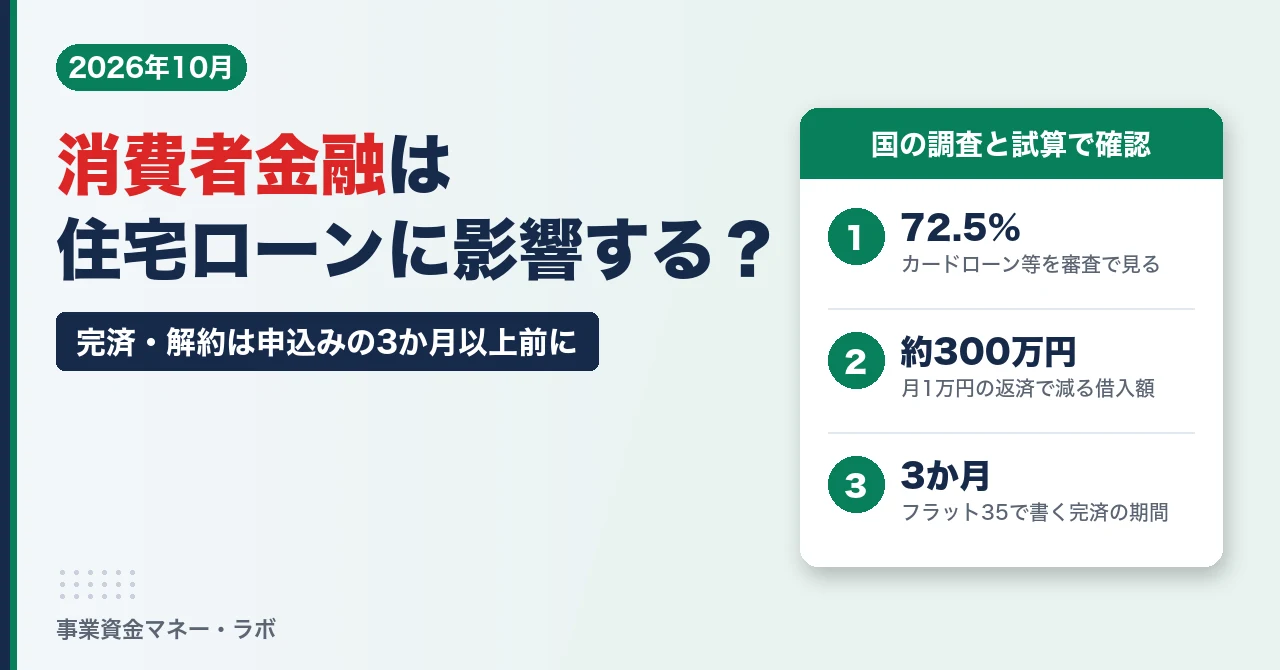
    消費者金融は住宅ローンに影響する?カードローン等を審査で見る金融機関は72.5%、月1万円の返済で借入額は約300万円減る

    消費者金融の利用は住宅ローンに影響する?|通らない人・通った人の違い、完済と解約はいつ?月1万円の返済で借りられる額は約300万円減る【2026年】

    消費者金融を使ったことがあるだけで、住宅ローンに落ちるわけではありません。審査で見られるのは、延滞の記録、今の残高と借入枠、最近の申込みです。国の調査では、住宅ローンを扱う金融機関の72.5%が「カー ...

    error: Content is protected !!