事業資金マネー・ラボ編集部

個人事業主として複数のブログを運営しながら、現役のギグワーク配達員としても働いています。報酬の入金日と、燃料費・車両費などの支払日がずれる負担は、自分の仕事でも起きていることです。 得意なのは、ばらばらな情報を整えること。各社の公式サイト・利用規約・よくある質問を照らし合わせ、手数料・必要書類・申し込める人・入金までの時間を、同じ物差しの表に並べ直しています。口コミは選ばずに全件を数え、確認した日を書き、間違いは「訂正・更新の記録」に残します。 税理士・弁護士などの監修はありません。記事は一般的な情報です。申し込む前に、各社の公式で条件を確かめてください。
    貸付自粛制度のやり方と撤回。受付件数は2025年度7,439件で3年前の約2倍、10月26日からICチップでの本人確認に

    貸付自粛制度とは|やり方・撤回(解除)・住宅ローンやクレカへの影響、10月26日から本人確認がICチップ読み取りに【2026年10月】

    貸付自粛制度は、浪費やギャンブルで借りすぎないよう、自分から「お金を貸さないで」と日本貸金業協会に申告する制度です。情報はCIC・JICC・全国銀行個人信用情報センターに最長5年登録され、登録から3か ...

    住民税・国保・国民年金が払えない時(年金の免除承認286.9万件・国保の差押え33.9万件・住民税の延滞金は1か月で上がる)

    住民税・国民健康保険・国民年金が払えない時|窓口と減免・免除・分割を比較、国の数字では国保の差押え年33.9万件・年金の免除承認286.9万件【2026年10月】

    住民税・国保・国民年金が払えない時は、窓口が違います。住民税と国保は市区町村で分割・減免、国民年金は免除を申請すれば未納になりません。国保の差押えは年33.9万件、国民年金の免除の承認は286.9万件。住民税の延滞金は1か月を過ぎると年9.1%(2026年)に上がります。

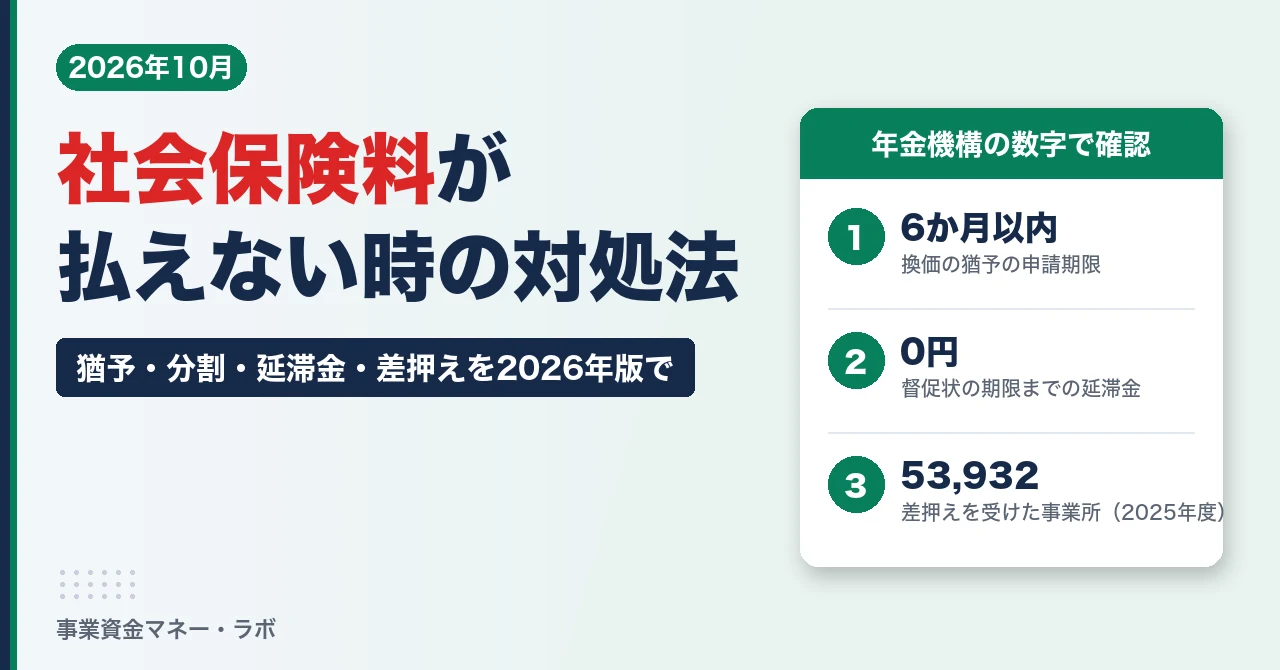
    社会保険料が払えない時の対処法(換価の猶予は6か月以内・督促状の期限までなら延滞金0円・差押え53,932事業所)

    社会保険料が払えない時の対処法|換価の猶予は納期限から6か月以内、2026年の延滞金は年2.8%〜9.1%、年金機構の差押えは年5.4万事業所【2026年10月】

    社会保険料が払えない時は、督促状を待たずに年金事務所へ。換価の猶予を納期限から6か月以内に申請すれば原則1年以内の分割にでき、差押えも止まります。督促状の指定期限までに払えば延滞金は0円、過ぎると年2.8%(3か月後から9.1%)。2025年度の差押えは53,932事業所、申請による換価の猶予は1,842事業所でした。

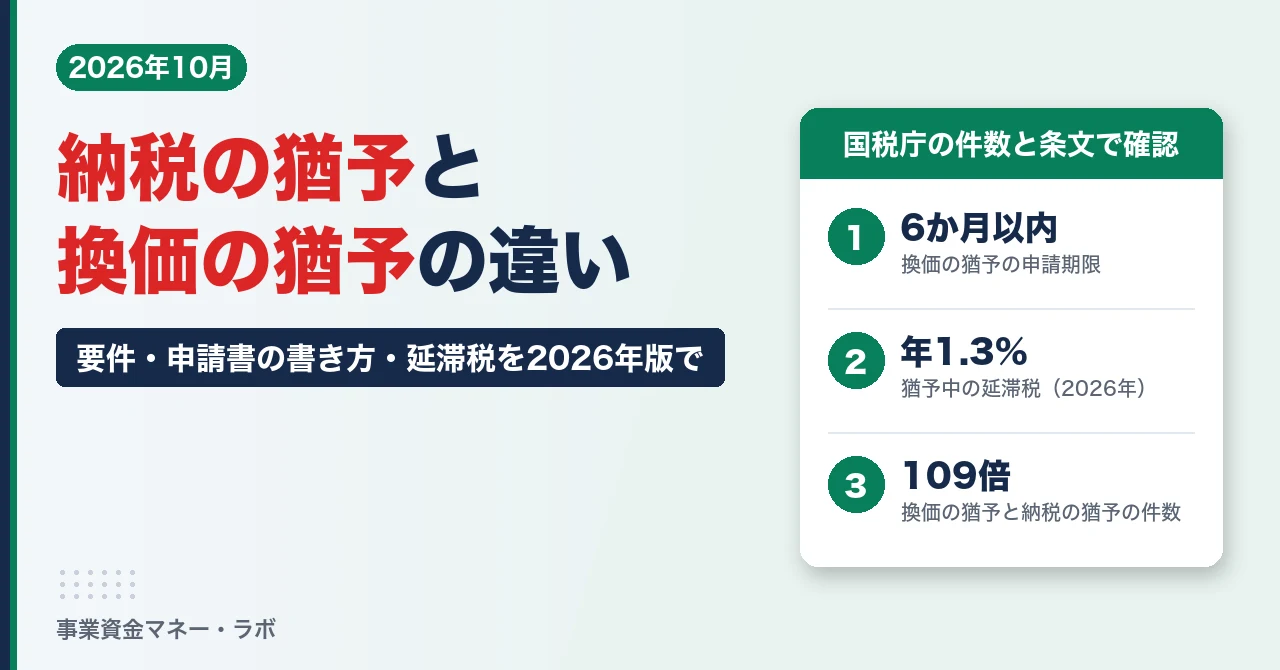
    納税の猶予と換価の猶予の違い(申請期限6か月以内・猶予中の延滞税年1.3%・件数109倍)

    納税の猶予と換価の猶予の違い|要件・申請書の書き方・延滞税(猶予中は年1.3%)、国税庁の処理件数は換価の猶予が109倍【2026年10月】

    税金を一度に払えない時に使う国の制度は「換価の猶予」と「納税の猶予」の2つ。災害・病気・休廃業・大きな損失がなければ換価の猶予を、納期限から6か月以内に申請します。原則1年以内の分割で、延滞税は年1.3%(2026年)。国税庁の数字では換価の猶予(申請)年46,779件、納税の猶予年428件。申請書の書き方と延滞税の試算も。

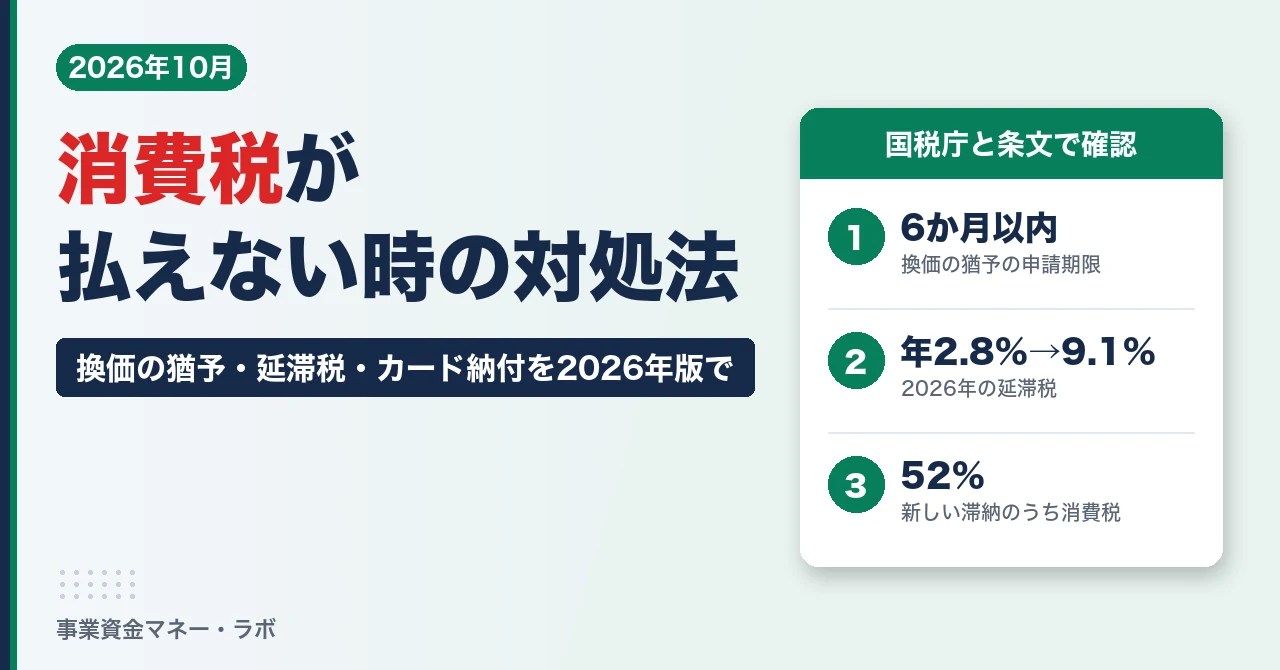
    消費税が払えない時の対処法 換価の猶予・延滞税・カード納付

    消費税が払えない時の対処法|分割(換価の猶予)の申請は納期限から6か月以内、2026年の延滞税は年2.8%〜9.1%、払い方ごとの費用を比較【2026年10月】

    消費税が払えない時は、放っておかずに税務署へ相談し、「換価の猶予」を申請すると原則1年以内の分割で払えます。申請は納期限から6か月以内。猶予が認められると延滞税は年1.3%(2026年)に下がりますが、何もしないと年2.8%、2か月後からは年9.1%かかり、差押えに進みます。国税庁の統計では新しく発生する滞納の52%が消費税。払い方ごとの費用を比べました。

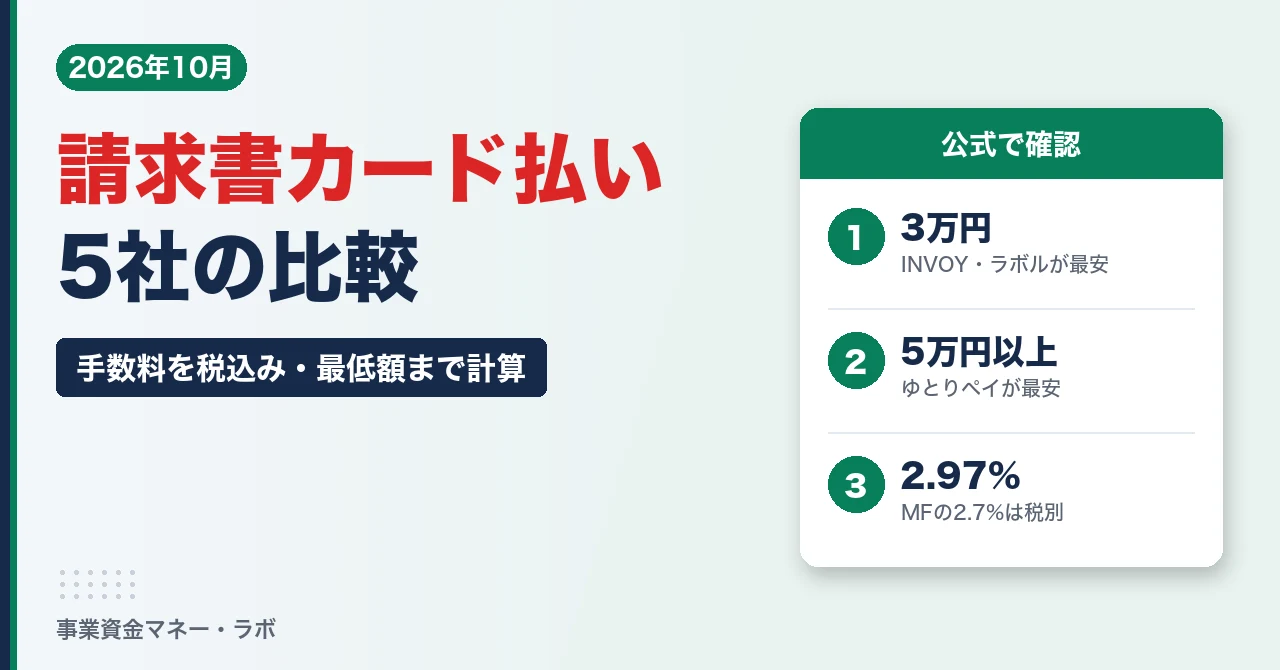
    請求書カード払い5社の比較 手数料を金額別に計算

    請求書カード払いの比較|5社の手数料を「税込み・最低手数料」までそろえて金額別に計算、一番安い会社は金額で入れかわる【2026年10月】

    2026/10/23  

    請求書カード払いは、銀行振込の請求書をカードで払い、支払いを最大60日ほど延ばせるサービスです。手数料は2.7〜4%ですが、税込みか税別か、最低手数料がいくらかが会社ごとに違います。ラボル・INVOY・ゆとりペイ・マネーフォワード・支払い.comの公式の条件で1万〜100万円の本当の手数料を計算しました。3万円ならINVOYとラボル、5万円以上ならゆとりペイが一番安くなります。

    売掛保証とファクタリングの違い 費用と使える場面の比較

    売掛保証とファクタリングの違い|「払われない時の保険」と「今すぐ現金化」、費用・入金の時期・使える場面を比較、すでに遅れている時はどっち?【2026年10月】

    売掛保証は、取引先が倒産したり支払いが1か月以上遅れたりした時に保証会社が代わりに払う「保険」のようなサービス、ファクタリングは入金前の売掛金を売って今すぐ現金にする方法です。売掛保証はすでに遅れている取引や今月の資金不足には使えません。公表された保証料率とプランの料金から費用を計算し、ファクタリングと比べました。

    債権譲渡通知書とは 書き方とひな形、届いた時の確認

    債権譲渡通知書とは?書き方とひな形、内容証明の料金(窓口とWebを比較)、届いた時にどこへ払うか・詐欺の見分け方、車の還付金の通知書まで【2026年10月】

    債権譲渡通知書は、売掛金などの債権を第三者に譲ったことを、元の債権者(譲渡人)が支払う人(債務者)に知らせる書面です(民法467条)。ほかの人にも主張するには内容証明など確定日付のある書面で送ります。書き方とひな形、内容証明の料金、届いた時にどこへ払うかと詐欺の見分け方、車の還付金の通知書までまとめました。

    大手消費者金融と中小の違い 金融庁の定義と大手の成約率

    大手消費者金融と中小の違い|金融庁の「大手」は残高500億円超の6社、大手の成約率は約3割、大手に落ちた後の選び方と申し込む順番【2026年10月】

    2026/10/24  

    金融庁の資料では、消費者金融の「大手」は貸付残高500億円超の6社で、残りの255社が中小です。大手のアイフルが公表した2025年度の成約率は30.4%で、申し込んだ人の約7割は契約まで進んでいません。中小も審査が甘いわけではありません。大手5社と中小6社の公式の条件を並べ、違いと、落ちた後に申し込む順番をまとめました。

    消費者金融の収入証明書がいる時・いらない時 50万円・100万円のルール

    消費者金融の収入証明書がいる時・いらない時|「1社50万円超・合計100万円超」で必要、給与明細は2か月分、出さないとどうなる?6社の公式で比較【2026年10月】

    2026/10/24  

    消費者金融で収入証明書が必要になるのは、その会社で50万円を超えて借りる時と、他社と合わせて100万円を超える時です(貸金業法13条)。それより少なければ法律上は出す義務はありませんが、会社の判断で求められることはあります。給与明細なら直近2か月分以上。セントラル・フクホーなど6社の公式の扱いと、出さないとどうなるか、借りた後に求められる理由までまとめました。

    error: Content is protected !!