事業資金マネー・ラボ編集部

個人事業主として複数のブログを運営しながら、現役のギグワーク配達員としても働いています。報酬の入金日と、燃料費・車両費などの支払日がずれる負担は、自分の仕事でも起きていることです。 得意なのは、ばらばらな情報を整えること。各社の公式サイト・利用規約・よくある質問を照らし合わせ、手数料・必要書類・申し込める人・入金までの時間を、同じ物差しの表に並べ直しています。口コミは選ばずに全件を数え、確認した日を書き、間違いは「訂正・更新の記録」に残します。 税理士・弁護士などの監修はありません。記事は一般的な情報です。申し込む前に、各社の公式で条件を確かめてください。
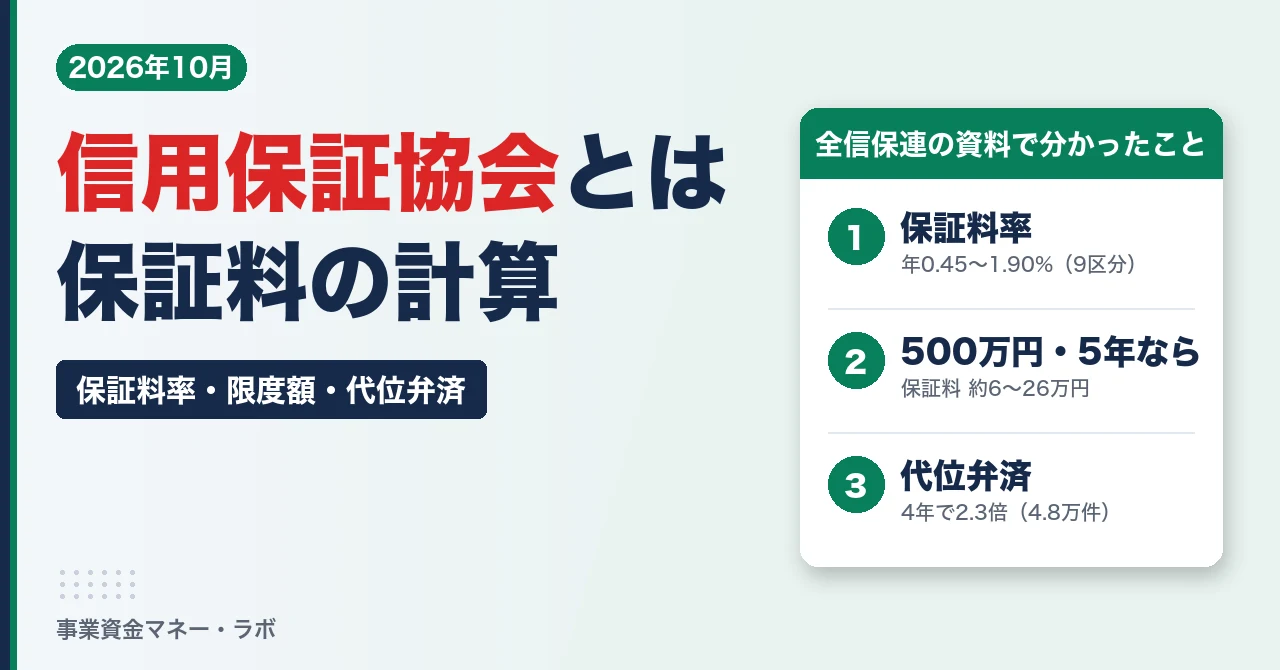
    信用保証協会とは 保証料の計算 保証料率・限度額・代位弁済

    信用保証協会とは?保証料の計算方法と料率(年0.45〜1.90%)、限度額・審査・代位弁済をわかりやすく|代位弁済は4年で2.3倍【2026年10月】

    信用保証協会は、中小企業や個人事業主が金融機関から借りる時に保証人になってくれる公的機関です。全国に51協会あり、中小企業の約43%が利用しています。使うと信用保証料(年0.45〜1.90%など)がかかります。保証料の計算方法と、代位弁済が4年で2.3倍に増えた最新の実績を整理しました。

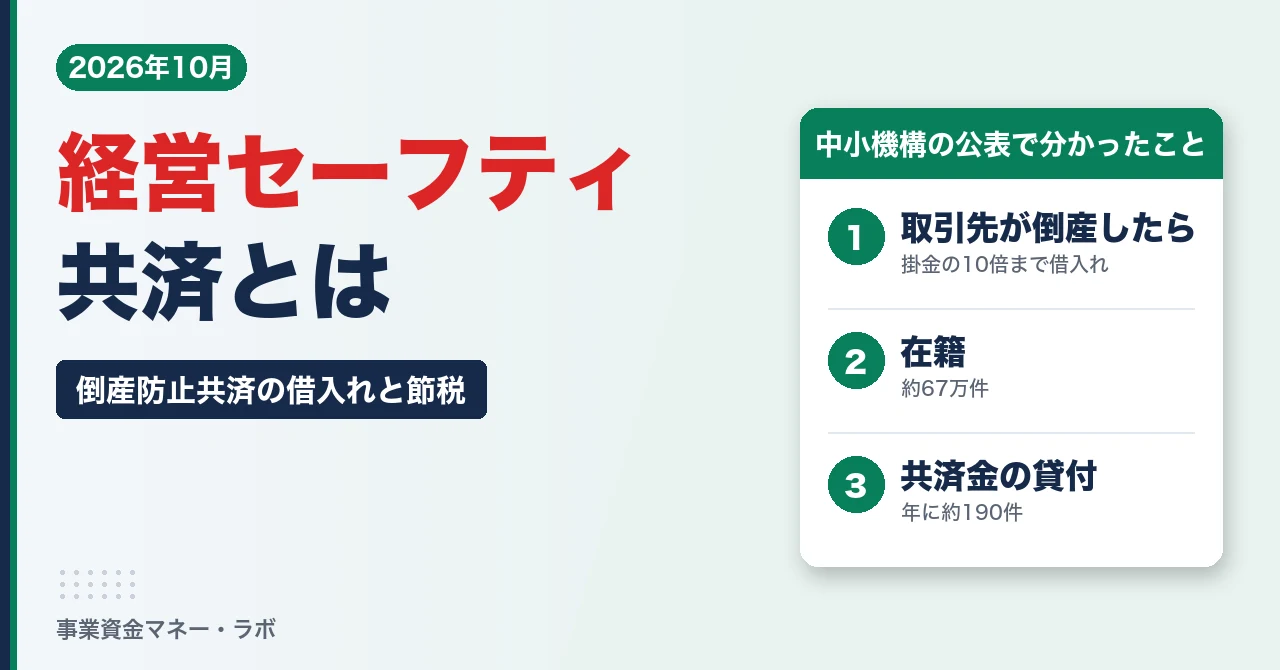
    経営セーフティ共済(倒産防止共済)とは 借入れと節税

    経営セーフティ共済(倒産防止共済)とは|取引先が倒産した時の借入れ・節税・解約、在籍67万件で貸付は年約190件【2026年10月】

    経営セーフティ共済(中小企業倒産防止共済)は、取引先が倒産した時に、無担保・無保証人で掛金の10倍(最高8,000万円)まで借りられる国の制度です。掛金は月5,000円〜20万円で、経費にできます。ただし借りられるのは加入から6か月たってからです。約67万件が加入する一方、共済金の貸付は年に約190件でした。

    取引先が倒産した時の売掛金 回収・貸倒損失・連鎖倒産の防ぎ方

    取引先が倒産したら売掛金はどうなる?回収・貸倒損失の仕訳・連鎖倒産を防ぐ制度|会社の破産の7割は配当なし【2026年10月】

    取引先が倒産したら、まず債権の額を確かめ、裁判所に債権届出をします。ただ、裁判所の統計では、会社の破産の約7割は配当がないまま終わっています。回収できない分は貸倒損失として経費にし、公的な借入れ制度で連鎖倒産を防ぎます。手順と仕訳、使える制度を整理しました。

    セーフティネット保証1号・4号・5号とは 対象・認定・限度額

    セーフティネット保証1号・4号・5号とは|対象・認定・限度額をわかりやすく、5号の指定業種は今期526(57減)【2026年10月】

    セーフティネット保証は、売上が落ちた中小企業や個人事業主が、通常とは別枠で信用保証協会の保証付き融資を受けられる制度です。使うには市区町村の認定が必要です。5号の指定業種は2026年10〜12月期で526業種、前の期から57減りました。今期外れた業種・入った業種も整理しました。

    日本政策金融公庫の個人事業主向け融資 いくらまで・金利・審査

    日本政策金融公庫の個人事業主向け融資|運転資金はいくらまで?金利は3年半で2倍、2026年10月の金利と審査・追加融資【2026年10月】

    日本政策金融公庫の一般貸付は、個人事業主でも4,800万円まで、運転資金は7年以内で借りられます。2026年10月の無担保の金利は年4.05〜5.65%です。当サイトが過去の金利表を集めると、2023年4月から下限は2倍以上になっていました。500万円を借りた時の利息の差と、審査の流れを整理しました。

    取適法とは フリーランス新法との違い 支払60日・手形禁止

    取適法とは?下請法から変わった点と、フリーランス新法との違い|支払60日・手形禁止、2026年度の勧告16件を集計【2026年10月】

    取適法(中小受託取引適正化法)は、2026年1月に下請法から変わった法律です。代金は受け取りから60日以内に払う決まりで、手形での支払いは禁止になりました。フリーランス新法とは、守られる人と禁止の範囲が違います。公正取引委員会の2026年度の勧告16件を種類ごとに数えました。

    売掛金が払われない時の回収方法 内容証明・支払督促・少額訴訟

    売掛金が払われない時の回収方法|内容証明→支払督促→少額訴訟の順番と費用、裁判所の統計で見た「異議が出たのは23%」【2026年10月】

    売掛金が払われない時は、電話・メール→内容証明→支払督促→少額訴訟・通常訴訟の順に進めます。50万円なら、支払督促の手数料はネット申立てで5,000円です。裁判所の統計では、支払督促に異議が出たのは23%でした。2026年5月からの新しい手続きと費用で整理しました。

    ABLとファクタリングの違い 借りるか売るか、費用と日数で比較

    売掛債権担保融資(ABL)とファクタリングの違い|融資と売買、費用・日数・登記を比較、債権譲渡登記は4年で2倍【2026年10月】

    ABL(売掛債権担保融資)は売掛金を担保にお金を借りる方法、ファクタリングは売掛金を売る方法です。ABLは金利が年数%と安い代わりに審査と日数がかかり、ファクタリングは手数料が高い代わりに早く使えます。法務省の統計では、債権譲渡登記は4年で約2倍に増えていました。

    でんさいの割引とファクタリングの違い 期日前に現金にする方法と費用

    でんさいの割引とファクタリングの違い|期日前に現金にする3つの方法と費用を比較、中小企業のでんさいは1年で47%増【2026年10月】

    でんさいは取引銀行で割引すれば期日前に現金にできます。費用は金利分と手数料で、100万円・60日ならファクタリングより大幅に安い計算です。でんさいネットの最新統計(10月15日公表)と、割引・譲渡・ファクタリングの使い分けを整理しました。

    約束手形の廃止はいつ 全国923機関の最終振出期限

    約束手形の廃止はいつ?2026年9月30日で8割の金融機関が振出期限、交換は2027年3月31日まで|手元の手形と代わりの方法【2026年10月】

    紙の約束手形は、電子交換所での交換が2027年3月31日で終わります。全国銀行協会の一覧(923機関)を数えると、期限を決めた562機関のうち452機関(8割)は10月14日までに最終振出期限が過ぎました。残る110機関と、手元の手形の扱い、代わりの方法を整理します。

    error: Content is protected !!